영업이익 뉴스
키워드 영업이익 결과입니다.
-
 경제
500대 기업 3분기 영업익 236%↑…삼전닉스 빼면 불과 2%↑
올해 3분기 국내 500대 기업의 영업이익이 전년 대비 235.5% 급증했으나, 이는 삼성전자와 SK하이닉스가 AI 수요에 따른 반도체 호황으로 역대급 실적을 거둔 영향이 컸다. 이들 기업을 제외한 나머지 기업의 영업이익 증가율은 2% 미만에 그치며 업종별 실적 격차가 뚜렷하게 나타났다.
삼성전자SK하이닉스반도체영업이익 -
 경제
‘빅3’만 웃는 게 아니다…중견 조선사, 매출보다 이익 더 뛰었다
대한조선, HJ중공업, 케이조선 등 중견 조선사들이 고부가가치 선박과 강점 선종 중심의 선별 수주를 통해 3분기 누적 영업이익을 크게 늘리며 조선업 호황의 수혜를 입었다. 이들은 생산 효율을 높이고 수익성 있는 일감을 확보하는 전략으로 실적 개선을 이뤄냈으며, 노후 유조선 교체와 환경 규제 강화에 따른 수요 증가가 실적 호조를 뒷받침했다.
중견 조선사영업이익선별 수주 -
 IT
애니플러스, 영업익 69% 급감…콘텐츠 매출 부진 여파
애니플러스의 3분기 누적 영업이익이 주력 콘텐츠 매출 감소와 사업 구조 재편을 위한 투자 및 차입 부담으로 인해 전년 대비 69.5% 급감했습니다. 자회사 라프텔은 성장세를 이어가고 있으나 일부 자회사의 적자가 실적에 부담을 주고 있으며, 회사는 향후 팬덤 플랫폼 구축과 글로벌 진출을 통해 수익성 개선을 목표로 하고 있습니다.
애니플러스콘텐츠 매출라프텔영업이익 -
 경제
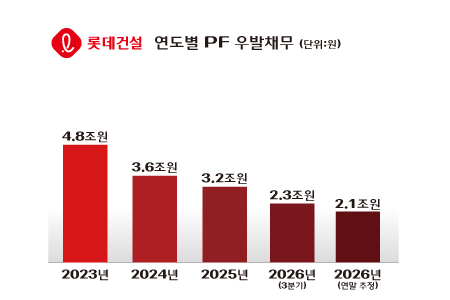
롯데건설, 3분기 영업이익 349억원…누적은 2천억원 넘어
롯데건설은 원가 구조 개선과 우량 사업장 위주의 선별 수주를 통해 올해 3분기 영업이익 349억 원을 기록하며 누적 영업이익이 전년 대비 126% 증가했습니다. 또한 매출원가율을 낮추고 PF 우발채무를 줄이는 등 재무구조 개선과 수익성 중심의 경영 성과를 동시에 달성했습니다.
롯데건설영업이익원가율 개선PF 우발채무 -
 경제
1400조 벌고도 폭락…개미들 울린 코스피의 '씁쓸한 이면' [분석+]
내년 코스피 영업이익 전망치는 상향되었으나, 이는 반도체 업종에 편중된 결과로 반도체를 제외한 대부분 업종의 전망은 하향되었습니다. 원화 강세와 원가 부담 등이 실적 부진의 주요 원인으로 꼽히며, 주가는 실적 개선 효과보다 밸류에이션 축소 영향이 더 크게 작용했습니다.
코스피반도체영업이익원화 강세 -
 IT
아이티센엔텍, 3분기 누적 영업익 276억…전년 比 157.9% 증가
아이티센엔텍이 공공 사업 성장과 자회사 흑자 전환에 힘입어 올해 3분기 누적 영업이익 276억 원을 기록하며 전년 대비 157.9% 급증했습니다. 회사는 수익성 중심의 사업 구조 개선과 더불어 자체 AI 기술을 활용한 서비스 확대를 통해 성장을 이어갈 계획입니다.
아이티센엔텍영업이익공공 사업AI 기술 -
 경제
방한 외국인 '신기록' 특수인데…GKL, 나홀로 실적 '역주행'
그랜드코리아레저(GKL)가 방한 외국인 관광객 증가에도 불구하고 3분기 영업이익이 전년 대비 44.4% 감소하며 실적 부진을 기록했습니다. 카지노에 편중된 수익 구조와 인건비 및 마케팅 비용 상승이 주요 원인으로 지목되었으며, 이에 따라 주가도 52주 최저치를 경신했습니다.
그랜드코리아레저카지노영업이익실적 부진 -
 IT
삼성-애플-샤오미, 엇갈린 스마트폰 성적표
삼성전자, 애플, 샤오미의 스마트폰 시장 실적이 엇갈린 성적을 기록했다. 삼성전자는 영업이익이 전년 대비 97% 급감할 전망인 반면, 애플은 매출과 영업이익이 모두 증가했다. 샤오미는 점유율 하락과 함께 영업이익이 45% 감소할 것으로 추정된다.
삼성전자애플샤오미스마트폰영업이익 -
 경제
“비수기에도 최대 매출”…코스맥스, 3분기 영업익 전년 比 95% ↑
코스맥스가 올해 3분기 연결기준 매출 8758억원, 영업이익 833억원을 기록하며 역대 최대 분기 매출을 달성했습니다. 국내 법인의 가파른 성장과 미국 및 중국 등 글로벌 법인의 선전이 실적 개선을 견인했습니다.
코스맥스3분기 실적영업이익 -
 경제
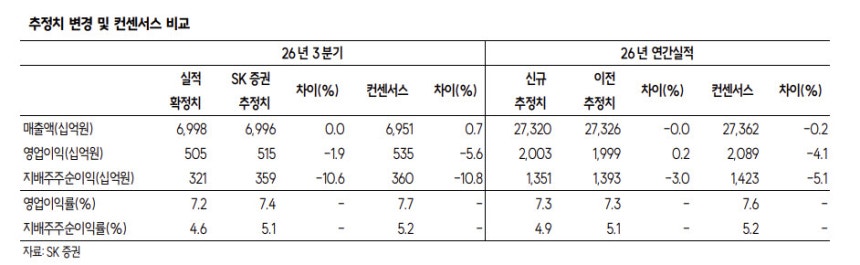
KT, 실적 반등 초읽기…“4분기부터 이익 증가 전환”-SK
SK증권은 KT가 해킹 사고에 따른 보상 및 가입자 이탈 여파에서 벗어나, 3분기 고객보답 프로그램 종료에 힘입어 올해 4분기부터 영업이익 증가세로 전환할 것으로 전망했다. 신사업과 자회사의 선전 및 주주환원 정책도 긍정적 요인으로 평가하며 투자의견 '매수'와 목표주가 7만 2000원을 유지했다.
KTSK증권영업이익 -
아직 공개된 뉴스가 없습니다.
새 기사가 준비되는 대로 이곳에 표시됩니다.