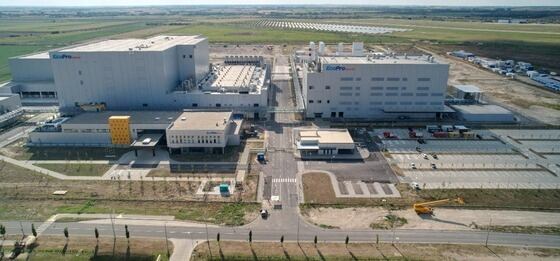
 에코프로비엠 헝가리 공장 전경. /에코프로그룹 제공
유진투자증권이 3일 에코프로비엠에 대해 과도한 주가 하락에도 불구하고 시장 밸류에이션 하락을 반영해 목표 주가를 기존 25만원에서 20만원으로 하향 조정했다. 투자의견은 ‘매수’(BUY)를 유지했다.
한병화 유진투자증권 연구원은 “에코프로비엠의 2분기 매출액과 영업이익은 각각 5767억원, 180억원으로 당사 기존 추정치(매출액 6710억원, 영업이익 244억원)를 하회했다”고 밝혔다.
실적 부진의 원인으로는 고객사 수요 부진과 BESS(배터리 에너지 저장 장치) 시장의 변화, 초기 고정비 부담 등이 꼽혔다.
한 연구원은 “미국과 유럽의 합산 고객사 전기차 배터리 판매가 예상보다 부진했고, 미국의 BESS 판매가 삼원계에서 LFP로 이원화되면서 동사의 삼원계 양극재 판매가 상대적으로 부진했다”며 “BESS용 양극재 매출액은 전년 동기 대비 44%, 전기차용은 28% 감소했으며 헝가리 공장 가동 시작으로 인한 고정비 증가도 원인”이라고 분석했다.
다만 헝가리 공장 가동과 유럽연합(EU) 정책 등 신규 모멘텀에 주목할 필요가 있다고 설명했다.
한 연구원은 “헝가리 공장은 6월부터 가동되면서 현재 독일 완성차 업체 향 NCA 양극재 공급이 진행 중”이라며 “올 연말부터는 국내 완성차 업체 향, 내년 하반기부터는 독일 업체 향 NCM 물량 공급이 시작될 예정”이라고 말했다.
그는 이어 “EU의 산업가속화법(IAA) 세부 규정이 연내 확정되고 소재·부품 현지 조달 비중이 명시될 경우 배터리 내 원가 비중이 가장 큰 양극재의 현지 조달 압력이 높아져 수혜 강도가 높을 것”이라고 덧붙였다.
인도네시아 니켈 제련소 지분 인수 추진에 따른 추가 실적 상향 가능성도 제시됐다. 에코프로비엠은 관계사 에코프로와 함께 인도네시아 니켈 제련소인 BNSI의 지분 39% 인수를 추진 중이며 이를 위해 1조2000억원 규모의 증자를 추진하고 있다. 지분 인수가 완료되면 BNSI의 실적은 연결 기준 반영될 예정이다.
한 연구원은 “시장 밸류에이션 하락을 반영해 목표주가를 재산정했으며 적용 PER은 2030년 실적 기준 38.7배”라며 “헝가리 공장 신규 고객사 확보, LMR 및 소디움 배터리 양극재 확장, 니켈 제련 사업 진출 결과에 따라 추가 성장 여력이 충분하다”고 평가했다. 이어 “내년부터 미국 전기차 시장의 재성장세 전환 가능성이 높고 유럽 내 중국산 제동에 따른 K-배터리 수혜가 기대된다”고 덧붙였다.