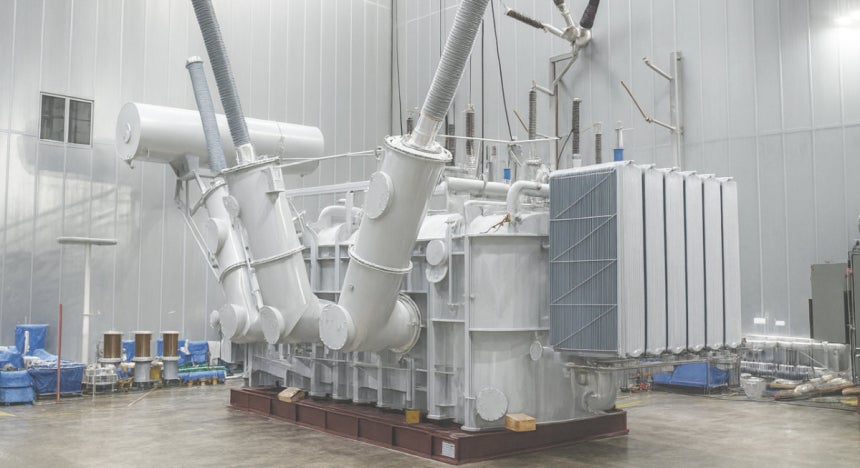
 일진전기가 생산하는 초고압 변압기. 일진전기 홈페이지 캡처 |
일진전기 주가 전망에 청신호가 켜진 배경은 최근 기록한 역대 최대 실적과 미국향 매출 확대에 대한 기대감이다. 일진전기는 2분기 매출 6374억 원, 영업이익 720억 원을 기록했다고 8월 11일 공시했다. 전년 동기 대비 각각 약 22%, 91% 증가한 수치로 2분기는 물론 상반기 누적 기준(매출 1조1435억 원·영업이익 1227억원)으로도 역대 최대 수준이다. 이번 분기 일진전기의 미국향 매출 비중은 17.4%다. 핵심 사업 부문인 중전기(변압기·차단기 등 전력기기)만 놓고 보면 약 30%로 추산된다.
변압기를 비롯한 전력기기는 에너지 인프라의 핵심 설비다. 최근 미국에서 인공지능(AI) 데이터센터 증설 붐이 일면서 전력기기 수요도 급증하고 있다. 전력기기 업체 주가를 전망할 때 미국 시장에서의 매출 흐름과 성장 가능성을 중시하는 배경이다.
김 연구원은 “현재 일진전기 중전기 부문의 북미향 매출 비중은 약 30%로 국내 동종 업계를 하회하지만, 수주 잔고를 기준으로 보면 해외 비중이 2021년 약 50%에서 2026년 80%까지 확대되며 상승세”라고 분석했다. 이어서 그는 “수주가 매출로 이어지는 데 3년 가량 소요되는 중전기 제조업의 특성을 볼 때, 현재 수주한 2029년 물량이 본격 출하될 때까지 북미향 매출 비중은 지속적으로 확대될 것”이라고 덧붙였다.
한국거래소에 따르면 일진전기는 8월 12일 오전 9시 40분 기준 전 거래일 대비 15.70% 오른 7만1500원에 거래됐다.
|