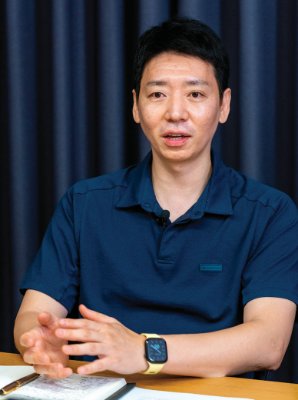
 ‘투자의 중력’을 쓴 황준호 작가. 홍태식 |
증권사 채권 운용역 출신이자 책 ‘투자의 중력’을 쓴 황준호 작가의 말이다. 황 작가는 2014년 회사를 그만둔 뒤 시드머니 1억 원으로 투자를 시작해 6년 만에 포지션 규모를 200억 원까지 키웠고, 한때 월 50억 원대 수익을 올렸다. 당시만 해도 투자가 어렵지 않다고 생각했다. 그러나 2022년 금리인상 국면에서 6개월 만에 65억 원을 잃었다.
짧은 시간에 극단적인 성공과 실패를 모두 경험한 뒤 그의 투자 방식은 완전히 달라졌다. 주식과 채권, 선물·옵션, 원유, 가상자산 등을 거친 그는 지금 개별 종목 대신 코스피 상장지수펀드(ETF)에 투자한다. 65억 원 손실은 그의 투자 판단을 어떻게 바꿨을까.
잘 버틴 경험은 독이 된다월 50억 원대 수익을 올릴 당시 포트폴리오는 어떻게 구성했나.
“코스피 시가총액 상위 15개 종목 가운데 1~3개에 집중 투자했다. 수익률보다 수익금의 절대 규모를 키웠다. 돌이켜보면 투자를 잘했다기보다 높은 변동성에 노출됐고 운이 따라준 측면이 크다. 정말 실력이었다면 같은 방식으로 벌어 국내 재벌보다 더 큰 부자가 됐어야 하지 않겠나. 자기 판단이 계속 맞을 수만은 없다는 사실을 겸손하게 받아들이는 사람만이 시장에 오래 남아 일정 수익률을 유지할 수 있다고 생각한다.”
6개월 만에 65억 원까지 손실이 커진 결정적 이유는 뭐였나.
“보통은 수익이 두세 배만 나도 팔고 싶어 하지만, 당시 나는 10배가 올라도 팔고 싶지 않았다. 더 벌 수 있다는 확신이 강했기 때문이다. 지금까지 벌어놓은 수익금이 투자 체력으로 받쳐주니 시장 방향이 바뀌어도 충분히 견딜 수 있다고 믿었다. 그전까지 여러 차례 위기를 버텨내기도 했다. 과거 성공이 잘못된 확신을 키운 것이다. 하락장에서 물타기로 버티다가 주가가 오른 경험이 있으면 다음 하락에서도 또 물타기를 하게 되는 것과 같다.”
그래도 손실이 커지는 과정에서 빠져나올 기회가 있지 않았나.
“아무것도 하지 않은 것은 아니다. 조금씩 손절하면서 다른 방법을 찾았다. 손실을 만회하려고 더 위험한 자산으로 옮기기도 했다. 예를 들어 SK하이닉스 본주를 들고 있다가 주가가 떨어지면 레버리지 상품을 추가로 사는 식이다. 당시는 가상자산이 유행하던 시기라 나 역시 투자했는데 거기서도 손실을 봤다. 내 선택이 계속 실패로 돌아가는 과정을 겪으면서 큰 공포를 느꼈다. 이후에는 더 안정적인 방식으로 돈을 벌고, 투자할 때 욕망을 줄이는 방향으로 바뀌었다.”
수익률 환상을 버려라그런 경험이 포트폴리오에는 어떤 영향을 미쳤나.
“지금은 코스피 ETF에만 투자한다. 개별 기업 투자는 이미 충분히 해봤다는 생각이 든다. 내가 잘 모르는 자산에서 돈을 벌었던 경험 자체가 오히려 좋지 않았다. 기업이나 산업을 아무리 공부해도 내가 이해하지 못하는 부분은 반드시 남는다. 그래서 지금은 불확실성을 최대한 줄이는 투자를 선호한다.
흔히 ‘텐배거’를 찾아야 한다고 말한다. 10배 오를 종목 하나만 발굴해도 된다고 생각하기 쉽다. 문제는 그런 기업을 찾지 못했을 때 대안이 없다는 것이다. 특정 종목 하나를 잘 골라 큰돈을 벌겠다는 생각 자체가 환상이다.”
코스피가 우상향한다는 확신이 있나.
“시장 방향을 정확히 예측할 수 있다고 생각하지 않는다. 다만 현재는 변동성이 축소되는 국면이라고 본다. 변동성 확대와 축소 모두에 투자할 수 있는데, 나는 후자에 베팅하고 있다. 시장을 오래 경험한 사람이라면 지금을 자연스러운 조정 과정으로 볼 가능성이 크다.”
그렇다면 조정 국면에서 개인투자자는 뭘 해야 하나.
“전문직이라고 생각해보자. 내가 지금처럼 투자한다면 다른 사람이 과연 나에게 돈을 맡길지 자문하는 것이다. 직접 포트폴리오를 짜는 게 어렵다면 워런 버핏 같은 투자 대가의 방식을 참고하는 것도 방법이다. 버핏의 투자를 가까이서 본 사람 중에는 ‘나는 저렇게 못하겠다’고 판단한 뒤 버핏에게 돈을 맡겨 부자가 된 이도 있다.
환상을 버리는 것 또한 중요하다. 예를 들어 연 35% 수익률은 엄청난 숫자다. 애플의 10년 평균 영업이익률이 28.3%, 엔비디아가 33.1% 수준이다. 1997년 외환위기 당시 부도 위험에 몰린 국내 기업들이 발행한 기업어음 금리도 26% 수준이었다. 연 35%는 망하기 직전 기업이 돈을 빌릴 때 부담하던 이자율보다 높은 수익률이다. 어떤 기업이 이런 수익성을 10년간 유지한다면 세계적인 기업으로 성장했을 숫자이기도 하다.
시장에는 어떤 방식으로든 기회가 찾아온다. 3~4년 전 반도체 빙하기 때 지금 같은 슈퍼사이클이 올 줄 누가 알았겠나. 시장에 계속 남아 있을 생각이라면 요즘 같은 시기에 자신이 어떤 투자자가 되고 싶은지를 고민해보는 게 좋다.”
|