호라이즌에 넘긴 자사주 54억…1000억 인수대금의 5.4%
금융권서 이미 800억 조달…특수관계인 매각 필요성 논란
2024년 ㈜원익 지분 인수 때는 이용한 회장에게 213억 차입
2020년에도 오너 자금이었다면 ‘왜 직접 대여 안 했나’ 의문
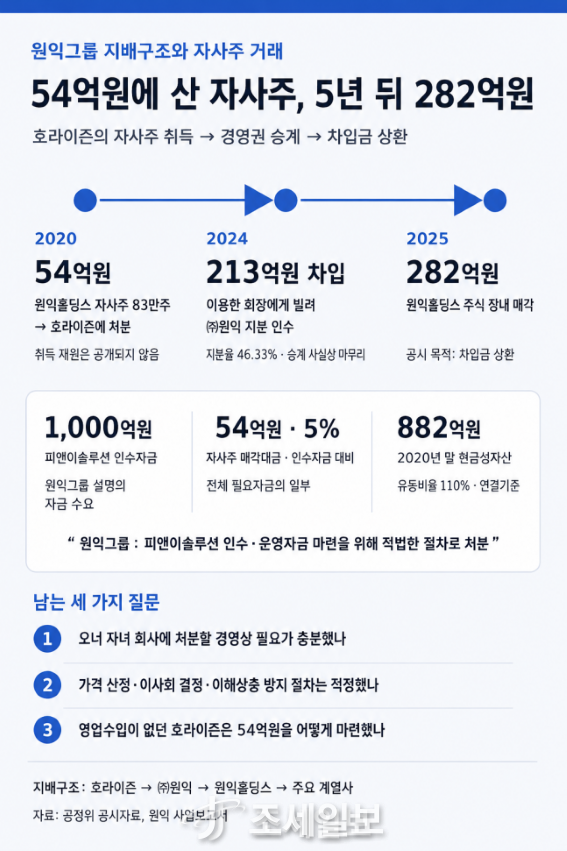 ◆…원익홀딩스가 호라이즌에 자사주를 넘긴 경위 인포그래픽. Chat Gpt.
원익그룹은 호라이즌→㈜원익→원익홀딩스→주요 계열사로 이어지는 지배구조를 갖고 있다. 이용한 회장의 자녀들이 지배하는 호라이즌은 2024년 이 회장으로부터 약 213억원을 차입해 ㈜원익 지분을 인수하면서 그룹 경영권 승계의 핵심 고리를 완성했다.
이후 호라이즌은 2020년 약 54억원에 취득했던 원익홀딩스 주식 83만 주를 2025년 약 282억원에 매각했다. 매각대금은 호라이즌이 앞서 부담한 차입금 상환 재원으로 활용됐다. 이에 따라 호라이즌이 애초 원익홀딩스 자기주식을 어떤 경위와 재원으로 취득했는지, 당시 거래의 필요성과 가격·절차가 적정했는지가 추가적인 쟁점으로 남는다.
상장사가 보유 자기주식을 최대주주 측 회사에 처분했다면 당시 이사회가 어떤 경영상 필요에 따라 처분을 결정했는지, 처분가격은 적정하게 산정됐는지, 이해상충을 방지하기 위한 절차가 충분히 작동했는지를 따져볼 필요가 있다.
이에 대해 원익그룹은 "2020년 피앤이솔루션(현 원익피앤이)의 인수자금 및 운영자금을 마련하기 위하여 관련 법령에 따라 적법한 절차를 거쳐 처분한 것"이라고 설명했다.
그러나 당시 자금조달 상황을 살펴보면 거래의 필요성에 대해서는 추가적인 검토 여지가 있다. 피앤이솔루션 인수대금은 1,000억원으로 공시됐다. 이 가운데 원익홀딩스가 자기주식 83만 주를 호라이즌에 처분해 확보한 금액은 약 54억원으로 전체 인수대금의 5.4% 수준이다.
더욱이 원익홀딩스는 실제 인수대금의 80%인 800억원을 금융기관 차입으로 조달한 것으로 알려져 있다. 당시 연결기준으로 수백억원대의 현금성자산을 보유하고 있었고 실제 대규모 금융기관 차입에도 성공한 점을 감안하면, 추가로 54억원을 마련하기 위해 최대주주 측 회사에 자기주식을 처분해야 할 정도의 단기 유동성 압박이 있었는지는 따져볼 필요가 있다.
결국 핵심은 54억원의 유동성 확보 필요성이 자기주식을 특수관계인에게 처분함으로써 발생할 수 있는 이해상충 위험을 감수할 정도로 컸는지 여부다.
또 하나 확인이 필요한 것은 호라이즌이 2020년 원익홀딩스 자기주식 83만 주를 약 54억원에 취득하면서 해당 자금을 어떻게 마련했는지다. 현재 확인되는 원익그룹 관련 공시에서는 당시 호라이즌의 구체적인 취득자금 조달 경위를 찾기 어렵다.
 ◆…호라이즌 손익, 재무현황. 자료=공정위 공시
공개된 2023년 호라이즌의 개별 재무정보를 보면 자본금은 약 21억8천만원, 자본총계는 약 3억원이고 매출액은 0원이었다. 다만 이는 주식 취득으로부터 3년 뒤의 재무상태이므로 이 자료만으로 2020년 당시 호라이즌의 자금사정을 단정할 수는 없다.
주목할 점은 호라이즌이 2024년 이용한 회장이 보유한 ㈜원익 지분을 약 263억원에 인수하면서 취득대금 중 약 213억원을 이 회장으로부터 차입했다고 공시했다는 사실이다. 그러나 이와 같은 자금조달 방식이 2020년 원익홀딩스 주식 취득에도 활용됐는지는 현재 공개자료만으로 확인되지 않는다.
만약 호라이즌이 2020년 원익홀딩스 자기주식 취득대금의 상당 부분을 이용한 회장 등 사주일가나 관계사로부터 차입해 마련한 것이라면, 원익홀딩스가 호라이즌에 자기주식을 처분한 거래의 필요성에 대해서는 또 다른 의문이 제기된다.
원익홀딩스의 설명대로 자기주식 처분 목적이 피앤이솔루션 인수대금 및 운영자금 확보였다면, 사주일가 또는 관계사가 호라이즌에 자금을 빌려주고 호라이즌이 그 돈으로 원익홀딩스 자기주식을 매입하는 방식 외에도 원익홀딩스에 직접 자금을 공급하는 방안을 검토할 수 있었기 때문이다.
특히 직접적인 자금지원과 달리 호라이즌을 통한 자기주식 매입은 원익홀딩스에 현금을 공급하는 동시에, 회사가 보유하는 동안 의결권이 제한됐던 자기주식을 최대주주 측 회사로 이전해 의결권이 다시 행사될 수 있도록 하는 효과를 가져온다.
따라서 당시 호라이즌의 주식 취득자금이 사주일가 또는 관계사로부터 조달된 것으로 확인된다면, 단순히 '원익홀딩스에 자금이 필요했다'는 설명만으로는 왜 직접적인 자금지원이 아니라 최대주주 측 회사가 자기주식을 취득하는 거래구조를 선택했는지 충분히 설명하기 어렵다. 이 경우 자금조달의 필요성과 별개로 이러한 거래구조를 선택한 배경을 따져볼 필요가 있다.
원익그룹에 호라이즌이 2020년 어떤 재원으로 원익홀딩스 자기주식을 인수했는지 질의했으나, 원익그룹은 호라이즌은 관계사여서 해당 자금조달 경위는 알 수 없다는 취지로 답변했다.