 [사진=LG생활건강]
[디지털데일리 유채리 기자] LG생활건강이 7년 전 1450억원을 들여 인수한 미국 화장품 업체 에이본을 불과 84억원에 매각한다. 인수가의 17분의 1 수준이다. 그동안 에이본에 들어간 자금까지 고려하면 뼈아픈 투자 실패임은 분명하다.
그런데 시장의 반응은 의외다. '헐값 매각'에 대한 우려보다는 오히려 잘 팔았다는 평가가 나온다. 장기간 적자를 내온 에이본을 계속 끌고 가는 것보다 과감하게 정리하고 성장세를 보이는 자체 브랜드에 자원을 집중하는 편이 낫다는 판단에서다.
LG생활건강은 앞서 지난달 24일 에이본을 600만달러(약 83억5800만원)에 매각한다고 밝혔다. 2019년 인수 당시 지불한 1450억원과 비교하면 매각가는 17분의 1에 불과하다.
인수 이후 들어간 자금도 적지 않다. LG생활건강은 에이본에 861억원을 유상증자했고, 매각을 앞두고 기존 대여금 2863억원을 출자전환했다. 인수금액까지 단순 합산하면 5000억원을 웃돈다. 다만 대여금 출자전환은 기존에 빌려준 돈을 자본으로 전환한 것으로 이번에 2863억원의 현금이 새로 투입됐다는 의미는 아니다.
그럼에도 시장이 이번 매각을 긍정적으로 보는 데에는 '매몰비용'의 논리가 작용한다. 이미 투입해 회수하기 어려운 비용에 얽매여 적자 사업을 계속 끌고 가기보다 추가 손실을 막고 성장 가능성이 높은 사업에 자원을 재배분하는 편이 낫다는 판단이다. 5000억원 넘는 자금이 얽힌 에이본을 84억원에 넘기는 것은 뼈아픈 '손절'이지만, 시장은 오히려 더 늦기 전에 결단을 내렸다는 데 주목하고 있다.
이런 시각은 주가 흐름에서도 일부 나타났다. 매각 발표일인 지난달 24일 LG생활건강 주가는 전 거래일 대비 3000원 오른 31만6000원에 장을 마쳤다. 이후 소폭 조정을 거친 뒤 28일에는 전 거래일 대비 1만9500원 오른 31만8000원으로 다시 상승했다.
전일(8월31일) 주가는 장중 30만9000원에서 32만원 사이에서 움직인 끝에 31만3000원으로 거래를 마쳤다. 직전 거래일보다 소폭 하락했지만 증권가에서는 에이본 매각을 중장기 수익성 개선에 긍정적인 요인으로 평가하고 있다.
배경에는 에이본의 장기간 부진이 자리하고 있다. LG생활건강은 북미 사업 확대와 경쟁력 강화를 위해 에이본을 인수했다. 당시 에이본은 미국과 캐나다·푸에르토리코 지역에 약 30만명의 세일즈 인력과 유통망을 보유하고 있었다. 방문판매에 강점을 지닌 에이본의 영업망을 활용해 LG생활건강의 북미 브랜드 경쟁력을 끌어올리겠다는 구상이었다.
그러나 코로나19를 거치며 북미 화장품 유통 환경이 빠르게 변했다. 온라인 구매가 확대되고 소매점과 전문 리테일 채널 중심으로 시장이 재편되면서 방문판매를 기반으로 한 에이본의 사업 모델은 경쟁력을 잃기 시작했다.
이는 실적에도 고스란히 드러났다. 금융감독원 전자공시시스템에 따르면 에이본은 지난해 자산총계 2638억원, 부채총계 3999억원으로 완전자본잠식 상태다. 2021년부터 지난해까지 5년 연속 순손실을 기록했다.
같은 기간 LG생활건강 본사의 수익성도 크게 악화했다. 연결기준 영업이익은 2021년 1조2896억원을 기록한 이후 매년 감소해 지난해 1707억원까지 줄었다. 에이본 매각이 단순한 해외 자회사 정리를 넘어 전사적인 수익성 개선과 사업 구조 재편의 연장선으로 읽히는 이유다.
 [사진=LG생활건강]
증권가도 '이미 들어간 돈'보다 '앞으로 벌 돈'에 주목하고 있다.
한유정 한화투자증권 연구원은 "에이본 매각 이후 매출 타격은 불가피하겠지만, 적자 사업이 제거되는 동시에 성장성과 수익성이 높은 자체 브랜드에 자원을 집중할 수 있다는 점에서 의미 있다"고 평가했다. 이어 "과거에는 M&A를 통해 현지 유통망과 매출 규모를 확대했다면 이제는 자체 브랜드가 주요 온·오프라인 채널에서 직접 성장하고 수익을 창출하기 시작했다"고 분석했다.
오린아 LS증권 연구원 역시 "회사 입장에서는 비핵심 자산을 정리해 사업 구조를 단순화하고 성장 가능성이 높은 자체 브랜드에 자원을 재배분한다는 점에서 주가에 긍정적인 결정"이라고 판단했다.
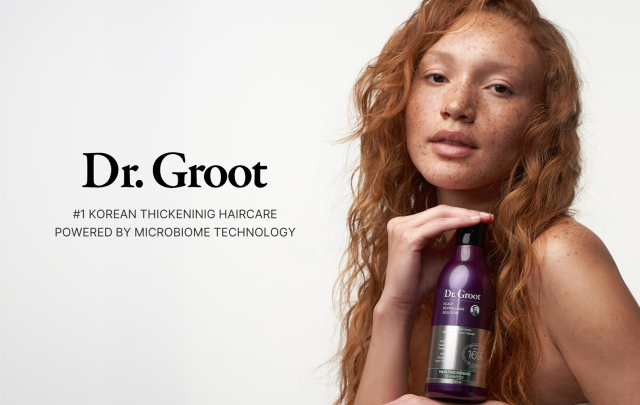
실제 LG생활건강은 북미에서 자체 브랜드를 통한 성장 가능성을 확인하고 있다. 대표적인 브랜드가 '닥터그루트'다. 닥터그루트의 올해 상반기 매출은 전년 동기 대비 153% 증가했다. 지난 3월 미국 세포라 온라인몰에 입점한 데 이어 최근에는 현지 세포라 오프라인 매장 424곳까지 판매 채널을 넓혔다.
에이본 매각은 LG생활건강의 북미 공략 방식이 '현지 유통망 인수'에서 '자체 브랜드 육성'으로 바뀌고 있음을 보여주는 장면이기도 하다. 과거에는 M&A를 통해 현지 판매망을 단번에 확보하는 전략을 택했다면, 이제는 경쟁력을 갖춘 브랜드를 직접 현지 주요 유통채널에 입점시키는 방식으로 무게중심을 옮기고 있는 셈이다.
LG생활건강은 닥터그루트를 비롯해 빌리프, CNP 등 글로벌 시장에서 성장세를 보이는 브랜드를 중심으로 리테일·디지털 채널에서 소비자 접점을 확대한다는 계획이다.
LG생활건강 관계자는 "에이본은 소셜 셀링 사업 모델을 바탕으로 새로운 성장 기회를 모색하는 동시에 LG생활건강은 북미에서 브랜드 중심의 성장 전략에 더욱 집중하기 위한 결정"이라며 "리테일 및 디지털 채널을 중심으로 경쟁력 있는 뷰티·웰니스 브랜드에 자원과 역량을 집중해 성장을 가속화해 나갈 것"이라고 말했다.
결국 84억원이라는 매각가는 LG생활건강이 에이본 인수에서 입은 손실을 고스란히 보여주는 숫자다. 동시에 이미 들어간 비용에 발목 잡혀 추가 손실을 감수하기보다 성장 가능성이 높은 사업으로 자원을 돌리겠다는 선택이기도 하다. 에이본이라는 값비싼 수업료를 치른 LG생활건강이 자체 브랜드를 앞세워 북미 시장에서 반전을 만들어낼 수 있을지가 다음 시험대다.