회생 M&A 통상적인 지분 몰아주기 어려워
투자금·취득지분 '미스매치' 최대 변수
복수 투자자·채권자 출자전환 결합 가능성
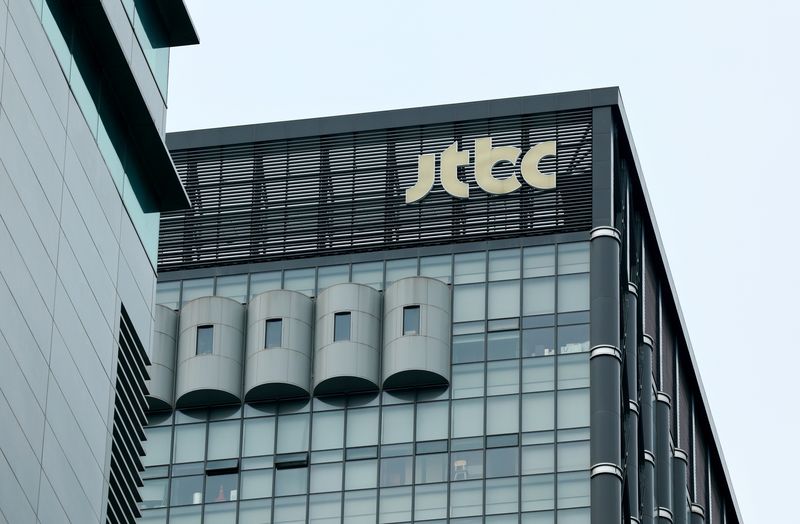 서울 마포구에 위치한 JTBC 사옥의 모습. 뉴스1 제공.
[파이낸셜뉴스] 기업회생절차에 들어간 종합편성채널 JTBC의 매각 과정에서 일반적인 회생기업 인수합병(M&A) 공식을 그대로 적용하기 어려운 상황이 벌어지고 있다. 신규 투자자가 회생채권 변제와 경영 정상화를 위해 대규모 자금을 투입하더라도 종합편성채널에 적용되는 방송법상 지분 소유 제한을 동시에 충족해야 하기 때문이다. 필요한 투자금과 확보 가능한 지분 사이의 '미스매치'를 어떻게 풀어낼지가 향후 거래구조 설계의 핵심 변수로 떠오르고 있다.
■회생 M&A 공식과 '종편 소유규제'
11일 투자은행(IB) 및 회생업계에 따르면 서울회생법원은 지난달 28일 JTBC의 자율구조조정지원(ARS) 절차를 종료하고 회생절차 개시를 결정했다. JTBC도 같은 날 조속한 매각을 통한 경영 정상화 방침을 공식화했다. 회생계획안 제출기한은 내년 1월 29일이다.
회생업계에서는 JTBC의 존속 가능성과 현재 대주주 체제의 유지 여부는 별개의 문제라고 본다. 계속기업가치가 청산가치보다 높더라도 M&A를 통해 새로운 주인을 찾아 기업을 존속시키는 방식이 가능하기 때문이다. 회생업계에서는 JTBC가 회생계획안 인가에 앞서 새 인수자를 찾는 '인가 전 M&A' 방식으로 매각을 추진할 가능성이 높은 것으로 보고 있다. 통상 회생기업의 인가 전 M&A에서는 기존 주주 지분을 감자하고 신규 투자자에게 제3자 배정 유상증자를 실시하는 방식 등이 활용된다. 신규 투자자가 자금을 투입해 회생채권 변제와 운영 정상화에 활용하고 그 대가로 경영권을 확보하는 구조다.
JTBC는 여기에 종편에 적용되는 방송법상 소유규제까지 고려해야 한다. 현행 방송법상 종합편성 방송채널사용사업자의 주식은 특수관계인 보유분을 합쳐 원칙적으로 40%를 초과해 소유할 수 없다. 대기업과 그 계열회사, 일간신문·뉴스통신 경영 법인 등에는 30%의 상한이 적용된다.
회생업계 관계자는 "일반적인 회생 M&A라면 투자자가 상당한 자금을 투입하고 그에 상응하는 지분을 확보하는 구조를 만들 수 있다"며 "JTBC는 방송법상 지분 제한까지 맞춰야 하기 때문에 필요한 투자금과 확보할 수 있는 지분 사이의 간극을 어떻게 해소하느냐가 중요하다"고 말했다.
■"돈은 필요한데 지분은 제한"…구조 설계가 관건
이에 따라 JTBC 매각에서는 단순히 '누가 얼마를 써낼 것인가'를 넘어 제한된 지분 구조 안에서 투자자의 경영권과 투자 유인을 어떻게 확보할지가 관건이 될 전망이다.
통상 회생절차에서는 신규자금 투입과 기존 회생채권의 출자전환·감면 등을 결합해 재무구조를 조정할 수 있다. JTBC 역시 개시 후 채권 신고·조사 등을 거쳐 채무 규모가 구체화되면 필요한 신규자금 규모와 M&A 구조도 보다 선명해질 것으로 예상된다.
복수 투자자가 컨소시엄 형태로 참여하는 방안도 거래구조의 선택지가 될 수 있다. 다만 특수관계인에 해당하는 투자자들의 지분은 합산되는 만큼 계열사 등에 지분을 형식적으로 분산하는 방식으로 소유한도를 피할 수는 없다. 독립적인 복수 투자자가 참여하는 경우에도 실제 투자자 구성과 주주 간 계약, 경영권 행사 방식 등을 토대로 방송법상 소유규제와 관련 인허가 문제를 함께 검토해야 한다.
투자자의 기업가치 평가도 변수다. 방송채널과 뉴스·예능 제작 역량, 스포츠 중계권, 콘텐츠 유통망 등의 전략적 가치를 높게 평가하는 투자자가 등장한다면 회생절차상 기업가치 평가와 실제 M&A 시장에서 형성되는 거래가격 사이에 차이가 발생할 가능성도 있다.
결국 JTBC M&A의 성패는 방송법상 소유규제를 충족하면서 회생에 필요한 신규자금을 확보하고 동시에 투자자가 안정적인 경영권을 행사할 수 있는 거래구조를 만들어낼 수 있느냐에 달렸다는 평가다.