대한항공 C&D 투자회수도 가시권
SK해운·에이치라인해운 등 재편
바이아웃 넘어 부동산펀드로 확장
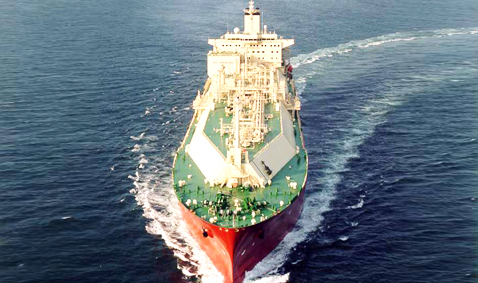 한앤컴퍼니는 SK해운을 LNG·LPG 특화 가스전문선사로 전환시켜 재무구조와 수익성 정비를 넘어 기업 매력을 더욱 선명하게 하고 있다. 사진은 SK해운의 멤브레인형 LNG 운반선 SK써밋호. [SK해운 제공]
누군가는 사고, 누군가는 팔고, 또 다른 누군가는 다음 투자를 위한 실탄을 채운다. 같은 인수·합병(M&A) 시장을 뛰더라도 사모펀드(PEF) 운용사들의 전략과 성과는 제각각이다. ‘하우스리뷰’는 주요 운용사들이 올해 어디에 투자하고 어떤 결실을 거뒀는지, 그리고 이제는 어디를 바라보고 있는지 가까이 들여다본다. [편집자주]
사모펀드(PEF) 운용사 한앤컴퍼니(한앤코)는 올 한 해 특히 회수 시장에서 괄목할 만한 성과를 잇달아 올렸다. 사모펀드의 회수 지연으로 출자자(LP)들의 우려가 커진 가운데 한앤코가 굵직한 엑시트(투자회수)에 성공하며 ‘바이아웃(경영권 인수) 명가’의 저력을 보여줬다는 평가다. 단순 실적 개선에 그치지 않고 향후 인수자가 사업을 확장할 수 있는 기반을 갖춰둔 상태로 매각으로 연결한 것이 특징이다.
▶‘잘 키운’ 케이카 새주인 품으로…대한항공C&D 매각 잰걸음=눈에 띄는 실적은 단연 케이카 매각이다. 한앤코는 8월 케이카와 케이카캐피탈을 KG그룹에 넘기는 거래를 마무리했다. 케이카 경영권 지분 72.19%를 약 5500억원에, 케이카캐피탈 지분 100%를 약2000억원에 넘겼다. 사모펀드 체제를 벗어나 매각 이후에도 충분한 성장이 가능하다는 점을 입증, 사모펀드는 ‘단기이익’을 추구한다는 고정 관념을 깨부쉈다.
한앤코는 케이카를 통해 ‘카브아웃(사업부 분할 매각)’의 정석을 보여줬다. 2018년 SK엔카 직영사업부와 CJ그룹의 조이렌트카를 각각 2000억원, 500억원에 인수해 ‘케이카’라는 새 간판을 달았다. SK 브랜드를 벗어나 독자생존 할 수 있을지 주목받았다.
단계적인 회수 방식도 인상적이다. 한앤코는 2021년 케이카를 중고차 기업 최초로 유가증권시장에 상장했다. 구주 매각을 통해 3000억원을 벌어들이며 이미 원금을 회수했다. 이후에도 경영권을 유지하며 브랜드 가치를 끌어올렸다. ‘대기업 사업부 인수→독립 브랜드 구축→상장→SI 매각’으로 이어지는 8년의 투자 여정은 시장에 깊은 인상을 남겼다.
3월에는 대한항공C&D서비스를 대한항공에 매각하는 내용의 주식매매계약(SPA)을 체결했다. 거래 규모는 7500억원이다. 한앤코는 2020년 신종 코로나바이러스 감염증(코로나19)으로 위기를 맞은 항공업계에 구원투수로 등장했다. 대한항공의 기내식·기내면세 사업을 인수해 영업이익률 두 자릿수의 탄탄한 회사로 키워냈다. 대한항공은 한앤코의 도움으로 위기의 파도를 무사히 넘겼고, 항공산업이 안정된 현재 서비스 경쟁력 강화를 위해 대한항공C&D서비스 재인수를 추진 중이다.
SK이터닉스 잔여 지분 매각도 마쳤다. 한앤코는 2018년 SK디앤디를 인수한 뒤 2024년 3월 신재생에너지 및 ESS 사업 부문을 SK이터닉스로 분할했다. 2024년~2025년 두차례 블록딜로 약 1500억원을 회수했고 올해 KKR에 잔여지분 12.52%를 1000억원에 넘기면서 엑시트를 완료했다.
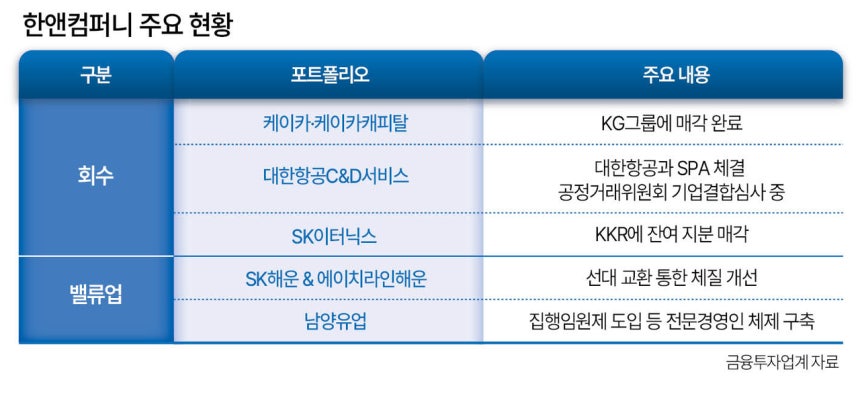
▶SK해운 ‘K-LNG’로…남양유업 ‘오너리스크’ 탈피=해운사는 ‘새판짜기’가 한창이다. SK해운은 액화천연가스(LNG)·액화석유가스(LPG) 특화 가스전문선사로 전환하고, 에이치라인해운은 유조선 포트폴리오를 더해 국내 우량화주 비중을 한층 더 높였다. 재무구조와 수익성 정비를 넘어 SK해운과 에이치라운해운(옛 한진해운)의 매력을 선명하게 하는 작업이다.
한앤코는 2월 SK해운의 초대형 원유운반선(VLCC) 사업부를 팬오션에 약 1조원에 매각한데 이어 SK해운과 에이치라운해운의 선대 교환도 추진한다. SK해운은 에이치라인해운의 LNG 운반선을 넘겨받아 LNG·LPG 가스전문선사로 전환한다. 사명도 ‘K-LNG’로 바꿀 예정이다. 에이치라인해운은 기존 건화물(Dry bulk) 운반선, 자동차 운반선(PCTC)에 유조선 포트폴리오가 더해졌다. 각 회사의 주력 시장과 성장 요인이 명확해지면서 향후 투자자의 예측 가능성을 높였다.
‘오너리스크’를 탈피한 남양유업의 변화도 주목할 만하다. 2024년 본격적으로 경영권을 확보한 이후 집행임원제도를 도입해 전문경영인 체제를 확립했다. 이사회는 주요 의사결정을, 집행임원은 경영을 담당하면서 실적이 빠르게 개선되고 있다. 지난해 연결기준 영업이익 52억원을 기록하며 5년 만에 흑자 전환했다.
▶바이아웃 외길에서 부동산펀드로 확대=변화도 시작됐다. 한앤코는 올해 초 별도 자산운용 법인 에이치캠(HCAM)을 설립하고 부동산 펀드 운용을 준비하고 있다. 국내서 약진하는 여타 사모펀드 운용사들이 그로쓰캐피탈, 크레딧투자 등 다양한 투자 방식을 시도한 것과 달리 한앤코는 그간 바이아웃 투자 ‘외길’을 걸어왔는데, 이러한 전략에 차이를 만드는 셈이다.
한앤코는 기업 바이아웃에 집중됐던 운용 구조에 새로운 자산군을 더해 투자 기회를 확대한다. SK디앤디와 라한호텔 투자 등을 통해 높인 부동산 시장 이해도를 바탕으로 사업 모델을 다변화할 것으로 보인다. 앞선 포트폴리오 가치제고 전략을 활용, 신규 펀드의 운용 성과로 연결할 수 있을 것으로 기대된다.
박지영 기자