올해 세수 예상치보다 50조 원 넘게 걷힐 전망
미래대응기금도 200조 원 이상 확대 유력
야당에선 "정부 '쌈짓돈' 전락" 비판
 게티이미지뱅크
정부가 새로 추산한 올해 초과 세수 규모가 50조 원을 넘어선다. 이에 따라 정부가 초과 세수를 바탕으로 청년 등 미래 성장동력에 투자하기 위해 신설한 미래대응기금 규모도 당초 예상을 크게 웃도는 200조 원 이상으로 확대될 전망이다.
27일 정부에 따르면, 재정경제부는 이달 말 '2026년 국세 수입 재추계'를 통해 연간 세수 전망치와 이에 따른 예상 초과 세수 규모를 발표한다. 정부 안팎에선 초과 세수가 50조 원을 넘어설 가능성이 큰 것으로 보고 있다. 정부가 올 3월 추가경정예산을 편성하면서 제시한 올해 초과 세수 추정치(25조2,000억 원)의 두 배 수준이다.
'삼전닉스', 3분기에만 영업익 190조 전망
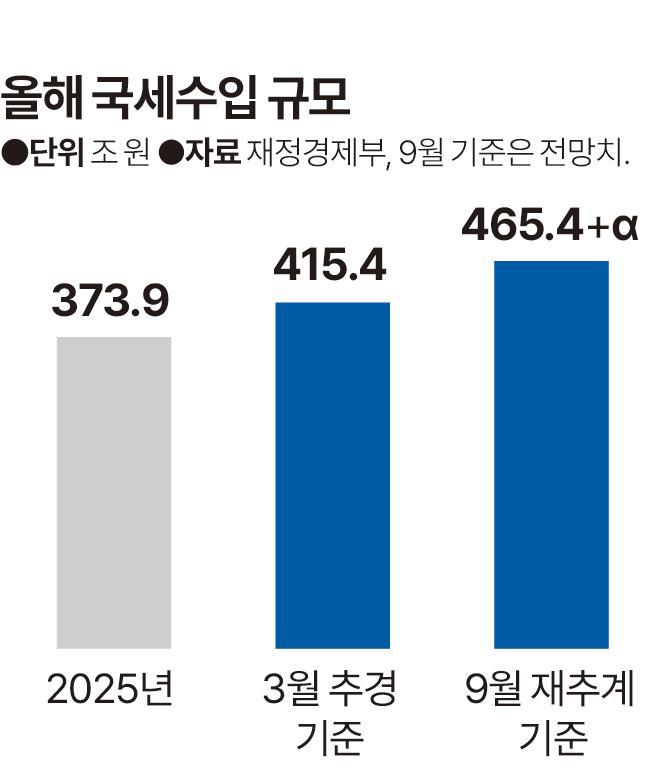 올해 국세수입 규모. 시각물= 신동준 기자.
이는 반도체 호황으로 국내 빅2인 삼성전자와 SK하이닉스의 실적이 급증하면서 법인세가 크게 늘고, 증시 호황으로 증권거래세도 크게 증가한 영향으로 분석된다.
정부는 올해 법인세 수입이 101조3,215억 원으로 2022년 이후 4년 만에 100조 원을 넘어설 것으로 보고 있다. 내년에는 216조6,916억 원으로 두 배 이상 늘어날 것으로 예상한다. 삼성전자와 SK하이닉스의 올 3분기 영업이익은 1년 전보다 각각 815%, 586% 급증해 양사를 합쳐 190조 원에 이를 것으로 전망된다. 반도체 기업 실적에 힘입어 법인세 역시 큰 폭으로 늘어나는 셈이다.
정부는 이 같은 초과 세수를 미래대응기금에 쌓아두는 방안을 추진하고 있다. 앞서 박홍근 기획예산처 장관은 지난 17일 기자실을 방문해 "재추계 결과가 나오면 기획처 내부 논의와 청와대, 재경부 소통을 거쳐 초과 세수 사용 방안을 정하겠다"고 말했다.
정부가 내년 예산안에 반영한 미래대응기금 규모는 162조3,000억 원이다. 여기에 초과 세수 50조 원을 모두 반영할 경우 산술적으로 212조 원을 넘어서게 된다.
"나랏빚 갚는 데 먼저 써야" 지적도
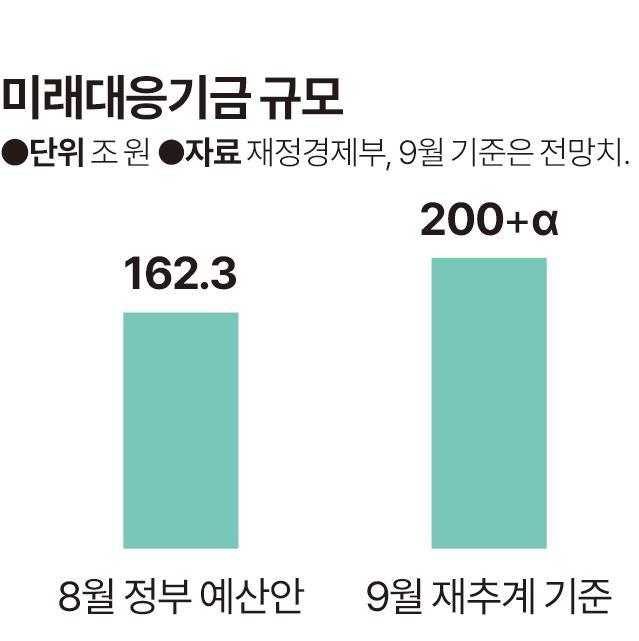 미래대응기금 규모. 시각물=신동준 기자.
다만 초과 세수를 나랏빚 갚는 데 써야 한다는 목소리도 작지 않다. 현행법은 결산 뒤 남은 세계잉여금을 지방교부세 정산과 공적자금 상환에 순서대로 쓰고도 남은 금액의 30% 이상을 국가채무 상환에 사용하도록 정하고 있다. 결산 전 초과 세수를 미래대응기금으로 넘길 경우 그만큼 국가채무 상환에 활용할 재원이 줄어들 수 있다는 지적이다.
국회의 꼼꼼한 검증을 받도록 설계된 국가 예산과 비교해 미래대응기금은 정부의 재량권이 크다는 점도 문제로 꼽힌다. 정부는 미래대응기금 사업 지출액의 30% 범위에서 국회에 기금운용계획 변경안을 제출하지 않고 조정할 수 있도록 하는 방안을 추진 중이다. 내년도 사업 지출액 45조4,000억 원을 기준으로 단순 계산하면 정부가 자체적으로 조정할 수 있는 규모는 약 13조6,000억 원에 달한다.
박수영 국민의힘 의원이 기획예산처로부터 받은 '2027년도 미래대응기금 예산사업설명자료'에 따르면, 기금 간 전출 등을 제외한 미래대응기금의 순수 지출 사업 131건 중 125건은 부처 요구안이 그대로 반영되거나 추가·증액된 것으로 분석됐다. 미래대응기금이 정부의 '쌈짓돈'으로 활용될 수 있다는 비판이 나오는 배경이다.
박 의원은 "한정된 재정을 관리하고 예산 낭비를 막아야 할 최후의 보루인 기획예산처가 오히려 나서서 방만 재정에 조력하는 행태"라고 지적했다.