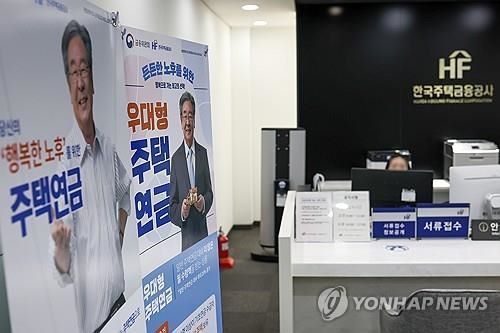
집은 있지만 당장 쓸 현금이 부족한 고령층이라면 주택연금을 활용하는 방법을 생각해볼 수 있습니다.
살던 집을 담보로 맡기고 계속 거주하면서 매달 연금을 받는 제도입니다.
가입자와 배우자는 평생 거주할 수 있고, 부부 가운데 한 명이 먼저 사망하더라도 배우자가 같은 금액의 연금을 이어서 받을 수 있습니다.
국가가 지급을 보증하기 때문에 연금이 중단될 위험도 없습니다.
받을 수 있는 금액은 집값과 가입 나이에 따라 달라집니다.
예를 들어 올해 3월 이후 일반주택의 종신지급·정액형에 가입할 경우, 부부 가운데 나이가 적은 사람이 70세이고 집값이 5억 원이면 매달 153만9천 원을 받을 수 있습니다.
60세에 가입하면 월 105만3천 원, 65세는 126만4천 원이고, 75세는 190만6천 원, 80세는 241만6천 원입니다.
늦게 가입할수록 예상 지급 기간이 짧아지는 만큼 매달 받는 금액은 많아지는 구조입니다.
시세가 더 높은 10억원짜리 일반주택이라면 72세 가입자가 종신 정액형 가입시 매달 334만5370원을 받을 수 있습니다. 기존에는 324만4000원이었으니 매달 약 10만원, 1년으로는 120만원을 더 받을 수 있게 된 셈입니다.
올해부터 혜택도 확대된 게 이유입니다.
3월 이후 신규 신청자의 월 지급금은 평균 3.13% 인상됐습니다.
평균적인 가입자인 72세, 주택가격 4억 원을 기준으로 하면 월 수령액이 129만7천 원에서 133만8천 원으로 4만1천 원 늘었습니다.
다만 기존 가입자에게 인상분이 소급 적용되는 것은 아닙니다.
가입 비용도 달라졌습니다.
초기보증료율은 주택가격의 1.5%에서 1%로 낮아졌습니다.
4억 원짜리 주택이라면 초기보증료가 600만 원에서 400만 원으로 줄어드는 셈입니다.
다만 매년 대출잔액에 붙는 연보증료율은 0.75%에서 0.95%로 높아졌습니다.
가입하려면 부부 가운데 한 명이 55세 이상이어야 하고, 부부가 보유한 주택의 공시가격 합계가 12억 원 이하여야 합니다.
다주택자도 주택 공시가격 합계가 12억 원 이하라면 가입할 수 있습니다.
저가주택을 가진 고령층이라면 우대형 주택연금도 살펴볼 수 있습니다.
부부 가운데 한 명 이상이 기초연금을 받고, 부부 합산 시가 2억5천만 원 미만의 주택 한 채를 보유한 경우가 대상입니다.
시가 1억8천만 원 미만 주택이라면 일반형보다 월 지급금을 최대 약 25% 더 받을 수 있습니다.
자녀 입장에서는 상속 문제도 따져봐야 합니다.
부모가 모두 사망하면 주택을 처분해 그동안 받은 연금과 이자, 보증료 등을 정산합니다.
집을 판 금액이 대출잔액보다 많다면 남은 돈은 상속인에게 돌아갑니다.
반대로 부모가 오래 살아 받은 연금이 집값을 넘어가더라도 부족한 금액을 자녀에게 청구하지 않습니다.
또 올해 6월부터는 질병 치료나 요양시설 입소, 자녀 봉양 등 불가피한 사유가 있다면 승인을 받아 집에 직접 거주하지 않으면서도 주택연금을 유지할 수 있게 됐습니다.
다만 주택연금에도 주의할 점은 있습니다.
가입 이후 집값이 크게 올라도 월 지급금이 자동으로 늘어나지는 않습니다.
중도 해지할 경우 그동안 받은 연금과 이자 등을 한꺼번에 갚아야 하고, 같은 집으로는 3년 동안 다시 가입할 수 없습니다.
또 정액형 상품은 물가가 오르더라도 월 지급금이 자동으로 인상되지 않습니다.
집을 자녀에게 물려줄지, 아니면 집에 계속 살면서 생활비로 활용할지.
노후 생활비와 의료비, 향후 거주 계획, 상속 재산까지 함께 따져본 뒤 선택하는 것이 중요합니다.
당신의 제보가 뉴스로 만들어집니다.SBS Biz는 여러분의 제보를 기다리고 있습니다.홈페이지 = https://url.kr/9pghjn