<상> 생산적 금융 플랫폼으로 진화
소규모 미술품·한우 조각투자 넘어
개인도 대형 인프라 등 투자 가능
월배당부터 이자수익 기대감 커져
기업은 ABS 대비 조달비용 덜어
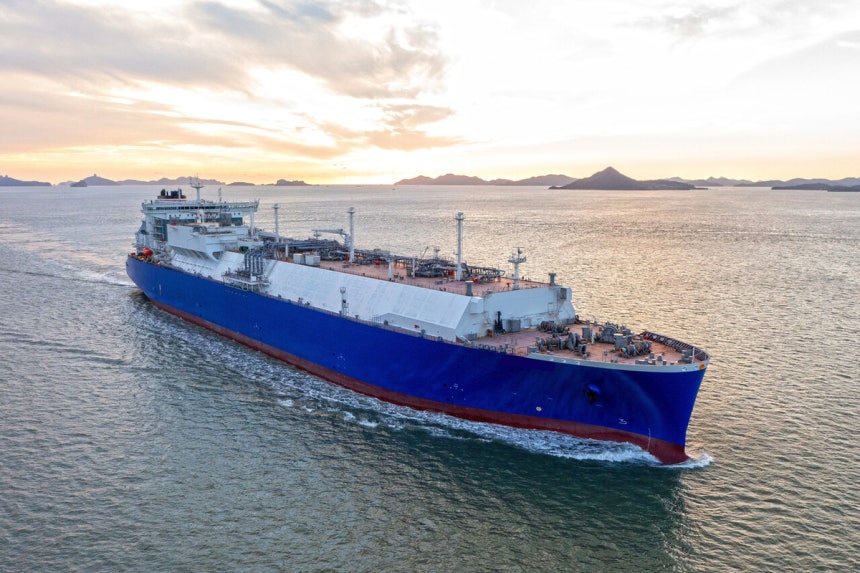 HD현대중공업이 건조한 액화천연가스(LNG) 운반선. 증권 업계는 선박 등 대형 인프라 자산이 토큰증권(STO) 시장 안착 후 등장할 ‘킬러 상품’이 될 수 있을 것으로 보고 있다. HD현대규제 샌드박스 시절 미술품이나 한우 등 일부 조각투자의 대체재 정도로 인식되던 토큰증권(STO)이 내년 제도화를 계기로 다양한 투자 길이 열리면서 수천억 원대 기업금융(IB) 시장의 새로운 자금 조달 창구로 부상하고 있다.
27일 금융투자 업계에 따르면 증권사들은 기관 전용 사모 머니마켓펀드(MMF)와 사모 사채 등 안정성이 검증된 정형 증권으로 시스템 안정성을 확보한 뒤 기업의 대규모 실물 인프라와 미래 현금 흐름을 유동화하는 대형 딜로 STO 범위를 넓힐 방침이다. 차별화된 대형 ‘킬러 자산’으로 시장 파이를 키우고 투자자를 끌어모으겠다는 판단에서다.
가장 적극적으로 가능성을 타진하는 영역은 신재생에너지와 대형 인프라 분야다. 주요 증권사들은 태양광·풍력 발전소에서 향후 발생할 전력 판매 대금과 탄소배출권, 선박 및 항공기 엔진 금융, 인공지능(AI) 데이터센터와 물류센터의 장기 임대수익권 등 연간 수백억 원에서 수천억 원대 현금 흐름을 쪼개 파는 구조를 검토하고 있다. 거액의 자금이 장기간 묶이는 거대 인프라 자산을 디지털 토큰으로 잘게 분할해 다수 투자자에게 매각하면 발행사는 조기에 공사 대금을 회수하고 투자자는 제도권 내에서 안정적인 인프라 수익을 분배받는 상품 설계가 가능하다. 이는 고금리 장기화로 자금줄이 마른 중견 개발사나 인프라 사업자들에도 전통적인 자산유동화증권(ABS) 대비 조달 비용을 낮추는 효과가 있다.
경색된 부동산 프로젝트파이낸싱(PF) 시장을 푸는 대안 모델도 준비되고 있다. 초대형 IB 증권사가 자체 자본이나 발행어음으로 우량 사업장의 선순위 대출에 핵심 투자자(앵커)로 참여해 사업 기초를 세운 뒤 중·후순위 대출 채권이나 지분 일부를 STO 형태로 쪼개 다수의 기관과 개인에게 분산 매각하는 방안이다. 과거 연체율 급등과 부실로 홍역을 치렀던 비제도권 부동산 온라인투자연계금융(P2P)과 달리 대형 증권사의 엄격한 리스크 실사를 거치고 투자자 보호 장치를 분산원장에 담을 수 있어 신뢰도를 한층 끌어올릴 수 있다는 분석이다.
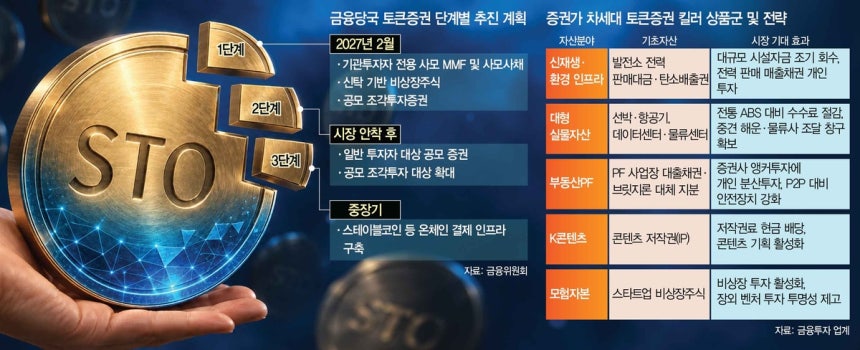 기관의 전유물이던 우량 채권의 소액화도 주요 추진 전략 중 하나다. 전통 장외 채권 시장에서 우량 사모 사채나 단기어음은 통상 1억 원 단위 이상으로 거래돼 개인투자자의 접근이 어려웠다. 증권사들은 분산원장 기술을 활용해 이를 1만 원에서 10만 원 단위로 잘게 쪼갠 소액 채권 상품으로 구성해 모바일트레이딩시스템(MTS)과 은행·가상자산거래소 등을 통해 공급하는 방안을 모색 중이다. 여기에 벤처·스타트업 지분을 신탁 방식으로 토큰화하는 비상장주식 유동화 모델까지 초기 모험자본 시장의 환금성을 높이는 방안도 타진되고 있다. 조각투자 대표 기초자산으로 알려진 음원의 경우 투자자들이 월 단위로 저작권 수익을 배당받는 것이 특징이다. 또 대출 채권의 경우 정해진 기간 동안 꾸준히 이자 수익을 기대할 수 있다.
업계에서는 STO가 기존 자산 유동화 체계의 비용 구조를 근본적으로 개선할 수 있다는 기대가 나온다. 기존 공모 회사채나 ABS는 주관사 수수료와 법률 자문비, 신탁 보수 등 발행 부대 비용만 수억 원에 달해 중소·중견기업이 활용하기 어려웠다. 반면 스마트 계약 기반의 STO는 중개 과정을 자동화해 전체 발행·관리 비용을 30~50%가량 절감할 수 있는 것으로 추산된다.
금융투자 업계 관계자는 “STO는 초기 샌드박스 단계의 단순 실물 조각투자를 넘어 기업의 자금난을 해소하고 안정적 현금 흐름을 나누는 생산적 금융의 핵심 플랫폼으로 진화하는 그림을 그리고 있다”며 “결국 제도가 본격화될 때 누가 먼저 우량 실물 자산을 발굴해 안정적인 현금 흐름을 토큰화하느냐가 증권사 IB의 새로운 경쟁력을 가를 것으로 전망된다”고 말했다.