국제 유가 급등에 금리상승 여파
5~30년물까지 ‘5%대 금리’ 쇼크
‘글로벌 저금리 시대’ 종말 분석도
연준 “지속적 공급충격 외면 못해”
 스콧 베선트 미국 재무장관. AFP연합뉴스미국 국채금리가 ‘심리적 저항선’으로 여겨졌던 5%를 연일 돌파하면서 전체 금리가 장기간 상승 구간에 오를 것이라는 전망이 나온다. 인공지능(AI) 투자가 전체 물가를 끌어올리며 5%대 국채금리가 ‘뉴 노멀’이 될 수 있다는 분석이다. 일각에서는 30년물 미 국채금리가 연내 6%를 넘어설 것이라는 전망까지 내놓고 있다.
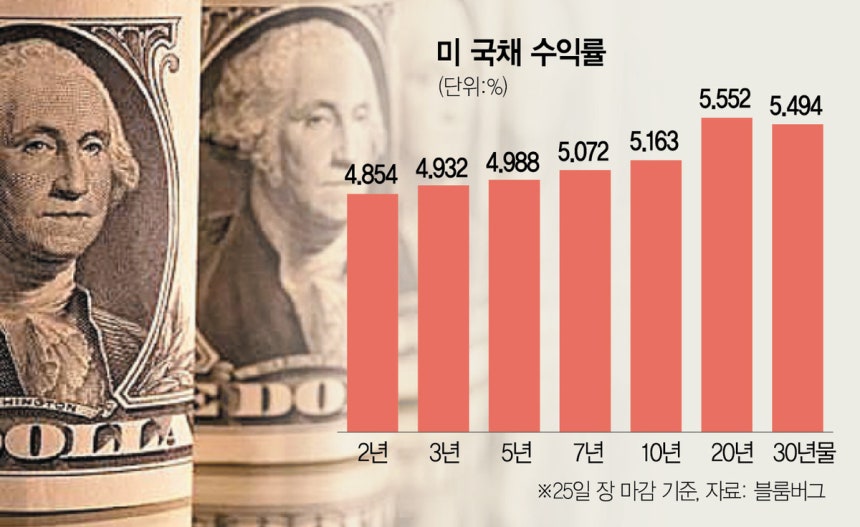
26일(현지 시간) 블룸버그통신에 따르면 거의 모든 만기의 미 국채금리가 5% 안팎에 안착했다. 글로벌 채권금리의 기준인 미 10년물 국채금리는 5.10%대에서 움직이고 있다. 24일에는 5.22%까지 상승해 2007년 6월 이후 가장 높은 수준을 보였다. 미 30년물 국채금리 역시 24일 5.501%까지 올라 2004년 이후 최고치를 찍었으며 미 5년물 국채금리도 23일 2007년 이후 처음으로 5% 선을 돌파했다.
시장에서는 채권금리가 추가로 오를 가능성이 높다고 보고 있다. 블룸버그가 최근 금융시장 전문가 173명을 대상으로 진행한 ‘마켓 펄스’ 설문조사에 따르면 응답자의 53%는 미 30년물 국채금리가 연내 6%를 넘어설 것이라고 답변했다. 이 전망이 현실화한다면 닷컴버블 시기였던 2000년 이후 처음이다.
미국 국채 시장의 ‘큰손’도 바뀌었다. 기존에는 국가나 기관 등 장기투자 고객들이 핵심이었다면 최근 들어서는 단기 수익성에 민감한 헤지펀드 투자자 비중이 높아지고 있다. 대표적으로 미국 국채 보유국 3위인 중국의 미 국채 보유액은 6월 기준 6334억 달러로 전월 대비 4%, 전년 동기 대비 13% 이상 감소했다. 이는 2008년 9월 이후 최저 수준이다.
 반면 최근 연준이 발표한 보고서에 따르면 2023년에서 2025년 사이 헤지펀드들이 미 국채에 대한 노출(익스포저)을 약 두 배로 늘린 것으로 나타났다. 미 국채 시장의 약 8.5%에 달한다.
직접적인 원인으로는 미·이란 갈등 재점화에 따른 국제유가 급등이 꼽힌다. 여기에 AI 투자를 위한 자금 수요 급증, 미 연방정부의 막대한 재정 적자, 연방준비제도(Fed·연준)의 긴축 기조도 작용했다. 전문가들은 이 같은 원인 때문에 국채금리 급등세가 일시적 현상이 아닌 근본적 체질 변화일 수 있다고 진단한다.
실제로 국채금리 상승은 미국만의 현상이 아니다. 블룸버그의 글로벌 국채 종합 지수에 따르면 전 세계 국채 평균금리는 4.04%로 2000년 이후 최고 수준이다. 월스트리트저널(WSJ)은 브루킹스연구소가 공개한 경제학자 스테인 판 니우에뷔르흐의 추정을 인용해 2025∼2032년 미국 데이터센터와 AI 관련 인프라에 총 10조 3000억 달러(1경 4077조 원)가 투자될 것으로 예상된다고 보도했다.
중립금리의 상승도 이런 주장을 뒷받침한다. 중립금리는 경제성장을 자극하지도, 억제하지도 않는 적정 금리를 의미한다. 기준금리가 중립금리보다 높다면 긴축, 반대로 낮다면 완화적이라고 볼 수 있다. 중립금리가 높아지면 자연스레 기준금리도 올라가 고금리가 장기화할 수 있다. 뉴욕 연방은행 모형에 따르면 실질 중립금리는 올해 2분기 1.65%로 지난해 1분기(1.36%)와 비교하면 상승했다.
반면 신중론도 여전하다. AI로 생산성 혁신이 기대되지만 추가적인 금리 인상을 버티기에는 역부족이라는 진단이다. JP모건 자산운용의 카렌 워드는 “10년물 금리에서 5%보다 훨씬 더 높게 올라갈 가능성은 낮다”고 예측했다.
이런 가운데 다음 달 연준 회의를 앞두고 연준 인사들의 발언에 주목된다. 연준의 2인자인 존 윌리엄스 뉴욕 연은 총재가 29일 연설할 예정이다. 그동안 완화적 발언을 해왔던 윌리엄스 총재는 25일 영국 옥스퍼드대 행사에서 “관세와 에너지 비용 상승이 가격 압력을 높게 유지시키는 ‘지속적인 공급 충격’을 외면할 수 없다”고 말해 시장을 긴장시켰다.