장남 이주원 지분 1.48→5.32%…3세 승계 속도
상무 승진해 신약개발 전략 담당…경영 참여 확대
자체 신약 대부분 임상 초기…성과 창출 ‘과제’
종근당그룹의 오너 3세 승계 작업이 빨라지고 있다. 이장한 회장이 보유한 종근당 지분 전량을 세 자녀에게 증여하기로 하면서다. 장남 이주원 종근당 개발전략센터장(상무)은 세 자녀 가운데 가장 많은 지분을 받는다.
눈여겨 볼 대목은 승계 작업이 진행되는 시점에 그룹의 사업 전략도 변하고 있다는 점이다. 종근당은 최근 수천억원 규모의 바이오 생산시설 투자를 결정하고 신약개발 자회사를 잇달아 설립했다. 올해 상반기에는 연구개발비와 임상시험 비용도 크게 늘렸다. 도입 품목을 중심으로 매출을 키우는 데서 나아가 자체 신약개발 역량을 확보하려는 움직임으로 해석된다.
이주원 센터장은 2020년부터 종근당에서 개발기획 업무를 맡았다. 지난해 이사에 이어 올해 상무로 승진했다. 경영 참여가 확대되는 시점에 종근당의 신약 투자도 본격화하고 있는 셈이다.
다만 자체 개발한 신약 후보물질 대부분이 임상 초기 단계라는 점은 부담이다. 승계와 맞물려 이주원 센터장이 향후 어떤 성과를 만들어낼지 주목된다.
 그래픽=정서희
이장한, 종근당 지분 전량 증여…장남 이주원 5.32%
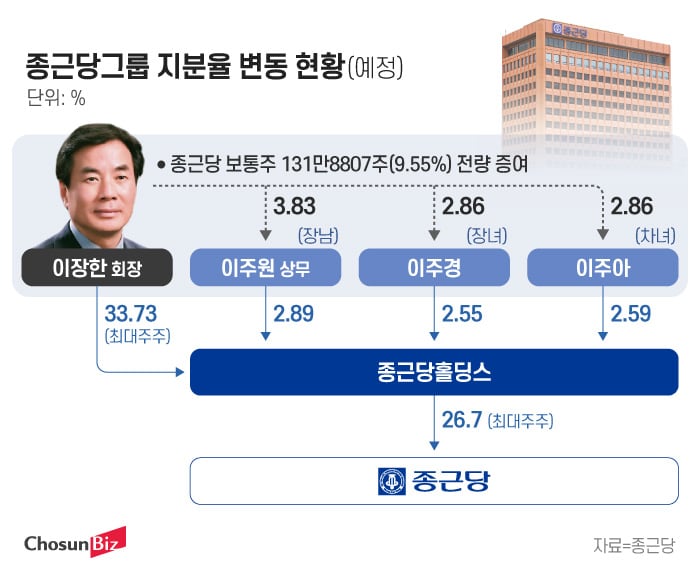
이장한 회장은 오는 9월 30일부터 10월 29일까지 자신이 보유한 종근당 주식 131만8807주(9.55%)를 세 자녀에게 증여할 예정이다.
장남 이주원 센터장이 52만8807주를 받아 지분율이 기존 1.48%에서 5.32%로 높아진다. 장녀 이주경씨와 차녀 이주아씨는 각각 39만5000주를 받아 지분율이 기존 1.18%에서 4.04%로 높아진다.
증여가 끝나면 이장한 회장의 직접 보유 지분율은 0%가 된다. 최대주주 및 특수관계인 지분율은 40.15%를 유지한다. 종근당홀딩스가 보유한 종근당 지분 26.70%도 변하지 않는다.
이주원 센터장은 세 자녀 가운데 유일하게 그룹 경영에 참여하고 있다. 그간 지분 기반도 꾸준히 넓혀왔다. 지난해 계열사 경보제약 지분을 증여받아 개인 최대주주(6.21%)가 됐고, 자신이 최대주주인 가족회사 벨에스엠(40%)을 통해 종근당홀딩스 지분도 확보하고 있다. 벨에스엠이 보유한 종근당홀딩스 주식은 1만7909주(0.36%)다.
업계에서 종근당그룹의 3세 승계 구도가 장남을 중심으로 굳어지고 있다는 평가가 나오는 배경이다.
다만 승계 구도가 완성됐다고 보기는 아직 어렵다. 지배구조의 핵심인 종근당홀딩스는 이장한 회장이 33.73%를 보유한 최대주주이고, 세 자녀의 지분은 각각 2%대에 머물고 있기 때문이다. 종근당홀딩스에 대한 추가 증여나 지분 이동 계획은 구체화되지 않고 있다.
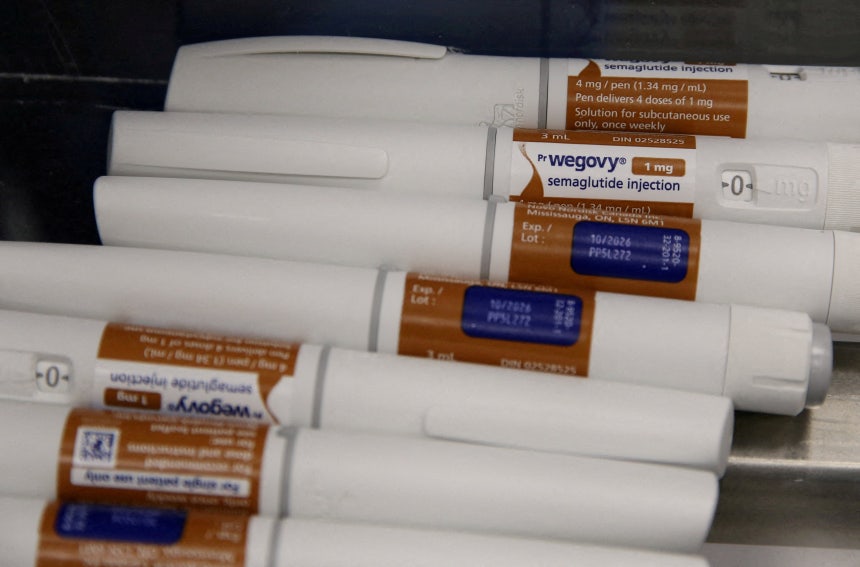 노보노디스크의 비만 치료제 ‘위고비‘. 위고비는 올해 상반기 935억원의 매출을 기록하며 종근당 단일 품목 가운데 가장 큰 비중을 차지했다. 종근당은 지난해 10월부터 노보노디스크와 국내에서 위고비를 공동판매하고 있다./로이터 연합뉴스
3년 연속 영업익 감소…상반기 상품 매출, 제품 매출 역전
승계 작업과 함께 종근당의 사업 구조도 변화를 맞고 있다.
3년 연속 이어진 영업이익 감소 영향이 컸다. 종근당은 2023년 1055억원, 2024년 1017억원, 지난해 806억원의 연간 영업이익을 기록했다. 영업이익률은 2023년 약 6.3%에서 지난해 약 4.7%로 떨어졌다.
올해 상반기도 마찬가지였다. 종근당의 연결 기준 매출은 9262억원으로 전년 동기 대비 10.8% 증가했지만 영업이익은 327억원으로 9.4% 감소했다.
매출을 끌어올린 것은 다른 회사에서 들여와 판매하는 ‘상품’이었다. 상반기 상품 매출은 4948억원으로 전년 동기보다 23.6% 늘었다. 전체 매출에서 차지하는 비중도 53.4%로 절반을 넘어섰다.
반면 자체 개발한 ‘제품’ 매출은 4103억원으로 0.7% 증가하는 데 그쳤다. 지난해 상반기에는 제품 매출이 상품 매출보다 많았지만 올해는 순서가 뒤집혔다.
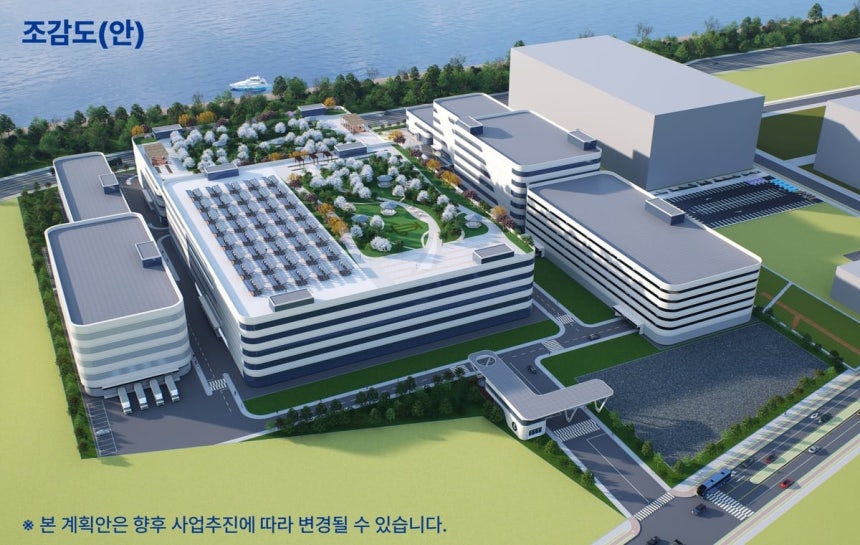 종근당 배곧 바이오의약품 복합연구개발단지 조감도./시흥시
이주원 역할 확대 속 신약개발 투자 전방위 확대
올해 종근당은 신약개발 투자를 시설·조직·임상 세 방향으로 동시 확대하고 있다.
우선 경기 시흥 배곧에 바이오 생산시설을 짓는다. 현재까지 확정된 투자 규모는 4874억원이며, 2028년 하반기 가동이 목표다. 종근당은 장기적으로 배곧에 약 2조2000억원을 투입한다는 계획이다.
연구개발 조직도 분리했다. 지난해 10월 아첼라를 설립한 데 이어 올해 4월 뉴라테온을 설립했다. 아첼라는 유망한 후보물질의 임상과 사업화를 추진하는 개발 전문회사로, 종근당의 합성신약 후보물질 가운데 ‘CKD-508(이상지질혈증)’, ‘CKD-514(비만 및 제2형 당뇨)’, ‘CKD-513(신경질환)’을 이관받았다.
뉴라테온은 개량신약과 제네릭 개발, 제제·분석 연구 등을 맡고 외부 연구개발 사업도 수행한다. 종근당은 올해 상반기 아첼라에 107억원, 뉴라테온에 105억원을 출자했다.
연구개발비도 빠르게 늘리고 있다. 올해 상반기 연결 기준 연구개발비는 1135억원으로 전년 동기보다 36.6% 증가했다. 매출의 12.3%에 해당하는 규모다. 임상시험 비용은 288억원으로 지난해 상반기 166억원보다 73.7% 늘었다.
 종근당 효종연구소 연구원들이 신약 후보물질의 특성을 분석하고 있다./종근당
자체 신약 상용화까지 시간…“외부 후보물질도 확보”
문제는 신약개발 투자와 성과 사이의 시간 차다. 임상 실패 가능성도 있다.
현재 종근당의 자체 개발 신약 파이프라인은 임상 초기 단계에 집중돼 있다. 아첼라가 개발하는 CKD-508은 1상을 마쳤고 2상 진입을 준비하고 있다. CKD-514와 ‘CKD-513은 전임상 단계다.
종근당이 직접 개발 중인 항암 바이오신약도 비슷하다. 이중항체인 ‘CKD-702(비소세포폐암)’는 1상을 진행하고 있고, 항체약물접합체(ADC)인 ‘CKD-703(비소세포폐암 및 고형암)’은 1·2a상 단계다.
종근당은 과거 기술수출 경험을 들어 자신감을 보이고 있다. 회사는 2023년 노바티스에 한국을 제외한 ‘CKD-510(심방세동)′의 글로벌 권리를 이전한 바 있다. 계약 규모는 최대 13억500만달러로, 현재 2상이 진행 중이다.
외부 신약 후보물질 도입도 병행한다. 2012년과 2016년 각각 도입한 ‘CKD-943(요독성 소양증)’과 ‘CKD-950(간세포암)’은 현재 3상에 진입한 상태다. 지난달에는 2상 중인 ‘KIO-301(망막색소변성증)’도 도입했다.
회사 측은 “개발·허가·상업화까지 직접 참여할 수 있는 과제를 중심으로 검토하고 있다”며 “개발 단계와 관계없이 당사 역량과 시너지를 낼 수 있는 유망 물질이 있다면 적극적으로 검토한다는 방침”이라고 밝혔다.