주주 흩어진 대기업, 주주동의 확보 난관
첫 사례 부담에 ‘1호 회피’ 눈치싸움도
 /그래픽=챗GPT
이 기사는 2026년 9월 22일 10시 04분 조선비즈 머니무브(MM) 사이트에 표출됐습니다.
대기업집단의 자회사 상장 시계가 중복상장 예외 허용 명문화에도 계속 멈춰 있다. 덕산넵코어스와 디티에스가 모회사 주주동의를 앞세워 중복상장 예외 허용을 받아냈지만, 주주 구성이 넓게 흩어진 대기업 입장에서는 주주동의가 현실적으로 어렵다는 평가가 나온다.
22일 투자은행(IB) 업계에 따르면 대기업집단 기업공개(IPO) 기대주로 거론됐던 HD현대그룹 HD현대로보틱스, LS그룹 에식스솔루션즈, 한화그룹 한화에너지 등 대기업 계열사들이 상장 주관사 선정 이후 작업을 진행하지 못하고 있다.
IB 업계 한 관계자는 “‘중복상장 가이드라인’(세부기준)이 발표되면 대기업 계열사도 상장 추진 절차를 재개할 것이란 관측이 나오기도 했지만, 아직은 별다른 움직임이 없다”면서 “올해 코스피 신규 상장 기업이 3곳에 그칠 수 있다는 이야기까지 나오고 있다”고 말했다.
‘중복상장 가이드라인’은 상장사의 자회사 상장으로 발생하는 일반주주 권익 침해를 막고, 국내 증시 활성화를 이루겠다며 정부가 지난 7월 내놓은 중복상장 추진 세부 기준이다. 증권선물위원회·금융위원회 의결과 한국거래소 규정 개정을 거쳐 지난 8월 3일 시행됐다.
정부는 자회사 상장을 원칙적으로 막되, 모회사 이사회가 주주영향 평가·주주보호 방안 마련 등 5대 의무를 이행하고 일반주주의 동의를 확보한 경우 중복상장도 허용하기로 했다. 실제 덕산넵코어스와 디티에스는 모회사 주주동의를 진행, 상장을 목전에 뒀다.
주주동의 요건이 덕산넵코어스 등과 달리 대기업에는 부담으로 작용하고 있다는 분석이 나온다. 주주동의 인정 기준이 참여주식의 과반 찬성, 발행주식 총수의 4분의 1 이상 찬성인데 더해 최대주주와 특수관계인의 의결권은 3%까지만 인정하는 ‘3%룰’도 적용됐기 때문이다.
증권사에서 IPO를 담당하는 한 임원은 “오너 지분이 3%로 묶이는 순간 나머지 표는 일반주주에게서 끌어와야 하는데, 기관 투자자에 소액주주까지 광범위하게 상대해야 하는 대기업은 발행주식총수 4분의 1이라는 정족수 자체를 채우기가 쉽지 않다”고 말했다.
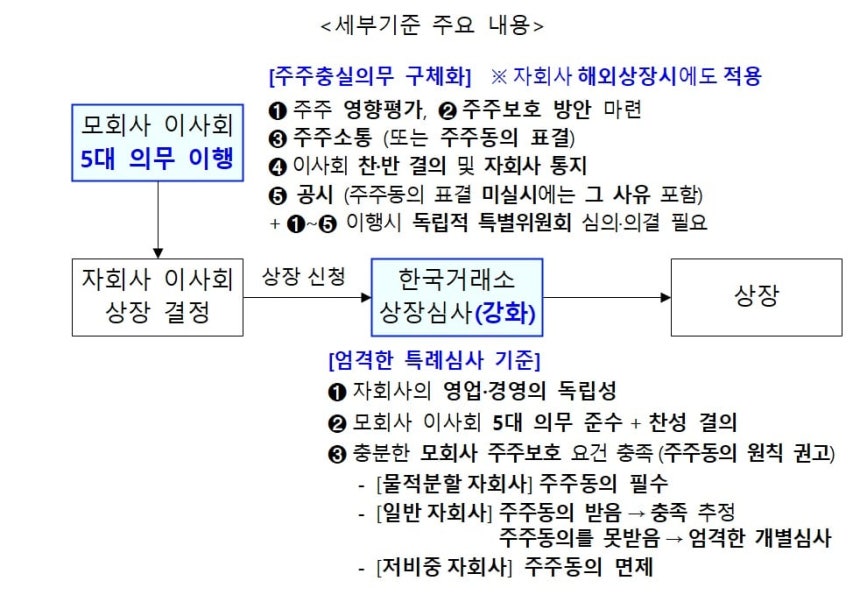 중복상장 세부기준 주요 내용. /금융위원회 제공
중복상장 예외 1호 타이틀을 거머쥔 덕산넵코어스만 해도 모회사인 덕산하이메탈의 소액주주 수가 약 2만8000명 수준이다. HD현대, 한화의 소액주주가 10만명에 육박한다는 점을 고려하면 상대적으로 적다. 여기에 상장 주관사가 기관 투자자 설득에 적극적으로 나서고, 회사가 주주 환원도 약속하면서 임시주주총회에서 92% 찬성률을 이끌어냈다.
여기에 첫 사례가 사실상 후속 심사의 판례가 된다는 점도 대기업의 발을 묶고 있다. 첫 주자가 예상보다 까다로운 요구를 받으면 뒤따르는 부담이 커질 수밖에 없는 탓에 대기업 계열사 중복상장 돌파 ‘1호’만은 피하려는 눈치싸움이 벌어지고 있다는 게 업계의 전언이다.
기업별 사정도 통과를 장담하기 어렵게 한다. HD현대로보틱스는 사업부를 떼어내 세운 물적분할(사업부를 잘라 별도 법인으로 만드는 것) 자회사로 분류돼 주주동의가 사실상 필수인 데다, 로봇사업 가치가 이미 모회사 HD현대에 반영돼 있다는 지적을 넘어서야 한다.
LS는 앞서 미국 증손회사 에식스솔루션즈(전기차 모터·변압기용 특수권선) 상장을 한국거래소 예비심사 청구까지 밀어붙였다가, 핵심 성장사업을 떼어낸다는 소액주주 반발과 정치권 압박에 이미 자진 철회한 전력이 있다. 주주동의 문턱을 넘기도 전에 여론에 밀린 사례다.
한화에너지는 한화그룹 지주회사인 ㈜한화의 최대주주라는 점에서 통상적 자회사 상장과 반대인 ‘모회사 상장’에 가깝지만, 지배구조 최상단에 놓인 만큼 일반주주 설득 부담에서 자유롭지 않다. 상장이 곧 오너일가의 승계 재원 확보와 맞물린 사안이라는 점도 부담을 키운다.
업계 한 관계자는 “그나마 HD현대로보틱스가 최근 주관사와 만나 주주 보호방안 등 마련을 위한 초기 논의를 시작한 것으로 안다”면서도 “주주총회 개최와 주주동의 확보 등 작업 시작은 별개의 문제로, 대기업 계열사 상장은 언제가 될지 알 수 없는 상황”이라고 말했다.