주담대 월 2조…전문가 "내년까지 안 꺾여"기준금리가 두 달 연속 올랐지만, 집값 기대는 꺾이지 않고 있다. 집값이 더 오를 것이란 기대(주택가격전망 지수)는 인상 전보다 오히려 많아져 5년 전 금리인상기와 다른 양상을 보이고 있다.
은행 주택담보대출은 금리인상 뒤에도 매달 2조원씩 늘었고 8월엔 두배로 늘린 연간 총량을 한 달 만에 채웠다. 한국은행은 선제적 인상이 집값을 누를 것으로 기대했지만, 시장은 아랑곳하지 않고 있다.
지난 23일 한은이 발표한 주택가격전망 소비자동향지수(CSI)는 125로 전월과 같은 수준을 유지했다. 지난 7월과 8월 기준금리를 각각 0.25%포인트(p)씩 인상하며 3.00%까지 올렸지만 두 차례 인상 모두 지수를 움직이지 못했다. 첫 인상 전인 6월 조사(120)보다 지수는 더 높아졌다.
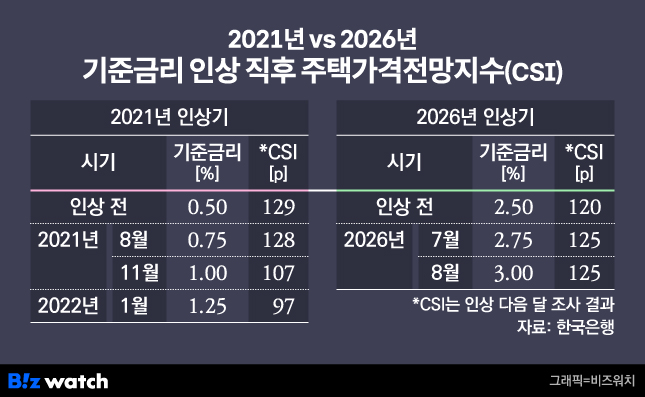 금리인상기 주택가격전망지수 변화/그래픽=비즈워치소비자동향조사는 한은이 매달 전국 2500가구에 경기, 생활형편, 금리, 집값 등에 대한 전망을 묻는 조사다. 이번 조사는 9월 9~16일에 이뤄졌다. 주택가격전망 CSI는 100을 기준으로 이를 넘으면 6개월 뒤 집값이 지금보다 오를 것이라는 응답이 더 많았다는 의미다.
금리수준전망 CSI는 128로 전월보다 3p 올라 2023년 1월 이후 가장 높았다. 응답자들은 금리 추가 인상을 예상하면서도 집값이 계속 오를 것으로 봤다.
2021년엔 두 번째 인상에 '심리' 꺾였다
직전 인상기였던 2021년과 다른 모습이다. 한은은 2021년 8월 기준금리를 0.50%에서 0.75%로 올리고 11월 1.00%, 이듬해 1월 1.25%로 잇달아 올렸다. 당시 주택가격전망 CSI는 인상 전 129에서 두 번째 인상 뒤 107까지 내려앉았다. 세 번째 인상 뒤에는 100 아래로 떨어졌고, 그해 11월 역대 최저인 61까지 내려갔다.
하지만 이번에는 두 번째 인상 뒤에도 변화가 없었다. 당시보다 금리를 더 빠르게 올리고 있지만, 시장의 반응은 크지 않았다.
통상 금리가 오르면 가계대출 증가세가 꺾이고 집값을 억누르는 효과가 있을 것으로 기대한다. 앞서 한은도 선제적 금리 인상이 수도권 주택가격과 가계부채 증가세를 완화하는 데 도움이 될 것이라고 설명했다. 아직 8월 인상이 본격적적으로 반영되지 않아 평가가 이른 감은 있지만 두 차례 조사에서는 효과가 아직 나타나지 않고 있다.
전문가들은 이번 인상기가 2021년과 출발점부터 다르다고 설명했다. 아주 낮은 금리에서 급격하게 금리가 올라 시장 충격이 컸던 당시와 달리 이번 인상은 이미 높은 금리 수준에 적응된 상태에서 시작됐다는 것이다.
부동산 시장 상황도 다르다고 짚었다. 함영진 우리은행 부동산리서치랩장은 "시장에 유동성은 있지만 높아진 월세와 사라진 전세 매물에 집을 사는 것밖에 선택지가 없어 금리 부담이 심리를 꺾는 힘이 그때와 다르다"고 말했다.
이어 "5월 이후 서울 거래는 주춤한데 가격과 심리는 잘 안 빠지는 현상이 나타나고 있다"며 "분위기가 반전하려면 임대차 공급, 즉 입주 물량이 필요한데 공급은 장기 효과라 내년까지는 심리가 꺾이기 어려울 것"이라고 내다봤다.
억눌린 수요가 금리와 대출총량 뚫었다
시장의 심리가 꺾이지 않으면서 대출도 꾸준히 늘고 있다. 금융위원회에 따르면 은행 자체 일반 주택담보대출(전세‧집단 제외)은 첫 인상이 있던 7월 2조1000억원, 두 번째 인상이 있던 8월 2조원 순증했다. 인상 전인 6월보다 더 늘었다.
정부가 지난달 은행권 가계대출 증가율 목표를 3.0%로 올리면서 5대 은행 연간 한도도 기존 4조3363억원에서 7조1127억원으로 늘었다. 하지만 지난 17일 기준 5대 은행 가계대출(정책대출 제외) 잔액은 652조2617억원으로 연초 대비 7조2900억원 늘었다. 추가로 받은 2조7800억원을 한 달 만에 쓴 셈이다.
은행권에서는 금리가 오른다고 곧바로 수요와 대출에 영향을 주지는 않는다고 짚었다. 대출금리가 1%p 올라도 집을 사야 한다고 생각하면 대출을 받는다는 것이다.
한 은행 관계자는 “예전 인상기는 수요와 공급이 모두 있는 상태에서 금리만 올라 수요가 줄었지만, 지금은 수요를 계속 막아놓은 상태에서 금리가 오른 것”이라며 “억눌린 수요가 소화되는 국면이라 금리가 올라도 대출이 줄지 않는다”고 설명했다.