지수연동예금 올해 7조 가까이 판매
 서울 시내 시중은행 ATM기기 모습. [뉴스1]한국은행의 기준금리 인상으로 은행들이 잇달아 예금금리를 올리면서 연 4%대 금리를 눈앞에 둔 정기예금으로 목돈이 몰리고 있다. 증시가 횡보하는 가운데 예금 매력도가 높아지면서 주요 은행의 정기예금 잔액은 사상 처음 1000조원을 돌파했다. 녹아웃(Knock-out) 조건을 완화한 지수연동예금(ELD)에도 관심이 이어지고 있다.
28일뉴스1 보도에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 1년 만기 대표 예금 금리는 연 3.40~3.55% 수준이다. 한국은행이 기준금리를 인상한 직후 2.9~3.2% 수준이었던 것과 비교하면 상·하단 모두 크게 올랐다.
지방은행까지 포함하면 연 4% 돌파를 눈앞에 두고 있다. 광주은행 ‘굿스타트예금’은 최고 연 3.95%, 부산은행 ‘더(The) 특판 정기예금’은 최고 연 3.92%를 제공한다. 이외에도 최고 연 3.8%대 상품이 8개, 3.7%대가 5개에 달한다.
예금금리가 오르고 증시가 조정을 받으면서 ‘주식에서 예금으로’ 자금 이동도 빨라지고 있다. 5대 은행의 정기예금 잔액은 지난달 말 1005조2319억원으로 사상 처음 1000조원을 넘어섰다.
7월 한 달 동안 35조5401억원 늘어난 데 이어 8월에도 20조원 이상이 유입됐다. 추가 기준금리 인상 가능성도 거론되고 있어 예금 선호 현상이 당분간 이어질 것이란 전망이 나온다.
정기예금보다 높은 수익률을 기대하면서 원금도 보장받을 수 있는 지수연동예금(ELD)에 대한 관심도 계속되고 있다. ELD는 예금자보호법에 따라 원리금을 최대 1억원까지 보호받으면서 주가지수 움직임에 따라 추가 수익을 얻을 수 있는 상품이다.
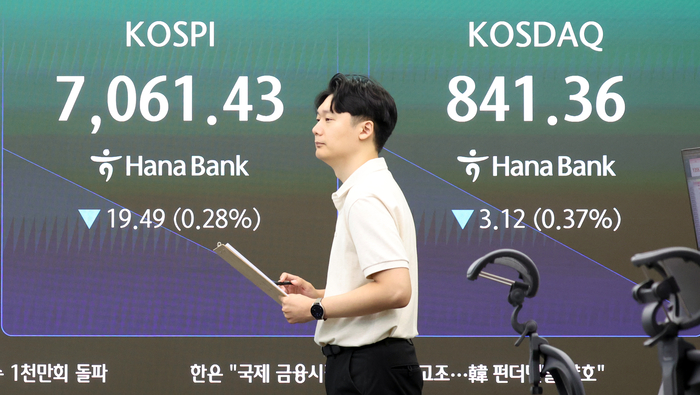 28일 오전 서울 중구 하나은행 본점 딜링룸 전광판에 증시 시황이 표시돼 있다. [뉴스1]통상 코스피200지수 등을 기초자산으로 삼으며 만기는 6개월 또는 1년이다. 다만 일부 상품은 주가가 일정 기준 이상 오르거나 떨어지면 약정된 기본 수익률만 제공하는 ‘녹아웃’ 조건이 있어 주의해야 한다. 실제로 지난해 상반기 판매된 상당수 ELD는 올해 코스피가 크게 오르면서 역설적으로 상한선을 넘어 녹아웃돼 최저 수익률로 만기 상환되기도 했다.
이에 금융감독원은 지난 4월 은행권에 ELD 상품 구조를 충분히 설명하고 과도한 최고금리 경쟁을 지양할 것을 당부했다. 향후 주가 변동성을 반영해 소비자에게 실질적으로 유리한 구조로 상품을 설계할 것도 권고했다.
이후 은행들은 최고금리를 일부 낮추는 대신 녹아웃 조건을 완화하는 방향으로 상품을 개편하고 있다. 신한은행이 출시한 삼성전자·SK하이닉스 지수 추종 ELD가 대표적이다. 개별 종목 지수를 추종하면서 녹아웃 조건을 유연하게 설계해 연 3.41~3.71%의 수익률을 제공한다.
일반 정기예금보다 높은 수익을 노리는 투자자들의 관심도 여전하다. 하나은행이 1000억원 한도로 판매하는 ‘지수플러스 정기예금 고수익추구형’은 기본금리 2.7%에 지수 상승분을 참여율 22%로 반영해 최저 연 2.7%에서 최고 11.5%의 수익률을 제공한다. 다만 약정 기간 지수가 기준 대비 40%를 초과 상승하면 최고금리가 사라지는 구조다.
올해 8월까지 4대 은행(KB국민·신한·하나·NH농협)에서 판매된 ELD는 총 6조7444억원으로 집계됐다. 지난해 전체 판매액 12조3338억원에는 못 미치지만 증시 조정과 금융당국 가이드라인에 맞춰 상품을 개편한 점을 고려하면 꾸준한 수요가 이어지고 있다는 평가다.