 경기도 성남시 소재 JT저축은행 본사 /사진 제공=JT저축은행
28일 JT저축은행에 따르면 6월 말 기준 총 대출금은 1조8326억원으로 전년동기(1조7955억원) 대비 3.7% 늘었다. 이는 2022년 3월 말(1조8349억원) 이후 약 4년 만에 최대 규모다. 장기간 1조6000억원에서 1조7000억원대를 횡보한 뒤 본격적인 증가 흐름에 진입했다. 최근 주요 대형사의 대출금이 1년 전보다 감소한 것과 비교하면 두드러지는 성과다.
리테일 중심 잡고 기업금융 다지기JT저축은행은 과거 리테일(소매금융)에 집중돼 있던 여신 포트폴리오를 재편하는 데 주력했다. 기업금융 조직 보강 등으로 사업 동력을 높인 게 대표적이다. 가계대출 자산을 인위적으로 감축하지 않고 기업대출 자산 확대를 병행하며 외형을 키우는 방식이다. 리밸런싱 초기 건설 경기가 냉각되며 일시적으로 자산 성장이 주춤했지만 최근 들어 회복세를 보이고 있다.
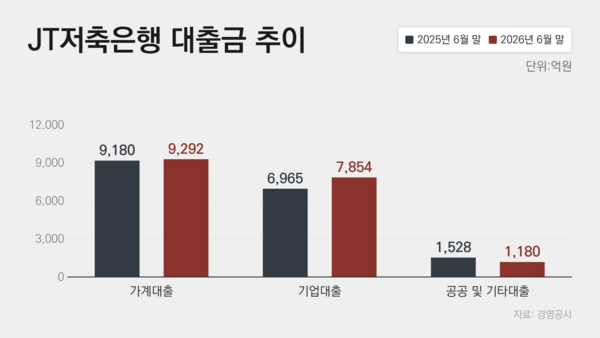
JT저축은행의 6월 말 기준 가계대출 잔액은 9292억원으로 전년동기(9180억원) 대비 1.2% 증가했다. 같은 기간 총 대출금 중 차지하는 비중은 51.9%에서 50.7%로 1.2%p 줄었다. 기업대출 잔액은 지난해 6월 말 6965억원에서 올 6월 말 7854억원으로 12.8% 늘었다. 공공 및 기타대출 감소분을 기업대출로 상쇄하며 총 대출금 성장 흐름을 이어갔다.
JT저축은행이 대출 영업을 전개하며 가장 중요하게 보는 건 입구 관리다. 무리한 외형 확대 대신 우량 차주 중심의 자산 확보로 질적 성장을 유도하기 위함이다. 2분기 말 기준 연체율이 전년동기(6.88%) 대비 0.57%p 하락한 6.31%를 기록하는 등 자산 건전성이 개선되고 있는 점도 영업 동력을 높이는 데 기여하고 있다.
JT저축은행은 내부적으로 당분간 대출 자산이 점진적인 우상향 흐름을 보일 것으로 예상하고 있다. 가계대출의 경우 당국 규제 등의 여파로 성장성이 제한될 수 있는 만큼 기업대출을 필두로 한 성장 전략이 전개될 것으로 전망된다. 이르면 내년 초 대출금이 1조9000억원을 돌파한 뒤 연중 사상 처음으로 2조원을 달성할 가능성도 열려있다.
 /그래픽=유한일 기자
JT저축은행의 비용 절감 성과가 가시화되고 있다는 점도 이익 창출력을 높이는 배경으로 꼽힌다. 상반기 이자비용은 272억원으로 전년동기(300억원) 대비 9.3% 감소했다. 이자 부문에서의 수익은 늘고 비용이 줄었다는 건 예대마진을 극대화할 수 있는 구조로 직결된다. 회사의 영업이익은 지난해 상반기 105억원에서 올 상반기 113억원으로 증가했다.
JT저축은행은 지난해 160억원의 당기순이익을 기록하며 2022년 이후 3년 만에 흑자 전환했다. 올 상반기 당기순이익은 90억원으로 전년동기(82억원) 대비 빠른 진도율을 보이고 있다. 하반기 대출 자산 성장과 자산 건전성 개선 등의 효과가 뒷받침되면 2년 연속 흑자도 무난할 것으로 예상된다. 이 경우 그동안 공 들여온 체질 개선과 경영 정상화 작업에도 탄력을 더할 수 있다는 평가다.
JT저축은행 관계자는 "2015년 한국 출범 당시에는 가계 신용대출 정책 상품 위주로 9:1 비중의 사업 포트폴리오를 구성하고 있었다"며 "현재는 중금리 대출을 기반으로 한 서민금융 지원과 기업대출 성장으로 균등한 사업 포트폴리오를 구성해 2조원대의 대형 저축은행으로 성장해 나가고 있다"고 말했다.