A씨와 같은 ‘영끌(영혼까지 끌어모아 대출)족’이 늘면서, 결혼한 지 5년이 채 안 된 초혼 신혼부부의 대출액 중간값이 8년 새 130% 증가했다. 같은 기간 3억원 이상 대출을 받은 비중은 4배로 불어났다.
 서울 강남구 삼성동 코엑스에서 열린 2025 추계 웨덱스 웨딩 박람회에서 예비 부부들이 전시된 드레스를 살펴보고 있다. 뉴스1
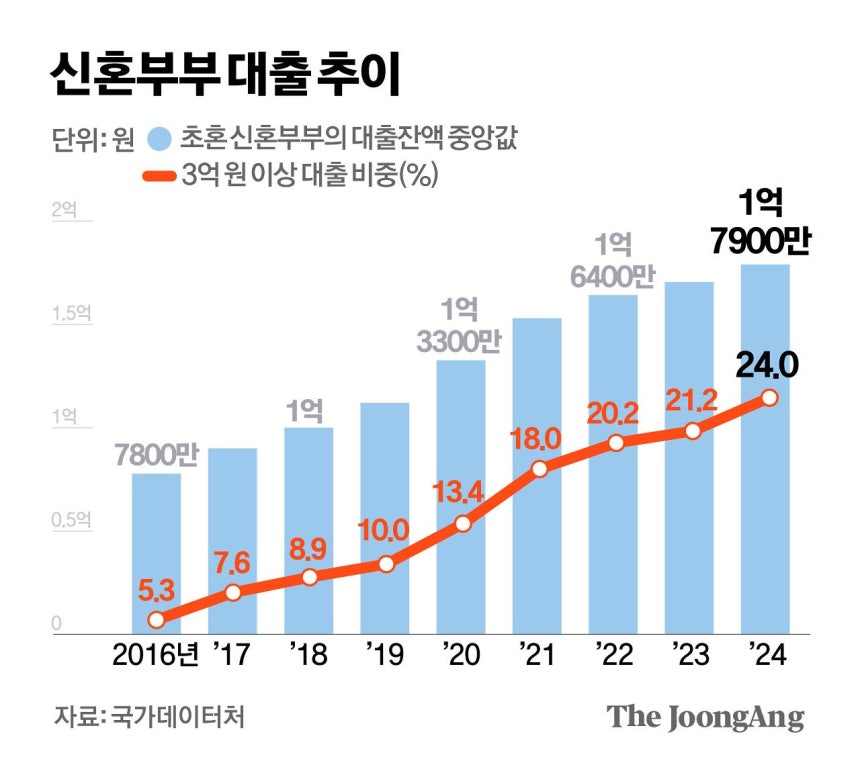
28일 국가데이터처 국가통계포털에 따르면 초혼 신혼부부의 대출 잔액 중앙값은 2024년 기준 1억7900만원으로, 1년 새 5% 늘었다. 대출 잔액 중앙값은 가계대출이나 개인사업자 대출잔액이 있는 부부를 대상으로 잔액을 금액순으로 나열했을 때 중앙에 위치하는 값을 뜻한다. 관련 통계 집계가 시작된 2016년(7778만원)에 비하면 8년 새 130.1% 증가했다. 2018년 1억원, 2021년 1억5000만원을 넘어서는 등 빠르게 불어나고 있다. 지난해와 올해 집값 상승세를 고려하면 현재는 한층 더 커졌을 것으로 예상된다.
 김경진 기자
고액 대출 쏠림 현상도 심하다. 초혼 신혼부부 가운데 3억원 이상 대출을 받은 비중은 2016년 5.3%에서 2024년 24%로 4배 이상으로 늘었다. 내 집 마련 비용이 올라간 게 영향을 미쳤다. 2024년 기준 주택을 소유한 초혼 신혼부부의 3억원 이상 대출 비중은 33.2%로, 주택 미소유(16.7%)보다 2배 가까이 높았다.
허준영 서강대 경제학부 교수는 “금리 인상 사이클이 시작된 만큼 신혼부부의 원리금 부담이 더 커질 수 있다”며 “경제의 한 축인 소비를 약화시킬 수 있다는 점이 가장 우려되는 부분”이라고 짚었다.
서울에 거주하는 유주택 신혼부부의 경우 보유 주택의 공시가격 총액이 6억원을 초과하는 비율이 2015년 5.9%에서 2024년 31.4%로 5.3배 뛰었다. 서울 신혼부부 10쌍 중 3쌍이 시세 8억원 후반대인 주택을 보유하고 있다는 의미다.
인구 감소 등의 영향으로 서울에 사는 신혼부부 자체는 줄었지만, 고가의 주택을 갖고 있는 부부는 늘었다. 서울 거주 유주택 신혼부부 규모는 2015년 8만8500쌍에서 2024년 4만8989쌍으로 44.6% 줄었다. 반면 공시가격 6억원 초과 주택 자산을 소유한 부부는 같은 기간 5254쌍에서 1만5368쌍으로 약 3배로 늘었다.