
국내 증시 하락 여파로 지난 7월부터 은행 정기예금으로 몰렸던 자금이 이제는 적금을 찾고 있다. 예금 다음으로 금리가 상대적으로 높은 데다 안정적이라고 평가받는 상품에 대한 관심이 커진 것이다. 은행들이 특판 상품을 경쟁적으로 선보인 것도 영향을 주고 있다는 분석이다.
29일 매일경제가 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)을 조사한 결과 이달 들어 28일까지 적금은 직전 달 말 대비 1조2059억원 늘어났다. 증가율로 따지면 2.7%에 달한다.
7월 이후 증시에서 자금이 빠지면서 은행으로 향하던 '역(逆)머니무브'는 정기예금으로 쏠렸다. 올해 7월 말 5대 은행의 정기예금 잔액은 984조9399억원으로 직전 달 대비 35조5401억원이나 늘어났고, 8월에도 20조2920억원 늘며 잔액 1000조원을 돌파하기도 했다. 두 달 만에 5대 은행으로 몰린 정기예금은 56조원에 가깝다. 그러다가 이달 들어서는 확연히 주춤한 모습이다. 지난 28일 기준 증가액은 3799억원에 불과하다.

반면 7월에 직전 달 대비 2조원 줄었고, 8월에는 734억원 늘어나는 데 그쳤던 적금이 이달엔 증가액 1조원을 훌쩍 넘었다. 5대 은행 적금 잔액은 46조원대로 1000조원을 넘긴 정기예금의 20분의 1에 불과하다. 이 때문에 예금을 웃도는 적금의 증가세는 이례적으로 평가받는다.
적금이 증가한 데에는 은행들의 특판 경쟁이 한몫하고 있다. 자금 조달 경쟁에 나선 은행들이 최근 금리 인상기에 두 자릿수 이자를 주는 상품을 속속 내놓고 있다.
KB국민은행의 'KB카드쓰담적금'은 최고 연 12%의 이자가 제공된다. 6개월 동안 매달 최대 30만원을 넣을 수 있는 적금으로, 기본금리는 연 2%지만 여러 조건을 충족하면 최고 금리를 받을 수 있다. 신한은행의 '신한 적금 9단'은 첫 거래·카드 실적 조건에 따라 우대금리를 제공해 최고 연 9%의 금리를 내걸었다. 하나은행의 '오늘부터 하나적금'도 최고 연 7%대 금리를 제시한다. 우리은행의 '우리 팀 코리아 적금2' 역시 국가대표팀 성적과 연계한 우대금리로 최고 연 7%대 금리를 제공한다.
적금은 최고 금리 달성까지 조건이 까다로운 편이다. 대부분 신규 거래와 카드 사용 실적, 급여 이체 등이 포함된다. 금리 인상기에 은행의 조달 비용이 늘어난 상황에서 적금 특판은 나쁘지 않은 선택이라는 평가다. 은행 관계자는 "높은 금리를 주더라도 고객 유입 효과를 거둘 수 있다"며 "고객이 이를 달성하지 못하면 금리 부담이 줄어들기 때문에 효자 상품으로 통한다"고 설명했다.
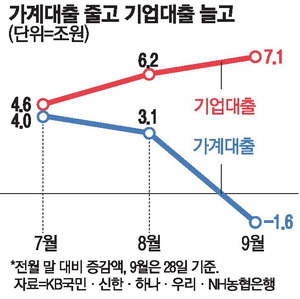
정부가 가계로 향하는 돈줄을 죄고 있는 가운데 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 가계대출이 6개월 만에 감소할 것으로 전망된다.
반면 기업대출은 27개월 만에 가장 큰 폭으로 상승하며 은행 대출의 주축으로 자리 잡고 있다. 다만 기업대출에서 대기업 편중 현상이 심화된 것은 해결해야 할 숙제로 분석된다.
29일 매일경제가 5대 시중은행을 조사한 결과 이달 들어 28일까지 가계대출 잔액은 전월 말 대비 1조6387억원 줄어든 780조4805억원으로 집계됐다. 이대로 9월 실적이 마감된다면 5대 은행의 가계대출 잔액은 지난 3월 이후 6개월 만에 마이너스로 전환하게 된다. 주택담보대출과 신용대출이 지난 8월 말과 비교해 각각 3992억원, 1조2137억원 줄어들었다.

상대적으로 안전한 것으로 평가받는 부동산담보대출을 취급하기 어려워진 은행들은 최근 기업으로 눈을 돌리고 있다. 이달 들어 28일까지 기업대출은 7조1060억원 늘어나 잔액 891조0707억원을 기록했다. 이재명 정부가 출범한 후 강화된 생산적 금융 기조에 기업대출은 꾸준히 늘었다. 작년 12월에 전월 말 대비 4조7393억원 줄어든 이후 9개월 연속 상승했다.
다만 이달 증가액 자체는 상당한 편이다. 한 달 만에 7조원 넘게 잔액이 늘어난 것은 2024년 6월에 8조2050억원 증가한 이후 2년3개월 만이다. 가계대출 축소에 따른 반사 효과가 있다는 이야기가 나오는 것도 이런 배경에서다.
업계에서는 생산적 금융 기조 속에 기업으로 자금이 흐르는 것을 긍정적으로 평가하면서도 대기업에 편중된 것은 문제로 꼽고 있다. 이달에도 증가분 7조1060억원 중 대기업이 5조17억원을 차지해 전체의 70%를 기록했다.
중소기업과 자영업자 대출 잔액이 대기업(약 200조원)보다 3.5배가량 큰 690조원임에도 불구하고 증가분 대부분이 대기업에서 발생한 것이다. 올해 7월에는 증가분의 41%가, 8월에는 60%가 대기업에서 나왔는데 이 비중은 계속 커지고 있다.
은행권 관계자는 "가계대출 취급이 어려워진 상황에서 건전성 관리도 해야 하기에 대기업 영업에 치중할 수밖에 없다"면서 "중소기업의 경우 연체율이 대기업보다 훨씬 높다"고 설명했다.
한국은행 자료에 따르면 올해 1분기 말 중소기업 연체율은 2.87%를 기록했다. 이는 대기업 연체율인 0.29%의 10배에 가깝다. 은행은 연체가 발생하면 그에 상응하는 충당금을 쌓아야 하고, 자기자본비율도 떨어져 대출 관리가 중요한 상황이다.
[박인혜 기자]