효력 정지 기간 빼고 30거래일 처음부터 다시 계산
국내도 법원 제동…“급격한 기준 강화, 기업가치 왜곡 우려”
금융당국이 부실기업 퇴출 기준을 강화하며 참고 사례로 제시해온 미국 나스닥의 시가총액 기준 상장폐지 제도가 현지 반발에 부딪혀 시행이 늦어지고 있다. 시총 500만달러(약 70억원) 미만 기업을 퇴출하는 새 기준에 상장사 등이 반발하자 미국 증권거래위원회(SEC)가 재심에 착수한 데 이어, 나스닥도 규정이 다시 시행되더라도 시총 미달 기간을 처음부터 새로 계산하기로 했다.
국내에서도 최근 법원이 시총 미달 상장폐지 규정에 제동을 건 상황에서 내년 추가 기준 상향을 앞두고 제도를 재점검해야 한다는 목소리가 나온다.
 미국 뉴욕 타임스퀘어 나스닥 로고. /조선DB
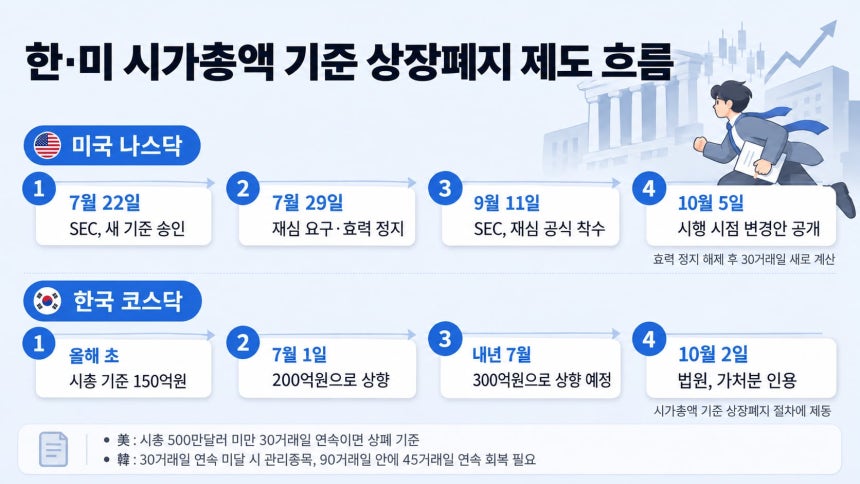
7일 금융투자업계에 따르면 SEC는 지난 5일(현지시각) 나스닥이 제출한 상장폐지 기준 시행 시점 변경안을 공개했다. 나스닥은 SEC의 재심이 끝나 기존 규정의 효력 정지가 해제되더라도 정지 기간에 시총 500만달러를 밑돈 날은 계산하지 않기로 했다. 효력 정지가 풀린 다음 영업일부터 ‘30거래일 연속 시총 500만달러 미만’ 여부를 처음부터 다시 계산한다.
이에 따라 재심 끝에 새 규정이 유지되더라도 실제 상장폐지 적용 시점은 더 늦어진다. 재심 기간 내내 시총이 500만달러 미만이었던 기업이라도 규정이 다시 시행되는 즉시 상장폐지 대상에 오르지는 않는다. 효력 정지가 해제된 이후 다시 30거래일 연속 500만달러를 밑돌아야 거래정지와 상장폐지 절차에 들어간다.
앞서 SEC는 지난 7월 22일 나스닥 상장사의 시총이 500만달러 미만인 상태가 30거래일 연속 이어지면 별도의 개선기간 없이 거래정지와 상장폐지 절차를 밟도록 하는 기준을 승인했다. 그러나 승인 일주일 만인 같은 달 29일 일부 나스닥 상장사와 소형·마이크로캡 기업을 대변하는 단체 등이 재심을 요구하면서 승인 효력이 정지됐다.
SEC는 지난달 11일 재심 청원을 공식적으로 받아들이고 기존 승인 결정이 적절했는지 다시 들여다보는 절차에 착수했다. 재심 결과가 나올때까지 효력 정지도 유지하기로 했다.
재심을 요구한 측은 소형주는 시장 상황이나 단기적인 주가 변동에 따라 시총이 크게 움직일 수 있는데 30거래일이라는 짧은 기간을 기준으로 퇴출하는 것은 과도하다는 입장이다. 낮은 시총을 결정적인 퇴출 기준으로 삼으면 소형기업의 자금 조달이 위축될 수 있다는 점도 문제로 제기됐다.
 그래픽=챗GPT
이런 미국의 움직임은 시총 기준 상장폐지를 빠르게 강화하고 있는 국내 상황과 대비된다. 금융당국은 앞서 코스닥 상장사의 시총 상폐 기준을 마련하면서 나스닥의 시총 500만달러 상장유지 요건 등을 고려했다는 입장을 밝혀왔다.
코스닥 시총 상폐 기준은 올해 초 150억원에서 지난 7월 200억원으로 높아졌다. 당초 내년 1월 300억원으로 다시 올릴 계획이었지만 시장 충격과 기업들의 반발 등을 고려해 내년 7월로 6개월 미뤘다. 시총 기준을 30거래일 연속 밑돌면 관리종목에 지정되고, 이후 90거래일 안에 45거래일 연속 기준 이상을 유지하지 못하면 상장폐지 된다.
그러나 국내에서도 제동이 걸렸다. 서울남부지법은 지난 2일 시총 미달로 상장폐지가 결정된 코스닥 상장사가 한국거래소를 상대로 낸 가처분 신청을 받아들였다. 법원은 적용 시기를 앞당기고 기업에 충분한 의견진술이나 이의신청 기회를 주지 않은 점을 문제로 봤다. 회복 요건을 ‘45거래일 연속’으로 강화한 데 대해서도 거래소가 타당성을 뒷받침할 충분한 근거를 제시하지 못했다고 판단했다.
전문가들은 시총 기준 자체보다 상향 속도와 적용 방식을 살펴야 한다고 지적한다. 엄수진 한화투자증권 연구원은 “개정이 지나치게 급격하게 추진되는 것은 주가가 항상 기업의 내재가치를 안정적으로 반영하지 못한다는 점을 간과한 조치일 수 있다”고 말했다.
안유미 자본시장연구원 선임연구원도 “현행 200억원 기준의 적용 결과와 실제 퇴출기업의 특성을 점검하고 추가 기준 상향이 기업과 시장에 미치는 영향을 지속적으로 살펴볼 필요가 있다”고 했다.