매출·이익 최대치로 뻥튀기해 공모가 산정
상장 후 주가 하락 위험은 일반투자자에게 전가
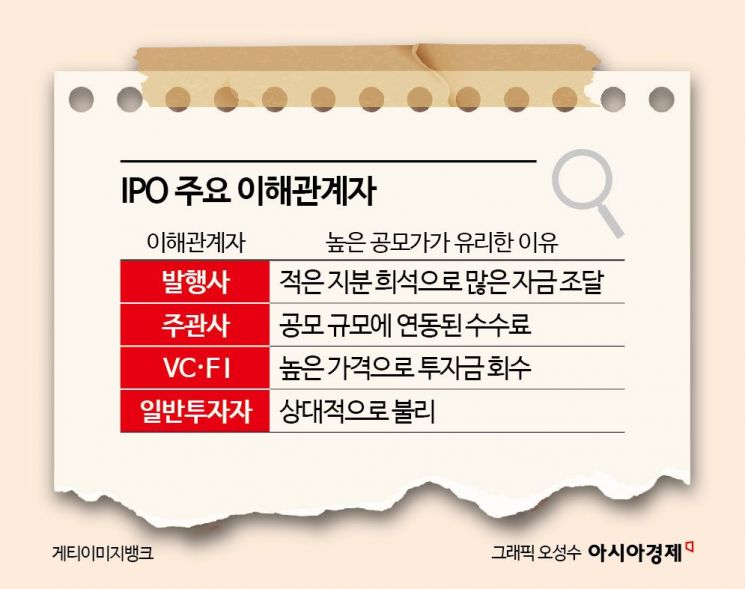
코스닥 뻥튀기 상장의 이면에는 상장을 추진하는 핵심 이해당사자들이 공모가를 최대한 높여야만 이익을 챙길 수 있는 '공동체 구조'가 자리하고 있다. 상장 주관사를 맡은 증권사와 재무적 투자자(FI)로 참여한 벤처캐피털(VC), 그리고 상장을 통해 자금을 조달하는 발행사 모두 기업가치를 부풀릴 유인이 강하게 작용하는 반면, 그 피해는 고스란히 일반 투자자에게 전가되고 있다.
우선 게이트키퍼 역할을 해야 할 주관사의 구조적 묵인이 상장 거품의 핵심 원인으로 꼽힌다. 현재 국내 기업공개(IPO) 주관 수수료는 상장에 성공해야만 전체 공모금액의 일정 비율(코스닥 등 중소형주 기준 통상 3~5%)을 챙길 수 있는 성공보수 구조다.
증권사 입장에서는 치열한 수주 경쟁 속에서 발행사가 제시하는 현금흐름할인법(DCF) 기반 장밋빛 실적 추정치를 거부하기 힘들다. 또 공모 규모를 키울수록 자신들의 수익도 커진다. 이에 당국은 상장 무산 시에도 주관사가 실비 성격의 '선취수수료'를 받게 해 무리한 고평가 유인을 줄이려 했으나, 업계 반발과 실효성 논란에 부딪혀 관련 논의는 사실상 흐지부지됐다.
투자자 보호 장치로 도입된 '환매청구권(풋백옵션)' 역시 제 기능을 다 하지 못하고 있다. 주관사들은 상장 후 주가 급락 시 공모가의 90% 가격으로 주식을 되사줘야 하는 테슬라 요건(이익 미실현 특례상장) 대신, 풋백옵션 의무가 없는 기술특례상장 제도를 우회로로 활용하고 있다.
설령 풋백옵션이 부여되더라도 증권사가 이를 적극적으로 알리지 않아 일반 투자자들의 실제 권리 행사율은 현저히 낮다. 금융투자협회에 따르면 실제 일반 투자자의 풋백옵션 행사 비율은 약 16.3% 수준에 머무는 것으로 파악된다.
상장 전 지분투자에 참여한 VC들의 엑시트(투자금 회수) 압박도 고평가를 부추기는 요인이다. 상장 전 프리IPO 단계에서 이미 높은 밸류에이션으로 투자금을 납입한 재무적투자자(FI)들은 원금 회수와 수익 극대화를 위해 발행사 측에 몸값 뻥튀기를 지속적으로 요구하기도 한다.
아울러 VC들이 장외에서 높게 쳐준 기업가치는 향후 공모가 산정 시 '앵커링 효과(기준점 효과)'로 작용해 잣대를 높이는 명분이 된다. 이는 수수료 수익을 좇는 주관사의 이해관계와도 맞아떨어진다. 이처럼 높게 공모가가 형성되면 상장 후 주가가 하락해도 프리IPO 단계에서 투자했던 가격보다 높게 엑시트 할 수 있다는 계산이 깔려있다.
발행사의 도덕적 해이 역시 뻥튀기 상장을 유발하는 축이다. 발행사, 특히 최대주주는 공모가가 높게 산정돼야 자신들의 지분 희석을 최소화하면서 대규모 자금을 조달할 수 있다. 이에 일부 발행사들은 당장 이익이 나지 않아도 미래 성장성을 담보로 증시에 입성할 수 있게 해준 기술특례상장 제도를 악용하고 있다.
최근 기술특례상장을 한 A 발행사의 실적 추정치를 보면 제품 경쟁력 확보나 생산설비 확충 등 내부 역량이 뒷받침돼야 하는 실행 리스크를 무시한 채, 전방 시장의 성장과 고객사 수요 확대가 곧바로 자사의 이익으로 이어질 것이라는 낙관적 가정만 제시한 사례가 있다. '일단 상장만 하고 보자'는 식의 깜깜이 실적 추정치를 제시하는 것이다.
실적 부풀리기에 더해 체급이 전혀 다른 기업을 비교기업으로 선정해 주가수익비율(PER) 등 밸류에이션을 높이는 꼼수도 빈번하게 동원된다.
대표적인 뻥튀기 상장 논란을 빚은 파두의 경우, 상장 직전 연도에 대규모 당기순손실을 기록했음에도 불구하고 브로드컴(Broadcom), 마이크로칩(MicroChip) 등 글로벌 톱티어 반도체 기업들을 비교기업으로 선정했다. 당시 이들 비교기업의 평균 자산총계와 매출액은 파두에 비해 각각 약 621배, 323배나 컸다. 그럼에도 파두는 이들 우량 기업의 평균 PER를 그대로 적용해 공모가를 산정하며 기업가치를 높게 책정했다.
박상연 자본시장연구원 연구원은 "국내 IPO 시장은 단기차익을 목적으로 한 청약 과열과 상장 후 매도 집중이 반복되며 공모가격의 적정성과 시장 신뢰에 대한 문제가 제기되고 있다"며 "이는 IPO 시장의 신뢰와 장기적인 기업가치 중심의 투자문화 형성을 저해하는 요인으로 지적된다"고 분석했다.