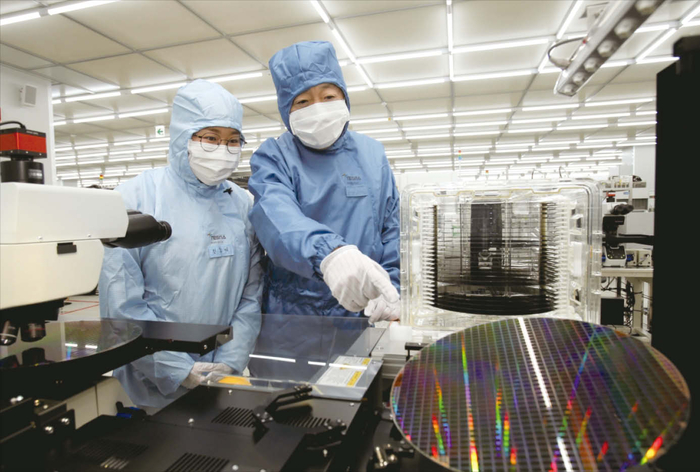
 박정원 두산그룹 회장(오른쪽)이 두산테스나 서안성 공장을 찾아 웨이퍼 테스트 과정을 살펴보고 있다. (두산)두산그룹이 반도체 사업에 드라이브를 걸며 재계 관심이 뜨겁다. 오랜 기간 공들여온 반도체 실리콘 웨이퍼 제조사 SK실트론 인수 계약을 체결한 데다, 인공지능(AI) 데이터센터용 동박적층판(CCL, Copper Clad Laminate)에 약 1조원을 투자하는 등 반도체 사업 포트폴리오를 점점 넓히는 중이다. 탄탄한 반도체 밸류체인 구축 기대가 커지자 증권사들은 두산 목표주가를 속속 높이는 모습이다.
㈜두산 CCL 투자 속도
국내·중국에 CCL 생산시설 투자
두산그룹 지주사 ㈜두산은 최근 국내와 중국에 9700억원 규모의 CCL 생산시설 투자를 단행한다고 공시했다. 창사 이래 최대 규모 투자다.
CCL은 인쇄회로기판(PCB)의 핵심 소재다. 수십마이크로미터(㎛·1㎛는 100만분의 1m) 두께의 구리막인 동박과 전기가 통하지 않는 절연 소재를 여러 층으로 쌓아 만든다. 반도체와 각종 전자부품 아래에 덧대는 기판의 ‘뼈대’ 역할을 한다. AI 데이터센터에 들어가는 AI 가속기와 네트워크 스위치, 광모듈 등에 폭넓게 쓰인다.
두산은 일단 국내에 약 4200억원을 투자해 광모듈용 CCL 생산라인을 증설한다. 중국엔 약 5500억원을 투자해 AI 가속기, 네트워크 스위치용 CCL 공장을 신축하기로 했다. 향후 3년간 투자에 나서 2028년 하반기부터 순차 가동에 들어간다는 계획이다. 두산 관계자는 “품질, 핵심 기술 보호가 중요한 광모듈용 CCL 생산라인은 국내에 두고 전문인력을 활용한다”며 “글로벌 PCB 제조사들이 밀집해 빠른 고객 대응이 가능한 중국에서는 급변하는 수요에 맞춰 신속하게 공장을 구축할 계획”이라고 강조했다.
이번 투자는 글로벌 AI 데이터센터 투자 확대로 급증하는 CCL 수요에 선제적으로 대응하기 위한 조치다. AI 서버의 고속, 고집적화에 따라 고사양 CCL 수요는 점차 늘어나는 모습이다. 빅테크 기업들이 대규모 증설 계획을 내놓으며 CCL 발주가 급증하는 가운데, 두산의 국내 생산라인 가동률은 어느새 100%를 넘어섰다. 두산은 앞서 지난 4월 태국 신규 공장 건설을 발표하는 등 생산능력을 꾸준히 늘려왔다.
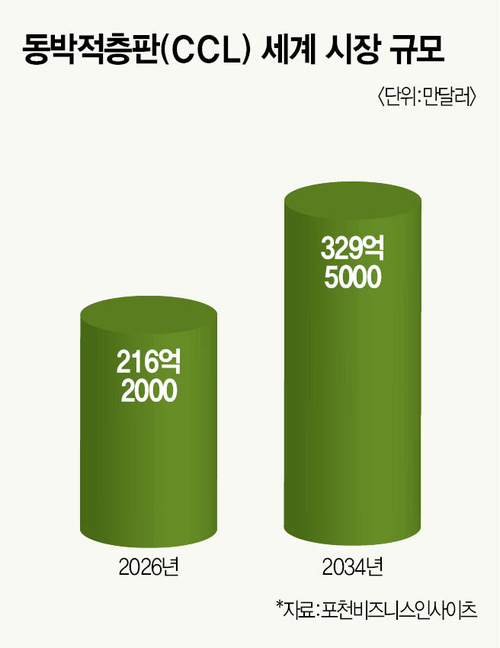
경쟁사 움직임도 바빠졌다. 두산의 라이벌인 일본 파나소닉은 중국 광저우에 75억엔(약 650억원)을 투자해 CCL 공장을 신설 중이다. 내년 4월 가동이 목표다. 대만 EMC는 지난 3월 대만 관인 신규 공장 건설에 124억430만대만달러(약 5400억원)를 투자한다고 밝혔다. 시장조사 업체 포천비즈니스인사이츠는 글로벌 CCL 시장 규모가 올해 216억2000만달러(약 3조2000억원)에서 2034년 329억5000만달러로 약 52% 성장할 것으로 내다봤다.
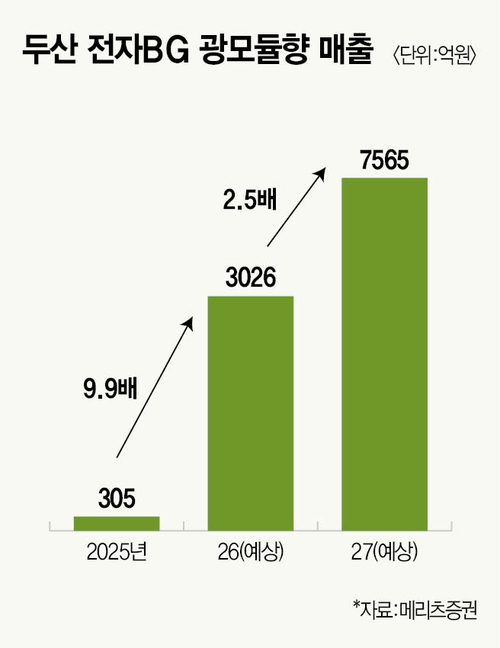
이번 증설로 두산 전자BG 부문 실적 성장세도 가팔라질 전망이다. 전자BG 부문 매출은 2024년 처음 1조원을 넘어섰고 지난해 1조8760억원으로 85% 증가했다. DS투자증권은 올해 두산 전자BG 매출이 2조7930억원으로 늘고, 영업이익은 8450억원에 달할 것으로 내다봤다. 특히 광트랜시버용 CCL 매출은 올 상반기 약 800억원에서 하반기 2200억원으로 3배가량 증가할 것으로 예상했다. DS투자증권은 이번 투자를 “전자BG 사업 하나를 더 만드는 규모의 증설”이라고 평가하며 두산 목표주가를 240만원에서 275만원으로 높였다.
양승수 메리츠증권 애널리스트는 “두산 전자BG는 다른 CCL 업체와 비교해 수익성이 높지만 올해 주가는 상대적으로 부진했다”며 “1조원 CCL 투자 효과로 생산능력이 높아져 전자BG 매출은 2029년 6조5000억원 규모로 늘어날 것”이라고 내다봤다.
 SK실트론 인수로 웨이퍼 사업 진출
반도체 장비·소재 전문 기업 도약 기대
두산그룹이 인수한 SK실트론도 반도체 사업의 한 축을 차지할 전망이다. 두산은 지난 7월 SK실트론 지분 70.6%를 약 2조3000억원에 인수하며 실리콘 웨이퍼 사업에 뛰어들었다.
SK실트론은 국내 유일의 반도체 실리콘 웨이퍼 제조사다. 웨이퍼는 반도체 칩의 핵심 기초 소재 중 하나다. SK실트론은 12인치 웨이퍼 기준 일본 섬코, 신에쓰에 이어 세계 시장점유율 3위를 달린다. SK실트론 매출은 2017년 9331억원에서 지난해 2조773억원으로 급증했다. 같은 기간 영업이익도 1327억원에서 4073억원으로 치솟았다. 두산은 향후 SK실트론 웨이퍼 사업이 연평균 7%대 성장할 것으로 내다본다. 2031년 SK실트론 매출 목표를 3조원으로 잡았다.
두산그룹은 앞서 2022년 국내 1위 반도체 후공정 테스트 기업 테스나(현 두산테스나)를 4600억원에 인수하기도 했다. ㈜두산 내 전자BG 부문과 자회사 두산테스나를 두 축으로 삼아 반도체 사업을 키워왔다. ㈜두산의 전자BG 부문에서 반도체 기판용 CCL을 생산하고, 두산테스나가 비메모리 반도체 테스트를 맡는 구조다. 두산그룹이 SK실트론까지 품에 안으며 전공정부터 후공정까지 아우르는 핵심 반도체 장비·소재 기업으로 급부상할 것이란 관측이 나온다.
두산그룹은 반도체 사업 승부수로 뚜렷한 성과를 낼 수 있을까.
두산이 대대적인 사업 재편에 나선 것은 이번이 처음은 아니다. 한때 유통 등 소비재 사업에 힘썼지만 중공업, 기계 중심의 B2B 기업으로 체질을 바꿨다. 2001년 오비맥주를 네덜란드 투자 기업 홉스에 매각한 이후 한국중공업(현 두산에너빌리티), 대우종합기계(현 HD현대인프라코어), 고려산업개발(현 두산건설) 등을 인수해 ‘중후장대그룹’으로 변신했다. 2007년에는 미국 건설기계 기업 밥캣(현 두산밥캣)까지 품에 안아 사업 영역을 더 넓혔다.
하지만 변신 과정이 순조롭지만은 않았다. 문재인정부 시절 탈원전 정책 여파로 두산에너빌리티가 극심한 경영난을 겪어 그룹이 휘청거렸다. 두산그룹은 두산솔루스, 두산타워, ㈜두산모트롤BG뿐 아니라 핵심 계열사 두산인프라코어까지 떠나보내며 자구안에 속도를 냈다. 2022년 2월 채권단으로부터 받은 긴급 운영자금 3조원을 조기 상환하며 2020년 3월 이후 23개월 만에 비로소 채권단 관리 체제에서 벗어났다.
여세를 몰아 두산그룹은 2024년 사업 재편을 통해 3대 축으로 사업 구조를 바꿨다. 로봇·기계 등 스마트머신(두산밥캣·두산로보틱스), 원자력발전·수소 등 클린에너지(두산에너빌리티·두산퓨얼셀), 반도체·첨단소재(두산테스나) 등이 주축이다. 다만 두산에너빌리티의 원전, 신재생에너지 사업은 정부 정책에 따라 실적 변동성이 크다는 점이 변수다. 건설장비 업체 두산밥캣 역시 글로벌 건설 경기 흐름에 따라 수주 물량이 급변하는 만큼, 안정적인 캐시카우가 절실해 반도체 사업 승부수를 던졌다는 분석이다.
한편에선 우려의 목소리도 적잖다. 두산테스나 등 반도체 계열사 실적이 부진하기 때문이다. 두산테스나는 지난해 9억원 영업손실을 내 적자전환했다. 지난해 매출도 3038억원으로 전년 대비 18.6% 줄었고, 당기순이익은 95.7% 감소한 16억원 수준에 그쳤다. 글로벌 IT기기 수요 부진 직격탄을 맞았다는 분석이다. 재계 관계자는 “원전, 건설장비 사업은 변수가 많고 글로벌 업황에 민감해 두산이 반도체 사업을 캐시카우로 키우는 모습”이라면서도 “두산테스나가 적자에 시달리는 만큼 SK실트론과의 시너지 효과를 낼지는 좀 더 지켜봐야 할 것”이라고 귀띔했다.
[김경민 기자 kim.kyungmin@mk.co.kr]
[본 기사는 매경이코노미 제2379호(2026.10.07~10.13일자) 기사입니다]
[Copyright (c) 매경AX. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지]