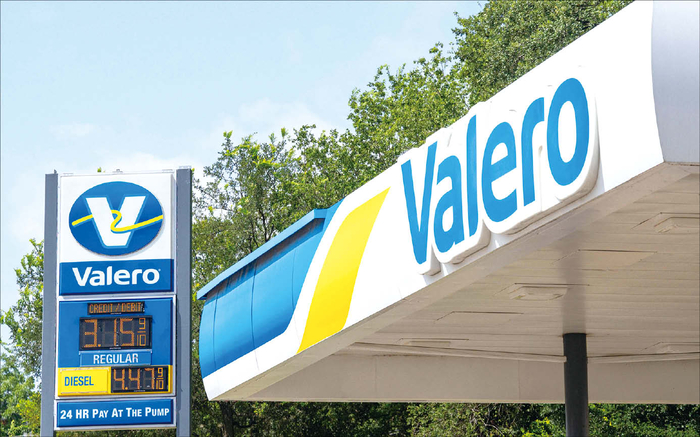
 지난 6월 25일(현지 시간) 미국 텍사스 오스틴의 발레로 주유소에 가스 가격이 표시돼 있다. (AFP=연합뉴스)국제유가가 오른다고 모든 석유 기업이 웃는 건 아니다. 원유를 직접 생산하지 않는 정유사는 오히려 비싼 원유를 들여와야 한다. 정유사 실적을 좌우하는 핵심은 원유 가격 자체보다 원유를 휘발유·경유 등으로 가공해 남기는 정제마진이다.
최근 정제마진이 치솟으며 미국 최대 독립계 정유사 발레로에너지가 주목받는다. 러시아와 중동 정제시설 가동 차질로 휘발유·경유 공급이 부족해진 반면 미국 정유공장은 사실상 최대치로 가동 중이다. 지난 8월 미국 정유사 수익성을 보여주는 대표 정제마진 지표는 배럴당 71달러까지 치솟으며 사상 최고치를 기록했다. 미국 디젤 마진 역시 한때 배럴당 100달러를 넘어섰다.
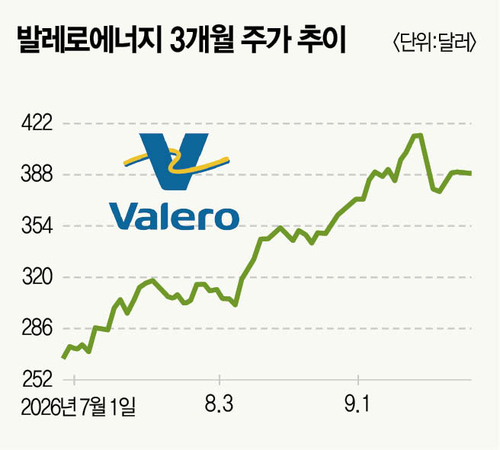
시장 반응도 뜨겁다. 발레로에너지 주가는 지난 9월 18일 413달러로 마감했다. 올해 들어 상승률만 약 144%에 달한다.
 러시아·중동 공급 차질
값싼 중질유 골라 쓴다
발레로에너지는 엑슨모빌·셰브런처럼 원유를 직접 시추하는 종합 에너지 기업과 다르다. 원유 생산 사업 없이 정유를 중심으로 재생디젤·에탄올 사업을 함께 펼친다. 휘발유와 경유, 항공유 등을 생산해 미국뿐 아니라 해외에도 판매한다. 이에 세계 최대 독립계 정유사로 통한다.
최근 실적은 정유업 호황을 그대로 보여준다. 올 2분기 매출은 445억달러로 전년 동기보다 49% 늘었다. 순이익은 37억달러로 지난해 같은 기간(7억1400만달러)보다 5배 이상 불어났다. 특히 정유 부문 영업이익이 45억달러로 1년 전 13억달러보다 3배 넘게 증가했다. 하루 평균 원유 처리량도 300만배럴에 달했다.
증권가 실적 눈높이도 높아졌다. 신한투자증권은 발레로에너지의 올해 영업이익을 154억달러로 예상한다. 지난해 44억달러의 3배가 넘는다. 순이익 전망치는 약 118억달러다. 올해 예상 주당순이익(EPS)은 40.8달러로 지난해 7.6달러보다 5배 이상 늘어날 전망이다.
호실적 배경에는 전 세계적인 정제설비 부족이 있다. 러시아 정유시설은 우크라이나 공격으로 가동 차질을 빚었고, 중동에서는 전쟁 여파로 정제·수출 인프라가 타격을 입었다. 러시아와 중동에서 훼손된 설비가 단기간에 정상화되기 어렵다는 분석이 나온다. iM증권은 타격받은 러시아·중동 정제설비가 글로벌 설비의 6%를 넘는 것으로 추산한다.
미국 정유공장이 쉬지 않고 돌아가는데도 제품은 부족하다. 최근 미국 정유시설 가동률은 98% 안팎에 달한다. 하지만 휘발유와 디젤 재고는 최근 10년 중 가장 낮은 수준까지 떨어졌다. 가동률이 이미 한계에 가까운 만큼 단기간에 공급을 크게 늘리기 어렵다는 뜻이다. 러시아와 중동의 디젤 수출 차질 규모는 지난 2월 이후 하루 약 160만배럴에 달하는 것으로 추정된다. 휴전이나 지정학적 긴장 완화만으로 공급난이 곧바로 해소되기 어려운 이유다.
다만 정유 업황이 좋다고 모든 정유사가 똑같이 돈을 버는 건 아니다. 발레로에너지의 가장 큰 경쟁력은 원유를 싸게 사오는 역량이다. 발레로에너지의 미국 정제설비 가운데 60% 이상이 멕시코만 연안인 걸프코스트에 몰려 있다. 마라톤페트롤리엄(42%), 필립스66(27%) 등 경쟁사보다 높은 비중이다. 걸프코스트는 미국 주요 송유관과 수출입 터미널이 집결한 지역이다. 미국산 원유뿐 아니라 캐나다·베네수엘라·중남미산 원유를 비교적 손쉽게 들여올 수 있다.
단순히 원유 종류가 많은 데 그치지 않는다. 발레로에너지는 고도화 설비를 갖춰 값싼 중질유부터 경질유까지 폭넓게 처리할 수 있다는 점이 특징이다. 시기에 따라 가장 저렴한 원유를 골라 투입할 수 있다는 의미다. 올 1분기에는 서부텍사스산원유(WTI)보다 배럴당 최대 26달러 저렴한 캐나다산 원유 투입을 늘리고 베네수엘라산 원유 도입을 재개했다. iM증권은 이 같은 원유 조달 효과가 당시 정유 부문 이익 증가분의 약 30%를 차지한 것으로 분석했다.
물류망도 탄탄하다. 발레로에너지는 약 3000마일에 달하는 파이프라인과 1억3000만배럴 규모 저장시설, 50개 넘는 부두를 갖췄다. 미국 내외 석유제품 가격에 따라 내수와 수출 물량을 탄력적으로 조절할 수 있다. 올 2분기 발레로에너지가 기록한 배럴당 정제마진은 23.6달러로 전 분기보다 59% 높아졌다.
기존 설비를 더 효율적으로 만드는 투자도 이어진다. 2023년 가동을 시작한 포트아서 코커 설비는 값싼 중질유 투입을 늘리며 고부가 석유제품 생산 비중을 높였다. 세인트찰스 정유공장에서는 2억3000만달러를 들인 유동접촉분해(FCC) 설비 최적화 프로젝트가 가동을 앞두고 있다. 신규 정유공장을 짓기보다 기존 자산에서 더 많은 고부가 제품을 뽑아내는 전략이다.
전유진 iM증권 애널리스트는 “최대 에너지 순수출국이자 인프라 타격이 없던 미국이 러시아와 중동의 대체 공급자로 부상하고 있다”며 “이 같은 국면에서 발레로에너지는 원유 조달 강점까지 활용해 상대적으로 더 높은 마진을 장기간 향유할 수 있을 전망”이라고 내다봤다.
주주환원 여력 커져
마진 지속성 관건
현금이 쌓이며 주주환원 여력도 커졌다. 발레로에너지는 올 2분기에만 배당과 자사주 매입을 통해 주주에게 26억달러를 돌려줬다. 조정 영업현금흐름의 59%에 달한다. 6월 말 기준 현금·현금성자산은 79억달러로 회사가 적정 수준으로 보는 40억~50억달러를 웃돈다.
과거 행보를 보면 초과 현금 상당 부분이 다시 주주에게 돌아갈 가능성이 높다. 발레로에너지는 2012년 이후 배당을 한 번도 줄이지 않았고 꾸준히 자사주를 사들였다. 지난해 유통주식 수는 2021년보다 27% 감소했다. 회사는 중장기적으로 상각 전 영업이익(EBITDA)의 50% 이상을 주주에게 환원한다는 방침이다.
관건은 최근 높아진 주가다. 올해 예상 실적 기준 주가수익비율(PER)은 8~9배 수준으로 숫자만 보면 부담스럽지 않다. 다만 정제마진이 정상화할 경우 이익 감소가 불가피하다. 메리츠증권이 예상한 PER은 올해 8.6배에서 내년 10.7배, 2028년 13.5배로 높아질 전망이다. 올해 벌어들이는 이익이 이례적으로 많다는 점을 감안할 필요가 있다.
월가 시각도 엇갈린다. 정제마진 강세가 예상보다 오래갈 것으로 보는 증권사는 목표주가를 높여 잡았다. UBS는 최근 투자의견 ‘매수’를 유지하며 목표주가를 기존 355달러에서 450달러로 상향 조정했다. 파이퍼샌들러 역시 목표주가를 329달러에서 435달러로 높였다. 디젤 공급 부족이 내년까지 이어질 가능성을 반영해 2027년 정제마진 전망치를 배럴당 약 5달러 높였고, 정유사 EBITDA 전망을 월가 평균 추정치보다 36% 높게 잡았다. 레이먼드제임스 또한 9월 들어 목표주가를 350달러에서 450달러로 끌어올렸다.
반면 모건스탠리는 목표주가를 255달러에서 411달러로 대폭 높이면서도 투자의견은 ‘중립’을 유지했다. 주가가 이미 업황 개선을 상당 부분 반영했다는 경계감도 적지 않다는 뜻이다.
향후 주가를 가를 변수는 결국 정제마진이다. 허리케인에 따른 걸프코스트 정유시설 가동 차질과 베네수엘라 원유 정책 변화도 변수다. 이진명 신한투자증권 애널리스트는 “높은 정제마진이 현금흐름과 자사주 매입으로 이어져 견조한 주가 흐름이 지속되고 있다”면서도 “휘발유 마진 정상화와 허리케인, 베네수엘라 정책 변화는 리스크 요인”이라고 분석했다.
[문지민 기자 moon.jimin@mk.co.kr]
[본 기사는 매경이코노미 제2379호(2026.10.07~10.13일자) 기사입니다]
[Copyright (c) 매경AX. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지]