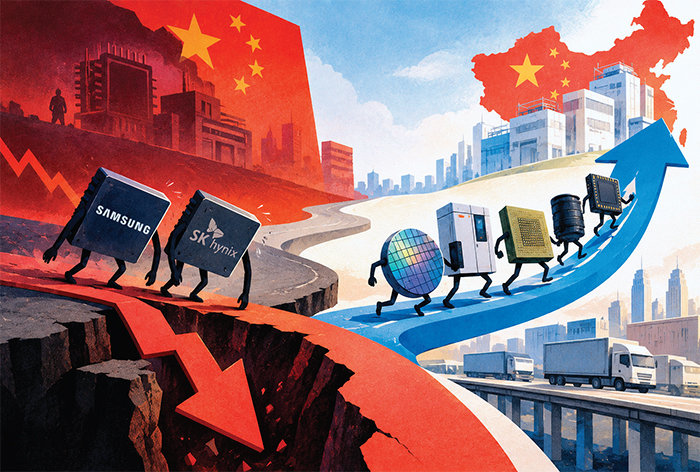
 중국 반도체 업체의 추격에 국내 반도체 대형주는 흔들렸지만, 중국을 고객으로 둔 반도체 소부장 기업은 새로운 성장 기회를 맞고 있다. 챗GPT 생성 이미지 |
코스피 부진의 원인을 미국-이란 전쟁에 따른 국제유가 급등, 미국 국채금리 상승, 금리인상 우려 등 외부적 요인에서 찾는 시각도 있다. 그러나 이 해석은 같은 변수에 노출된 미국과 대만, 홍콩 증시가 상승한 이유를 설명하기 어렵다. 세계 증시가 동반 하락한 것이 아니라 한국 증시 낙폭이 유독 컸다면 한국 시장만의 요인도 함께 살펴볼 필요가 있다.
파운드리보다 빠른 中 메모리 추격상반기 코스피가 너무 많이 오른 데 따른 자연스러운 조정이었을까. 그렇다면 상반기에 60% 넘게 상승한 대만 가권지수가 3분기에도 플러스 수익률을 기록한 것은 어떻게 설명해야 할까. 두 시장 모두 상반기 상승을 이끈 핵심 동력은 인공지능(AI) 호황에 따른 반도체 경기 개선이었다. 반도체 쏠림만으로 설명하기도 어렵다. 대만 가권지수 역시 TSMC 의존도가 높다. TSMC가 대만 가권지수에서 차지하는 비율은 약 44%로, 삼성전자의 코스피 비중인 약 30%보다 높다.
원인은 중국 반도체와의 기술 격차에서 찾아야 한다. 대만 TSMC는 중국 파운드리 업체 중신궈지(SMIC)에 비해 5~6년가량 앞선 것으로 알려져 있다. 반면 삼성전자와 SK하이닉스의 메모리 분야는 중국 창신메모리테크놀로지스(CXMT)보다 3년 안팎까지 좁혀졌다는 평가다. 이는 네덜란드 ASML의 극자외선(EUV) 노광장비 의존도 차이 때문에 생긴 현상이다. TSMC가 강점을 가진 파운드리 분야에서는 ASML의 EUV 장비 의존도가 크다. 지금처럼 중국에 반도체 장비 수출이 통제된 상황에서는 중국 기업이 TSMC를 추격하기 어렵다. 그러나 D램이나 낸드플래시 같은 메모리 반도체는 파운드리에 비해 EUV 장비 의존도가 낮아 CXMT 등은 구형 DUV 장비를 활용할 여지가 크다. 중국 입장에서 파운드리보다 D램이 훨씬 해볼 만한 분야인 것이다. 이런 우려가 3분기 코스피에 직격탄을 날렸다고 해석하는 게 합리적이다.
이는 코스닥에서 더욱 선명하게 드러난다. 올해 3분기 코스닥 수익률은 -6.58%로 코스피 낙폭의 약 3분의 1 수준이었다. 특히 눈에 띈 것은 반도체 소재·부품·장비(소부장) 기업의 급부상이다. 코스피에서는 삼성전자와 SK하이닉스 등 반도체 대형주가 급락하며 지수를 끌어내린 반면, 코스닥에서는 지수 하락에도 반도체 소부장주가 강세를 보였다. 10월 2일 기준 코스닥 시가총액 상위 10개 기업 가운데 반도체 소부장 기업은 6개에 이른다.
올해 초만 해도 코스닥 시가총액 상위 10개 기업 가운데 반도체 소부장 기업은 한 곳도 없었다. 바이오 7개, 이차전지 2개, 로봇 1개였다. 판도는 9개월 만에 뒤집혔다. 주성엔지니어링(4위), 원익IPS(6위), 이오테크닉스(7위), 심텍(8위), 리노공업(9위), HPSP(10위) 등이 상위 10위 안에 새롭게 자리 잡았다. 이들은 올해 3분기 코스닥이 하락하는 동안에도 꿋꿋하게 상승세를 이어가며 코스닥의 터줏대감으로 자리 잡기 시작했다.
여기서 한 가지 의문이 생긴다. 삼성전자와 SK하이닉스는 하락했는데 그들에게 납품하는 반도체 소부장 기업 주가는 왜 올랐을까. 이 질문의 답에도 중국이 있다. 이들 반도체 소부장 기업은 삼성전자와 SK하이닉스뿐 아니라 중국 반도체 기업도 고객사로 두고 있기 때문이다.
中 반도체 굴기가 소부장에는 호재주성엔지니어링은 중국 SMIC와 CXMT 등에 원자층 증착(ALD) 장비를 공급하고, 원익IPS는 SMIC와 YMTC 등에 증착·식각 장비를 납품한다. HPSP는 SMIC 등에 고압 수소 어닐링 장비를, 이오테크닉스는 JCET와 TFME 등에 레이저 마커 장비를 공급한다. 리노공업은 화웨이 등에 리노핀을 납품하며, 심텍은 CXMT와 YMTC 등에 반도체 패키지 서브스트레이트를 공급한다.
미국의 대중(對中) 반도체 장비 수출 규제로 어플라이드머티어리얼즈(AMAT), 램리서치 등 미국 첨단 장비 공급에 제약이 생기면서 중국 반도체 기업들은 공급망 다변화와 장비 국산화에 속도를 내고 있다. 이 과정에서 일부 한국 반도체 장비·부품 기업에도 사업 기회가 생겼다. 한국 반도체 업체의 투자 확대뿐 아니라, 중국 반도체산업의 성장에서도 수혜를 기대할 수 있는 위치에 놓인 셈이다.
올해 3분기는 중국 반도체와 정면 대결해야 하는 코스피 반도체 대형주와 중국 반도체 약진의 수혜를 누리는 코스닥 반도체 소부장 기업의 운명이 극명하게 엇갈린 시기였다. 기업을 분석할 때 업황과 실적뿐 아니라, 산업구조 변화 속에서 그 기업이 어느 위치에 서 있는지까지 살펴봐야 하는 이유다.
|