겉으론 회계·내부통제 쇄신, 안으론 '20년 측근' 중심 친정체제 강화
복잡한 지배구조에 금융동맹 제자리…잇단 제재·실적 악화까지 부담
국내 2위 가상자산 거래소 빗썸이 2028년 기업공개(IPO)를 목표로 대대적인 쇄신을 공언하고 나섰다. 한국채택국제회계기준(K-IFRS) 도입과 강도 높은 내부통제 고도화를 통해 상장 절차를 본궤도에 올리겠다는 청사진이다. 그러나 자본시장은 의구심 가득한 시선으로 바라보고 있다. 빗썸의 실질적 지배자인 이정훈 전 빗썸홀딩스 의장이 최측근들을 통한 '그림자 경영'을 고수하고 있기 때문이다. 불확실한 지배구조에 더해 내부통제 문제와 당국의 제재 가능성 등 상장까진 넘어야 할 문턱이 산적해 있다는 것이다.
최근 빗썸 지주사인 빗썸홀딩스는 김기범 전 빗썸 대외협력총괄 사장을 신임 대표로 선임했다. 빗썸홀딩스는 빗썸 지분 73%가량을 보유한 최대주주다. 빗썸은 기존 빗썸(거래소)과 지주사 대표를 겸직하던 이재원 대표의 부담을 덜고, 김 대표가 지주사 차원의 대내외 소통과 준법 경영을 전담하도록 역할을 분담했다.
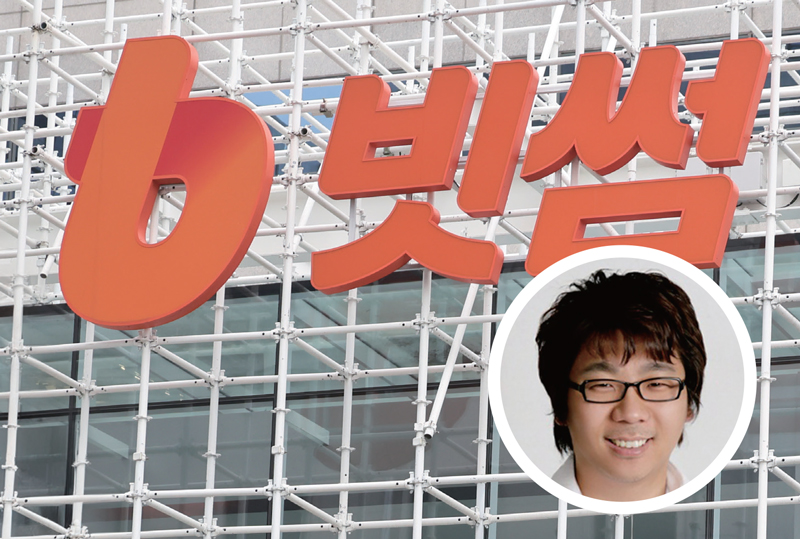 서울 강남구 빗썸라운지 삼성점 모습(큰 사진), 이정훈 전 빗썸홀딩스 의장(작은 사진) ⓒ시사저널 박정훈
'20년 지기'로 채운 경영진
업계에선 가상자산 2단계 입법 등 규제 환경 변화가 본격화하는 상황에서 거래소 경영과 지주사의 대외·준법 업무를 분리해 대응력을 높이려는 포석으로 해석하고 있다. 더 나아가 IPO를 추진하고 있다는 점에서 당국과의 소통 중요성도 염두에 둔 인사라는 분석이 나온다. 빗썸은 올해 8월 상장 로드맵을 공개한 바 있다. 올해까지 내부통제 체계 강화와 K-IFRS 전환 준비를 마친 뒤 내년 상장 예비심사를 청구하고 2028년 IPO를 완료한다는 계획이다.
업계가 주목하는 것은 김 대표의 '이력'이다. 그는 2000년대 이정훈 전 의장이 창업한 게임 아이템 거래 플랫폼 아이템매니아 운영사 아이엠아이(IMI) 시절부터 근 20년을 함께해온 이 전 의장의 핵심 측근이다. 당시 김 대표는 법무대외협력본부 이사와 전략사업본부장을 맡았다. 2017년 이 전 의장이 빗썸의 지배구조에 본격적으로 등장할 당시엔 대외협력실장으로 합류했다.
지분 관계도 맺은 바 있다. 과거 빗썸 인수를 시도했던 싱가포르 법인 BTHMB홀딩스의 최대주주인 SG브레인테크놀로지에 주주로 참여하기도 했다. 거래소 경영에 집중하기로 한 이재원 대표 역시 2007년부터 IMI에서 이 전 의장과 인연을 맺어온 측근 그룹의 일원이다. 이정아 빗썸 부사장 역시 빗썸 창립 멤버로 빗썸홀딩스 대표를 두 차례 지내는 등 이 전 의장의 측근 그룹이 빗썸 경영진에 포진해 있다.
이 같은 모습은 오너 리더십을 전면에 내세우고 있는 경쟁 거래소와는 대조적이다. '은둔의 경영자'로 불렸던 업비트 운영사 두나무의 송치형 회장은 지난해 11월 네이버파이낸셜과 포괄적 주식교환을 발표하는 기자간담회에 참석해 이해진 네이버 창업자와 함께 미래 전략을 발표하는 등 경영 전면에 나섰다. 코인원 역시 창업주인 차명훈 대표가 단독 경영체제로 복귀하며 책임경영에 속도를 올리는 모습이다. 최근 디지털엑스(옛 코빗)를 인수한 박현주 미래에셋그룹 회장은 직접 임직원 행사에 참석해 대규모 추가 증자 계획과 구체적인 흑자 달성 청사진을 제시하며 전폭적인 지원을 약속하기도 했다.
반면 빗썸의 실소유주인 이 전 의장의 모습은 빗썸에서 찾아볼 수 없다. 그는 사법 리스크로 인해 어떤 직함도 갖고 있지 않다가 2023년 빗썸홀딩스 사내이사로 복귀한 뒤 지난해 빗썸에서 인적분할된 지주·투자 및 신사업 전담 법인 빗썸에셈의 대표를 맡고 있다. 그룹의 핵심이자 IPO의 주체인 빗썸에는 이름을 올리지 않은 셈이다. 법적 책임과 금융 당국의 규제가 뒤따르는 핵심 사업회사에선 한발 물러서 있다는 지적이 나오는 이유다.
가상자산 업계 창업주와 최고경영자의 적극적인 행보는 사업 확장과 맞닿아 있다. 토큰증권, 실물연계자산(RWA) 등으로 디지털자산 시장이 커질 조짐을 보이자 금융권 및 빅테크와의 동맹을 통해 자본 확충에 열을 올리는 것이다.
실제로 두나무는 네이버와의 결합 외에도 하나금융, 삼성금융, 한화투자증권 등을 우군으로 확보했다. 한국투자증권과 OKX벤처스는 지난 5월 코인원 지분을 각각 20% 인수하며 공동 3대 주주에 올랐다. 디지털엑스는 미래에셋이라는 강력한 자본력을 등에 업은 상태다. 반면 빗썸은 키움증권과 카카오·토스 등 여러 기업과 지분 투자 및 사업 협력 가능성을 논의했으나 뚜렷한 결과물은 없는 상태다. 경쟁 거래소들이 전략적 투자자와의 합종연횡을 통해 덩치를 키우고 있지만 빗썸만 '보이지 않는 오너'의 그림자 아래에 홀로 있는 상황이다.
내부통제와 경영 안정성 입증도 과제
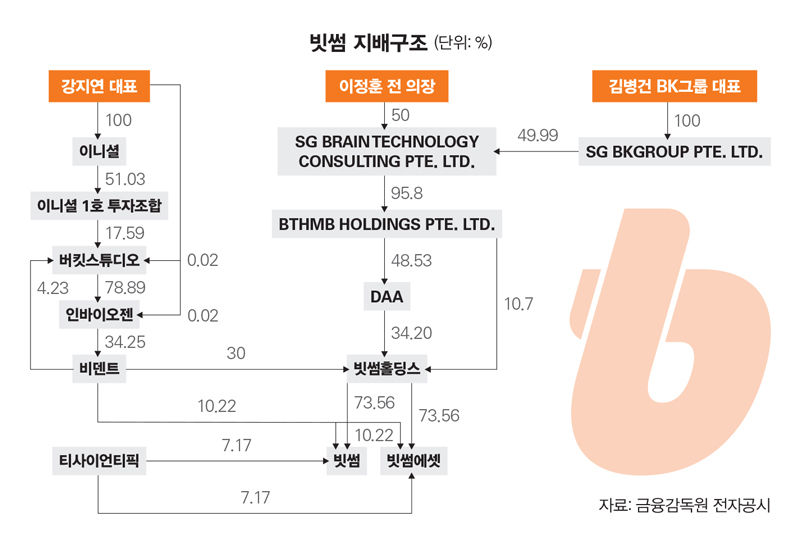
업계에선 빗썸의 불투명한 지배구조가 전략적 투자자 유치에 영향을 미치고 있다고 보고 있다. 'SG BTC→BTHMB홀딩스→디에이에이(DAA)→빗썸홀딩스→빗썸'으로 수차례 꼬리를 무는 복잡한 지배구조와 2대 주주인 비덴트(버킷스튜디오)의 상장폐지 리스크 등 뇌관이 곳곳에 도사리고 있기 때문이다. 20% 수준으로 거론되는 거래소 대주주 지분 규제 이슈까지 겹치면서, 리스크 관리가 생명인 보수적인 금융사들이 빗썸의 불투명한 지배구조 아래로 뛰어들기를 주저하고 있는 것이다.
상장을 위해선 지배구조의 투명성 못지않게 내부통제 체계와 경영 안정성 등도 입증해야 한다. 하지만 빗썸이 처한 상황은 녹록지 않다. 빗썸은 지난 2월 대규모 비트코인(BTC) 오지급 사태를 일으킨 바 있다. 이벤트 참여자 249명에게 62만원 상당의 비트코인을 지급하려다 무려 62만 BTC(당시 시세 약 60조원)를 잘못 입금하는 사고를 냈다. 사태 발생 35분 만에 출금을 차단하고 물량 대부분을 회수했지만 부실한 시스템의 민낯을 고스란히 드러냈다.
최근 빗썸의 소명 의견을 받은 금융감독원은 최종 제재안을 준비 중이다. 당국의 제재 수위에 따라 상장 예비심사에도 영향을 미칠 것으로 보인다. 여기에 지난 3월 금융정보분석원(FIU)으로부터 특정금융정보법 위반으로 368억원의 과태료 및 영업 일부 정지 중징계를 받고 행정소송을 벌이는 등 규제 당국과의 껄끄러운 갈등 역시 약점으로 꼽힌다.
기형적인 수익 구조도 불안 요소다. 올 상반기 빗썸의 영업수익(1688억원) 중 수수료 수입은 1687억6000만원으로, 사실상 매출의 100%를 거래 수수료에만 의존하고 있다. 가상자산 거래량이 감소하면서 당기손익은 1098억원 적자 전환했다. 거래량에 따라 실적 변동성이 커지는 구조를 한국거래소가 어떻게 판단할지는 미지수다.
가상자산 업계 관계자는 "단순히 K-IFRS로 회계 장부를 고쳐 쓰는 수준의 정비로는 거래소와 자본시장의 눈높이를 맞출 수 없다"면서 "이 전 의장을 정점으로 한 오랜 측근 중심의 폐쇄적 조직 문화를 끊어내고, 시장이 납득할 수 있는 투명한 지배구조와 이사회 중심의 경영체제, 수익구조 다각화 등의 조치가 이뤄져야 상장 문턱에 도달할 수 있을 것"이라고 지적했다.