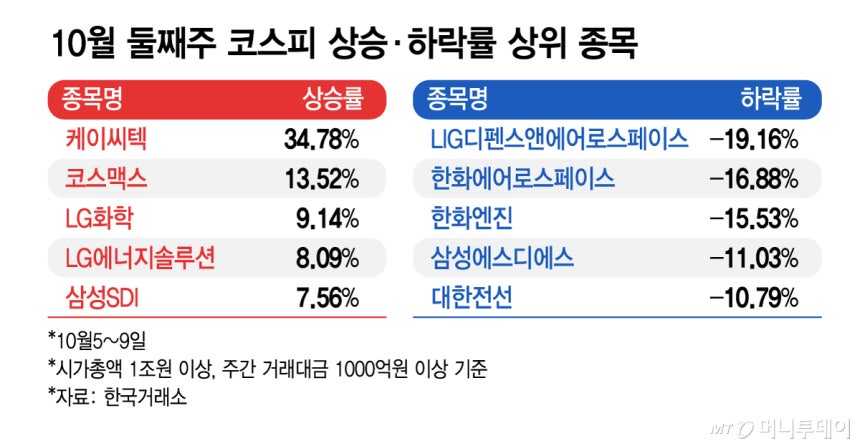
 10월 둘째주 코스피 상승·하락률 상위 종목/그래픽=김지영삼성전자가 3분기 잠정 영업이익 100조원을 넘겼지만 반도체 대장주는 오히려 뒷걸음질 쳤다. 어닝 서프라이즈에 따른 셀온(고점 매도) 물량이 쏟아져서다. 대신 반도체 소부장주와 이차전지주가 동반 상승하며 시장의 주목을 받았다.
10일 한국거래소에 따르면 10월 둘째 주(5~9일) 코스피는 전주(7003.74)보다 377.81포인트(5.39%) 내린 6625.93에 마감했다. 개천절 대체공휴일인 5일과 한글날인 9일은 휴장했다. 이번 주 코스피는 사흘만 열렸고 사흘 내내 하락했다.
삼성전자가 8일 시장 기대치를 웃도는 3분기 잠정 실적을 발표했지만 삼성전자 주가는 물론 코스피도 하락했다. 삼성전자의 3분기 잠정 영업이익은 107조4000억원이다. 이번 주 삼성전자는 3.48% 미끄러졌고 SK하이닉스도 8.69% 하락했다. 셀온 물량이 나온 데다 실적 발표일에 대형 반도체 ETF(상장지수펀드)들이 리밸런싱에 나섰기 때문이다.
반대로 반도체 소부장주들은 뛰었다. 이 기간 코스피 종목(시가총액 1조원 이상, 주간 거래대금 1000억원 이상 기준) 중 가장 많이 오른 종목은 케이씨텍으로 34.78% 올랐다. 코리아써키트(등락률 6.92%), 대덕전자(6.70%), 이수페타시스(3.55%) 등도 동반 상승했다.
김주연 미래에셋증권 연구원은 "삼성전자 호실적에도 ETF 리밸런싱 물량 우려 등에 반도체 대형주는 반락하는 등 혼조를 보였다"며 "다만, 소재·부품·장비주는 투자 확대 기대감을 반영하며 상승했다"고 분석했다.
이차전지주는 LG에너지솔루션의 3분기 어닝 서프라이즈에 힘입어 달렸다. LG화학(9.14%), LG에너지솔루션(8.09%), 삼성SDI(7.56%) 모두 상승률 상위 종목에 이름을 올렸다.
지난 8일 LG에너지솔루션은 3분기 영업이익이 전년 동기 대비 25.7% 증가한 7560억원으로 잠정 집계됐다고 공시했다. 이는 시장 컨센서스를 132% 웃돈 수치다. 이에 이차전지 전반의 투자심리가 개선됐다.
코스맥스는 3분기 실적 기대감에 힘입어 이 기간 13.52% 급등했다. 오린아 LS증권 연구원은 "코스맥스의 3분기 실적은 한국과 미국의 강한 수주 흐름을 바탕으로 기존 예상치를 상회하는 성장세를 보일 것"이라고 전망했다.
반면, 이 기간 우주항공주가 일제히 하락했다. 한국형발사체인 누리호가 지난 7일 다섯 번째 비행에 성공하자 우주항공주를 중심으로 차익실현 매물이 나온 탓이다.
LIG디펜스앤에어로스페이스는 19.16% 급락했고, 한화에어로스페이스(-16.88%), 현대로템(-9.70%), 한국항공우주(-9.06%) 등도 주가가 내렸다.
3분기 실적 전망이 좋지 않은 종목들도 하락했다. 한화엔진(-15.53%), 삼성에스디에스(-11.03%), 대한전선(-10.79%)이 하락률 상위에 올랐는데, 해당 종목들의 3분기 영업이익이 시장 기대치를 하회할 것이란 리포트가 나왔다.
강경태 한국투자증권 연구원은 "한화엔진의 영업이익은 컨센서스를 15% 하회할 것"이라며 "저속엔진 실적은 양호하나 수익원 관련 비용 때문"이라고 분석했다. 강 연구원은 한화엔진의 목표주가도 기존보다 22.7% 낮은 8만5000원으로 내렸다.
 [컷대]김근희의 증시 랩업/그래픽=윤선정