부동산에 자산 묶여 정작 써야 할 현금 없는 대한민국 노년층
퇴직연금은 국민연금 수령 전 가교연금으로 모두 소비
'부동산은 노후에 누려야 할 자산'이란 인식 전환 필요
퇴직연금+국민연금+주택연금 '제2의 평생 월급' 만들어야[칼럼니스트=김병철 한국퇴직연금개발원 대표] “은퇴하면 이 집 줄여서 생활비로 써야지.”
대한민국 50대 가장들이 술자리에서 흔히 나누는 이야기입니다. 하지만 막상 은퇴 시점이 다가오면 이 다짐은 쉽게 지켜지지 않습니다. 집값이 앞으로 더 오를 것 같은 기대감, 정든 동네와 이웃을 떠나기 싫은 마음, 그리고 무엇보다 “자식들에게 번듯한 집 한 채는 물려줘야 하지 않겠나”라는 부모로서의 마음이 발목을 잡기 때문입니다. 결국 우리는 십수 억 원짜리 값비싼 아파트를 깔고 앉은 채, 정작 마트 장바구니 앞에서는 1000원이라도 아끼려 애쓰며 살아갑니다. 자산으로는 부자인데, 당장 매달 쓸 수 있는 현금은 없는 기이한 가난. 이것이 바로 대한민국 노인들이 겪는 장수 리스크의 첫 번째 얼굴입니다.
지금까지 우리는 돈을 어떻게 모으고, 어떻게 굴리고, 수수료를 어떻게 아끼고, 성과를 어떻게 검증할 것인가 하는 ‘적립과 운용’의 기술을 살펴보았습니다. 그러나 연금의 진짜 승부처는 은퇴 이후에 찾아옵니다. 모아둔 돈을 너무 빨리 써버리면 남은 삶이 가난해지고, 반대로 돈이 떨어질까 봐 지나치게 아끼면 평생 제대로 써보지도 못한 채 돈을 남기고 세상을 떠나게 됩니다. 이 역설적인 현상을 가장 먼저, 그리고 가장 깊이 반성한 나라는 연금 강국이라 불리던 호주였습니다.
|
2020년, 호주 정부는 자국의 연금 체계를 정밀하게 분석한 ‘은퇴 소득 리뷰(Retirement Income Review)’ 보고서를 발표했습니다. 이 보고서가 공개되자 호주 사회는 커다란 충격에 빠졌습니다. 호주는 1990년대부터 강력한 강제 적립 제도를 만들어 국민들이 막대한 노후 자금을 모으도록 성공시켰지만, 정작 은퇴자들은 그 돈을 제대로 쓰지 못하고 사망할 때까지 자산의 상당 부분을 통장에 묶어둔 채 남기고 죽어갔기 때문입니다. 돈이 없어서 안 쓴 것이 아니라, 언제 돈이 바닥날지 모른다는 막연한 공포 때문에 안 쓰고 버틴 것이었습니다.
호주 정부는 소중한 깨달음을 얻었습니다. “우리는 그동안 국민들에게 돈을 모으는 법은 열정적으로 가르쳤지만, 은퇴 후 그 돈을 안심하고 사용하는 법은 제대로 안내하지 못했다.” 이 깊은 반성을 토대로 호주는 2022년 모든 퇴직연금 기금에게 법적 의무를 부여하는 Retirement Income Covenant(호주 은퇴소득 규약)를 시행했습니다. 이제 연금 기금은 가입자가 일할 때 돈을 굴려주는 것에 그치지 않고, 은퇴 후 사망할 때까지 장수 리스크와 물가 상승, 투자 위험을 관리하며 매달 안심하고 생활비를 꺼내 쓸 수 있도록 돕는 ‘인출 전략’을 의무적으로 제공해야 합니다. 연금의 진짜 책임이 ‘적립’에서 ‘인출’로 확장된 순간이었습니다.
한국의 쌍둥이 비극 — ‘자산의 갇힘’과 ‘현금의 단절’
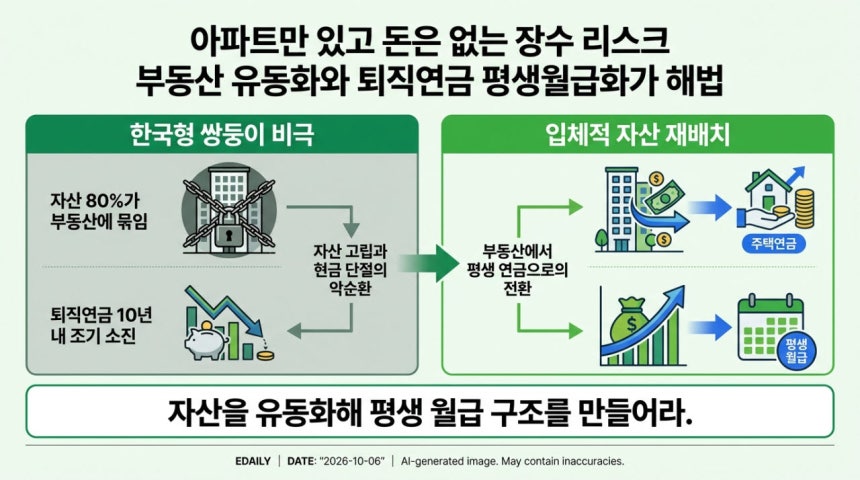
그렇다면 우리 한국의 현실은 어떨까요? 호주 노인들이 통장에 금융자산을 넉넉히 쥐고도 불안해서 쓰지 못하는 배부른 고민을 했다면, 한국은 전혀 다른 차원의 두 가지 비극이 겹쳐 있습니다. 바로 부동산이라는 ‘자산의 갇힘’과 퇴직연금의 ‘현금 흐름 단절’입니다.
첫 번째 비극은 부동산이라는 자산의 갇힘입니다. 한국 노인의 전체 자산 중 약 80%는 당장 현금으로 바꿀 수 없는 아파트나 부동산에 묶여 있습니다. 집은 비바람을 막아주는 고마운 성이지만, 매달 마트에서 장을 보거나 병원비를 낼 수 있는 현금을 만들어내지는 못합니다. 자식에게 집을 물려주겠다는 마음 때문에 자산의 문을 잠가버린 채 현금 가뭄에 시달리는 것입니다.
두 번째 비극은 퇴직연금의 현금 흐름 단절입니다. 한국의 직장인들은 주된 회사에서 퇴직한 뒤 국민연금을 받기 시작하는 65세까지의 소득 공백기, 즉 ‘소득 크레바스(Income Crevasse)’를 맞이합니다. 이때 사람들은 퇴직연금을 평생 나누어 받는 월급이 아니라, 65세까지만 딱 버티고 털어버리는 10년짜리 ‘가교 연금(Bridge Pension)’으로 소비해 버립니다.
문제는 이 두 가지가 따로 노는 현상이 아니라, 서로의 목을 죄는 ‘쌍둥이 비극’이라는 점입니다. 아파트에 현금이 다 묶여 있다 보니 당장 생활비가 부족해 퇴직연금을 10년 만에 서둘러 녹여 써버립니다. 그리고 65세가 되어 퇴직연금 계좌가 0원이 되면, 가교는 성공적으로 건넜을지 몰라도 그 뒤에 남은 30~40년의 긴 세월을 오직 국민연금 몇 십만 원과 깔고 앉은 집 한 채에 의존해 다시 빈곤하게 버텨야 합니다. 자산이 갇혀서 현금이 끊기고, 현금이 끊겨서 다시 자산에 갇히는 악순환이 일어나는 것입니다.
‘부동산 자산’과 ‘퇴직연금’의 입체적 재배치
이 슬픈 악순환을 끊어내려면, 우리는 은퇴 후 노후 자산과 현금 흐름을 입체적으로 다시 배치해야 합니다.
첫째, 부동산 자산의 유동화입니다. “집은 자식에게 물려주는 상속물이 아니라, 내가 평생 살아온 노고의 대가로 노후에 온전히 누려야 할 자산이다”라는 인식의 전환이 필요합니다. 지나치게 큰 집을 고집하며 현금 부족에 시달리기보다, 조금 작은 집으로 옮겨 남은 차액을 연금 자산으로 돌리거나 주택연금을 활용해야 합니다. 자기 집에 살면서 매달 월세를 내지 않는 경제적 가치를 실질 소득으로 바라보는 ‘귀속임대료’의 관점을 가지면, 주택연금 수령액과 절약되는 주거비가 합쳐져 탄탄한 기초 소득이 됩니다. 집값이 떨어지거나 생각보다 훨씬 오래 살아서 연금 수령액이 집값을 넘어서더라도, 그 차액을 자녀에게 청구하지 않는 비소구권 안전장치도 잘 마련되어 있습니다.
둘째, 퇴직연금의 역할 확장입니다. 퇴직연금을 65세까지만 겨우 버티고 사라지는 10년짜리 단기 소모품으로 방치해서는 안 됩니다. 퇴직연금은 주택연금, 국민연금과 손을 잡고 내가 눈을 감는 날까지 매달 든든하게 통장에 찍히는 ‘제2의 평생 월급’으로 격상되어야 합니다. 정해진 10년 동안 돈을 쪼개 쓰다 끝내는 수동적인 방식에서 벗어나, 장기 운용을 통해 자산의 수명을 늘리고 사망할 때까지 소득이 끊기지 않는 구조를 만들어야 합니다.
“당신의 수명은 당신의 통장 잔고보다 길고, 당신이 건너온 10년짜리 가교보다 훨씬 길게 이어집니다.” 이 냉혹한 진실 앞에서 10년 치 생활비만 달랑 챙겨 들고 40년의 길고 긴 은퇴 여행을 떠나는 것은 너무나 위험한 도박입니다.
그런데 여기서 한 가지 현실적인 의문과 거부감이 피어오릅니다. “죽을 때까지 주는 종신연금이 좋은 건 알겠는데, 그거 결국 내가 낸 돈 보험사에 다 넘겨주는 거잖아? 내가 몇 년 못 살고 일찍 죽으면 그 남은 돈 다 억울해서 어떡해?” 이 억울함과 의심의 뿌리를 이해하려면, 금융 역사 속의 오래된 실험 하나를 만나볼 필요가 있습니다. 다음 장에서는 17세기 유럽을 뜨겁게 달구었던 ‘톤틴 연금’의 역사를 통해, 우리가 왜 보험사에게 돈을 맡기는 것을 그토록 싫어하는지, 그리고 연금화의 진짜 본질이 투자 수익률이 아니라 ‘장수 위험을 함께 나누는 연대’에 있음을 살펴보겠습니다.
|