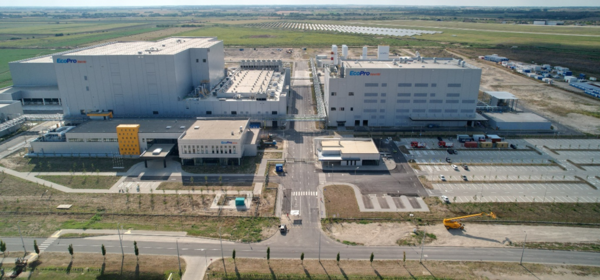
 에코프로비엠 데브레첸 공장 [사진=에코프로]
[디지털데일리 고성현기자] 국내 양극재 업계가 권역별 수요에 맞춰 사업 전략을 다시 짜고 있습니다. 북미에서는 에너지저장장치(ESS) 시장 확대와 미국의 대중국 공급망 규제를 겨냥해 리튬인산철(LFP) 양극재 확보 경쟁이 빨라지는 반면, 유럽에서는 전기차 판매 회복과 역내 생산 강화에 맞춰 하이니켈 삼원계 양극재가 다시 힘을 받는 모습입니다.
에코프로비엠이 최근 송호준 에코프로 대표를 신임 대표이사로 전진 배치한 것도 이러한 변화와 맞닿아 있습니다. 유럽 현지 생산 정상화와 원가 경쟁력 확보를 동시에 추진하면서 하이니켈 중심 사업의 반등 속도를 높이려는 인사로 풀이됩니다.
가장 시급한 과제는 헝가리 데브레첸 공장의 가동률 확대입니다. 에코프로비엠은 연산 5만4000톤 규모의 헝가리 공장을 가동하고 있으며 최근 두 번째 생산라인도 시험 가동에 들어갔습니다. 향후 일부 설비 개조를 통해 생산능력을 약 6만톤까지 늘릴 계획입니다.
수주 기반도 이미 확보했습니다. 삼성SDI를 통해 공급되는 BMW향 46파이 배터리용 양극재를 비롯해 메르세데스-벤츠와 아우디, 현대자동차·기아 등 유럽 고객사를 대상으로 20만톤 이상의 물량을 확보한 상태입니다. 올해 약 1만톤 수준으로 예상되는 헝가리 공장 출하량을 내년 3만톤 이상으로 확대하고, 2028년께 풀가동 체제로 끌어올리는 것이 핵심입니다.
최근 유럽 배터리 시장은 국내 소재업체에 상대적으로 우호적인 방향으로 움직이고 있습니다. 유럽연합(EU)이 역내 생산과 공급망 활용을 강화하는 정책을 추진하는 가운데 현지 배터리 업체들은 생산 확대에 어려움을 겪고 있어서죠.
에코프로비엠은 이미 헝가리에 생산거점을 확보한 만큼 현지 공급망을 요구하는 완성차 업체를 대상으로 추가 수주를 노릴 수 있습니다. 최근 중국 CATL을 대상으로 연간 2만톤 규모의 공급 물량을 확보한 것도 현지 고객 기반 확대의 한 사례입니다.
원가 경쟁력 확보도 숙제입니다. 에코프로비엠은 지주사 에코프로와 함께 인도네시아 니켈 제련소 BNSI 투자를 추진하고 있습니다. 연간 9만톤 규모의 니켈 중간재를 생산할 수 있는 설비로, 향후 안정적인 원재료 확보와 제조원가 절감에 활용한다는 계획입니다.
전기차 수요 회복 속도가 과거 예상보다 늦은 상황에서 양극재 판가 역시 낮아진 만큼 원료 내재화를 통해 수익성을 확보하는 전략이 중요해지고 있습니다.
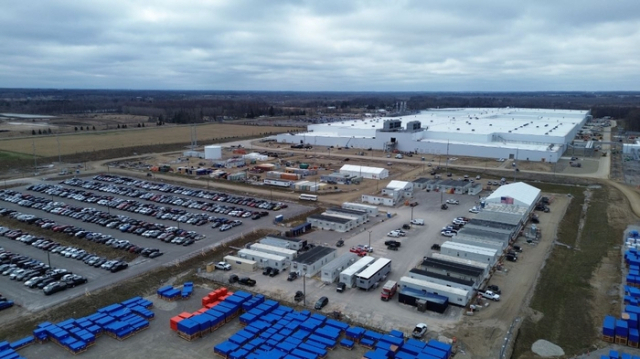 LG에너지솔루션 미시간주 랜싱 공장 전경 [사진=얼티엄셀즈]
반면 북미에서는 LFP가 국내 양극재 업체들의 새로운 경쟁축으로 자리 잡았습니다. LG에너지솔루션은 최근 엘앤에프와 포스코퓨처엠·피노 등을 대상으로 LFP 양극재 공급 협의를 진행하고 있습니다. 북미 ESS용 배터리 생산 확대를 앞두고 비중국계 소재 비중을 높이기 위해서입니다.
LG에너지솔루션은 올해 초부터 연간 3만톤 이상의 국내산 LFP 양극재 확보를 목표로 공급 가능 물량과 투자 협력 방안 등을 검토해왔습니다.
다만 국내 생산능력이 아직 충분하지 않다는 점은 변수입니다. 엘앤에프는 현재 연산 3만톤 규모의 LFP 양극재 생산체제를 갖추고 내년 상반기까지 이를 6만톤으로 확대할 계획입니다. 하지만 이미 삼성SDI와 약 1조6000억원 규모의 장기 공급계약을 체결했고 SK온과도 1600억원 규모 공급계약을 확보했습니다.
포스코퓨처엠 역시 기존 고객사 물량이 빠르게 늘고 있습니다. 최근 삼성SDI와 약 6조원 규모의 배터리 소재 장기 공급계약을 체결하면서 기존 NCA 중심 계약 범위를 LFP 양극재까지 확대했습니다. 향후 LMO 양극재와 인조흑연 음극재 등으로도 공급 범위를 넓힐 계획입니다.
포스코퓨처엠은 앞서 SK온과도 1조1000억원 규모의 양극재 공급계약을 체결했고, 국내 배터리 업체와 2027년부터 2032년까지 19만톤 이상의 LFP 양극재를 공급하기로 한 상태입니다.
이에 따라 국내에서 생산되는 LFP 양극재를 둘러싼 선점 경쟁도 한층 치열해지고 있습니다. 포스코퓨처엠은 중국 CNGR과 피노가 참여한 합작법인 씨앤피신소재테크놀로지를 활용해 초기 생산량을 확보하고, 자체 생산능력도 점차 확대할 계획입니다.
포항 양극재 공장의 기존 삼원계 소성로를 LFP용으로 전환하고 있으며 추가 설비 개조를 통해 총 2기의 생산능력을 확보할 방침입니다. 업계에서는 이를 통해 연산 3만톤 이상의 LFP 양극재 생산능력을 확보할 수 있을 것으로 보고 있습니다.
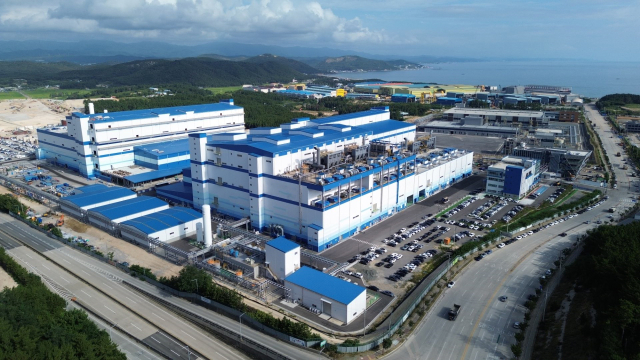 포스코퓨처엠 포항 양극재 공장 [사진=포스코퓨처엠]
장기적으로는 포스코그룹이 확보한 리튬과 흑연 등 원재료 공급망까지 연계해 자체적인 비중국 소재 체계를 구축할 계획입니다.
국내 업체들이 LFP 양극재 확보에 속도를 내는 가장 큰 이유는 미국의 공급망 규제입니다. 미국 내 배터리 생산에 적용되는 첨단제조생산세액공제의 비PFE 소재·부품 비중은 올해 60%에서 내년 65%로 올라갑니다. 이후 2028년 70%, 2029년 80%, 2030년 이후 85%까지 단계적으로 높아집니다.
ESS 프로젝트에 적용되는 투자세액공제 역시 비중국 소재·부품 사용 비중을 지속적으로 높여야 합니다. 북미 ESS 생산을 확대하는 LG에너지솔루션과 삼성SDI, SK온 입장에서는 중국산 소재 의존도를 낮추지 못하면 세액공제뿐 아니라 고객 수주에서도 불리해질 수 있습니다.
이에 따라 LFP 양극재뿐 아니라 음극재와 분리막, 전해액까지 공급망 재편 범위가 넓어지고 있습니다. 삼성SDI는 엘앤에프와 포스코퓨처엠을 중심으로 LFP 양극재 조달처를 확보하는 한편 포스코퓨처엠의 음극재와 국내 분리막 업체 제품 활용을 검토하고 있습니다.