에이피알·달바글로벌, 3분기 영업익 두 배 수준으로 증가 전망
9월 한국 화장품 수출 역대 최대…해외 판매망 확대에 주목
증권가 "K뷰티 성장 정점까지 아직 갈 길 멀다"
 사진=게티이미지뱅크
화장품주가 조정받고 있지만 여의도 증권가의 신뢰는 여전하다. 사상 최대를 기록한 화장품 수출과 해외 판매망 확대가 관련 기업의 실적 증가와 주가를 뒷받침할 것이란 게 전문가들의 진단이다. 대장주 에이피알의 경우 3분기 영업이익이 전년 동기의 두 배 수준으로 불어난 것으로 분석됐다.
12일 한국거래소에 따르면 지난주 마지막 거래일인 8일 에이피알은 7500원(1.98%) 내린 37만1500원에 거래를 마쳤다. 아모레퍼시픽은 1.88% 하락한 13만5900원, 한국콜마는 5.84% 내린 13만7100원, 달바글로벌은 4.27% 떨어진 17만5000원에 마감했다.
 에이피알 사내 전경. / 사진=연합뉴스
대장주 에이피알은 종가 기준 연중 고점인 8월31일 46만4500원보다 20.02% 낮다. 아모레퍼시픽과 한국콜마, 달바글로벌도 연중 최고 종가보다 각각 17.69%, 15.21%, 33.96% 떨어졌다. 한 달 전과 비교하면 에이피알은 1.46%, 아모레퍼시픽은 2.93%, 한국콜마는 2.77%, 달바글로벌은 4.27% 하락했다.
최근 조정의 배경으로는 원화 강세에 따른 실적 부담이 꼽힌다. 해외에서 벌어들인 매출을 원화로 환산하는 과정에서 금액이 줄어들 수 있기 때문이다. 반도체 등 다른 업종으로 투자 관심이 이동하는 점도 화장품주의 부담으로 거론된다. 다만 김명주 한국투자증권 연구원은 최근 하락을 "한국 화장품 산업이 시장 예상보다 더 큰 호황을 맞이하면서 발생한 건전한 조정"이라고 평가했다.
실제로 수출은 여전히 견조하다. 9월 한국 화장품 수출은 전년 동월보다 26.2% 증가한 12억1302만달러로 역대 최대를 기록했다. 미국 수출도 21.0% 늘어난 2억4694만달러로 사상 최대였다.
실적 전망도 이를 뒷받침한다. 금융정보업체 에프앤가이드에 따르면 에이피알의 3분기 영업이익 컨센서스(증권사 전망치 평균)는 1973억원으로 전년 동기보다 105.3% 증가했을 것으로 추정됐다. 이 밖에도 영업이익 컨센서스 기준으로 아모레퍼시픽은 28.4% 늘어난 1180억원, 한국콜마는 58.3% 증가한 923억원, 달바글로벌은 94.9% 늘어난 325억원으로 추정됐다.
메리츠증권은 에이피알을 업종 최선호주로 선정하고 목표주가 55만원을 제시했다. 3분기 매출은 전년 동기보다 106.3% 증가한 7962억원, 영업이익은 107.5% 늘어난 1957억원으로 예상했다. 박신애 메리츠증권 연구원은 에이피알에 대해 "K뷰티의 미국, 유럽 대호황을 대표하고 주도하는 성장 기업"이라며 "최근 주가 조정은 저가 매수 기회로 판단한다"고 말했다.
하나증권은 아모레퍼시픽, 한국콜마, 달바글로벌을 관심종목으로 꼽았다. 아모레퍼시픽은 면세 사업 개선, 한국콜마는 국내 생산 증가, 달바글로벌은 수익성 개선을 예상했다.
하나증권은 아모레퍼시픽의 3분기 영업이익을 시장 전망치를 웃도는 1206억원으로 추산했다. 박종대 하나증권 연구원은 "라네즈 해외 면세점 입점 확대 효과가 작지 않다"며 "북미, 유럽 비중이 상대적으로 작기 때문에 환율 영향은 제한적이다"라고 설명했다.
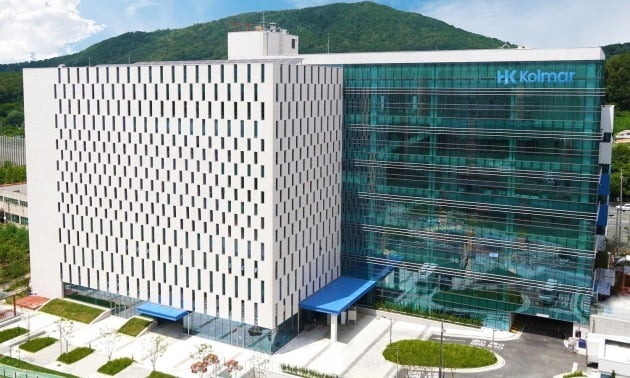 한국콜마 종합기술원./사진=한국콜마
한국콜마의 3분기 연결 영업이익은 전년 동기보다 54% 증가한 898억원으로 추정했다. 국내 매출 추정치는 회사가 제시한 4300억원보다 많은 4411억원이다. 박 연구원은 "국내 사업 매출이 수출 실적과 유사한 흐름을 보이고 있다"며 "국내 사업은 가이던스(회사 전망치)를 넘어설 가능성이 크다"고 말했다.
달바글로벌에 대해서는 환율 하락과 납품 지연으로 매출이 시장 기대에 못 미치더라도 영업이익이 96% 증가한 326억원에 이를 것으로 전망했다. 마케팅 효율화가 수익성 개선을 뒷받침한다는 분석이다. 미국 코스트코 입점과 유럽 유통망 확대도 긍정적인 요인이다. 박 연구원은 "환율 하락이 일단락된 상황에서 북미, 유럽, 일본 등에서 확고하게 자리 잡아가고 있다"며 "4분기 및 내년 전망도 긍정적"이라고 평가했다.
증권가는 해외 시장 확대가 국내 화장품 기업들의 중장기 실적 증가로 이어질 것으로 보고 있다. 박신애 연구원은 "향후 K뷰티는 미국과 유럽에서의 성장을 이어가는 동시에 중동과 중남미로 시장을 확대하며 수출 지역이 다변화될 것으로 전망한다"며 "이미 괄목할 만한 성장을 이뤄냈지만, 성장의 정점까지는 아직 갈 길이 멀다"고 말했다.