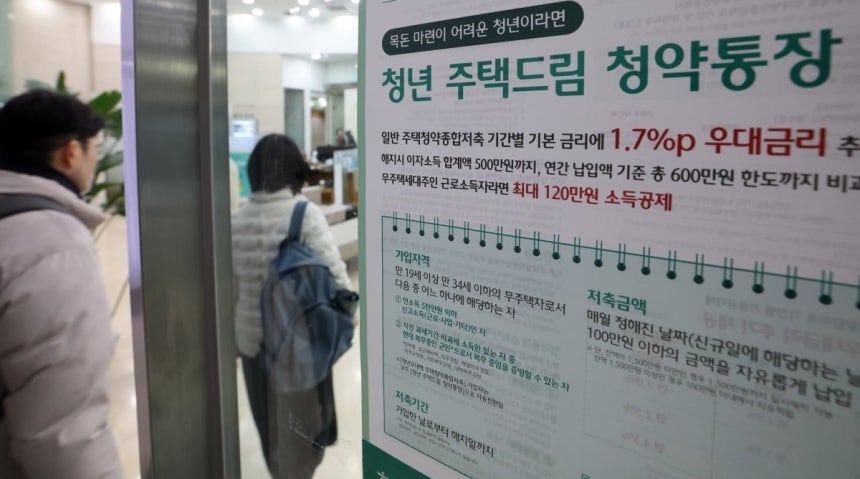
 사진=최혁 기자
주택 청약 신청의 ‘필수템’인 청약통장은 크게 두 가지로 나뉜다. 가장 일반적인 주택청약종합저축은 나이와 주택 보유 여부에 관계없이 누구나 가입할 수 있다. 반면 청년주택드림청약통장은 무주택 19~34세 청년만 가입할 수 있는 상품이다. 이 가운데 일반 통장보다 높은 금리를 제공하는 청년주택드림청약통장의 가입 문턱이 낮아진다.
국토교통부는 이달 중 관련 고시를 개정해 청년주택드림청약통장의 가입 연소득 기준을 '5000만원 이하'에서 '7000만원 이하'로 완화한다고 12일 밝혔다. 지난달 21일 국토부가 발표한 '주거안정플랜'의 후속 조치다.
청년주택드림청약통장의 가장 큰 장점은 높은 금리다. 일반 청약통장이 최고 연 3.1% 금리를 제공하는 데 비해 청년주택드림청약통장은 가입 기간에 따라 최고 연 4.5% 금리를 적용받을 수 있다. 가입 전년도 총급여가 3600만원 이하인 경우에는 이자소득(최대 500만원)에 대해 비과세 혜택도 주어진다.
납입 한도도 일반 청약통장보다 크다. 월 납입 가능액은 일반 통장(50만원)의 두 배인 100만원이다. 다만 공공주택 청약 시 납입 인정액은 두 상품 모두 월 25만원으로 동일하다.
혜택은 청약 당첨 이후에도 이어진다. 1년 이상 통장을 유지하고 1000만원 이상 납입한 가입자가 당첨되면 저리의 ‘청년 주택드림 디딤돌 대출’을 이용할 수 있다. 해당 정책대출 금리는 연 2.4~4.15%로, 최근 연 5%를 웃도는 시중은행 주택담보대출보다 낮은 수준이다. 대출 한도는 미혼 3억원, 신혼부부 4억원이며 만기는 10·15·20·30년 중 선택 가능하다. 연 소득이 4000만원 이하라면 최장 40년까지 만기를 늘려 월 상환 부담을 줄일 수 있다.
정부가 이처럼 청년주택드림청약통장의 가입 대상을 확대하는 이유는 청약통장 가입자가 최근 줄고 있기 때문이다. 국토부에 따르면 청약통장 가입자는 2021년까지만 해도 2718만명에 달했지만 작년 말 2528만명으로 줄었고, 올해는 8월 말 기준 2493만명으로 감소세가 이어지고 있다.