2분기 격차 1조7000억원대로 확대…삼성 계열사 수성 vs 한투 초개인화
 [각 사 제공]
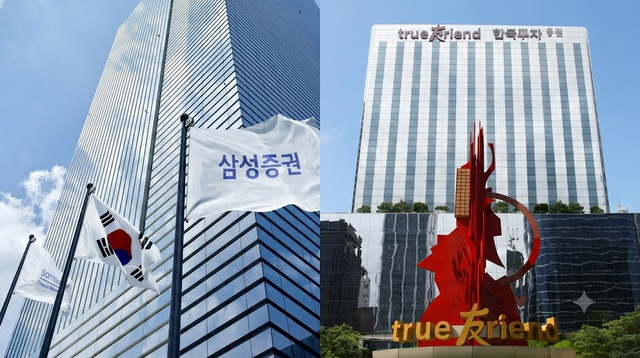
증시 활황을 타고 이어지던 은행에서 증권사로의 퇴직연금 '머니무브'가 3분기 증시 조정으로 둔화할 것으로 전망되면서 증권사 간 적립금 확보 경쟁이 한층 치열해지고 있다. 업계 2위 삼성증권은 그룹 계열사 자금을 기반으로 선두권을 유지하고 있으며, 한국투자증권은 디지털 자산관리 역량을 앞세워 추격에 나섰다.
13일 금융투자협회 및 금융감독원 퇴직연금 비교공시에 따르면 올해 2분기 말 기준 증권업계 퇴직연금 전체 적립금은 165조486억원이다. 미래에셋증권이 52조210억원(점유율 31.52%)으로 독주하고 있다. 이어 삼성증권은 28조919억원(17.02%), 한국투자증권은 26조4045억원(15.99%)으로 각각 2위와 3위를 기록했다.
상반기까지는 증시 활황에 힘입어 은행에서 증권사로 향하는 자금 유입이 활발했다. 하지만 3분기 들어 증시가 조정을 받으면서 자금 흐름에도 변화가 나타났다.
실제로 5대 은행의 정기예금 잔액은 6월 949조원에서 7월 985조원, 8월 1005조원으로 불어났다. 반면 증권사의 투자자예탁금은 6월 초 140조원 규모로 고점을 찍은 후 7월 108조원으로 줄었고, 8월에는 100조원 밑으로 떨어졌다. 9월 초 93조원대까지 내려앉은 투자자예탁금이 최근 100조원대를 회복하고 있으나, 연초와 같은 증시 유입세를 기대하기는 어려운 상황이다.
2분기 확정급여형(DB)에서 확정기여형(DC)으로 전환한 가입자들의 단기 수익률이 마이너스 10%대로 떨어진 점도 자금 이동을 제약하는 요인으로 작용했다. 국회 정무위원회 소속 박성훈 의원이 금융감독원으로부터 제출받은 자료에 따르면 증권사에서 지난 4~6월 DB형에서 DC형으로 전환한 가입자들의 7월과 8월 단순 기간수익률은 각각 -10.7%, -10.2%로 집계됐다.
이처럼 신규 자금 유입이 둔화할 것으로 예상되는 가운데 삼성증권과 한국투자증권의 2위 경쟁도 한층 치열해지고 있다. 지난해 말까지만 해도 양사의 적립금 격차는 3086억원(점유율 차이 0.23%포인트)에 불과했다. 하지만 올 상반기 삼성증권이 적립금을 7조346억원 늘리는 사이 한국투자증권은 5조6557억원 증가하는 데 그치며 격차가 1조6875억원(1.02%포인트)으로 다시 벌어졌다.
삼성증권이 수성에 성공한 배경에는 '계열사 DC 머니무브'가 자리하고 있다. 금융감독원에 따르면 2분기 말 삼성증권의 DC형 적립금 중 삼성그룹 계열사 비중은 42.81%(4조8388억원)에 달한다. 2023년과 비교해 계열사 DC 적립 규모만 6배 급증했다.
시장 전반의 DC 전환 흐름 속에서 그룹사 임직원의 선택까지 흡수하면서 삼성증권 전체 퇴직연금 적립금 내 계열사 비중도 17.44%(4조9003억원)까지 불어났다. 삼성증권은 서비스 고도화를 통해 기존 가입자 유지와 신규 고객 유치에 속도를 내고 있다. '상장지수펀드(ETF) 모으기'와 로보어드바이저(RA) 도입으로 자동 적립식 투자 시스템을 구축하고, 기존 적립금 운용현황 보고서를 모바일 기반 '스마트 안내장'으로 개편했다.
삼성 금융 관계사 통합 앱인 모니모 내에 '마이연금'을 구축해 연금 조회부터 시뮬레이션, 맞춤형 상품 추천까지 아우르는 환경도 마련했다.
삼성증권 관계자는 "ETF 모으기와 로보어드바이저 도입으로 자기주도형 장기 투자 편의성을 높이고, 모바일 스마트 안내장과 모니모 마이연금을 통해 직관적인 맞춤형 자산관리 환경을 구축했다"며 "가입자의 소중한 노후 자산을 안정적으로 키워내는 든든한 페이스메이커 역할을 다할 것"이라고 말했다.
반면 대형 계열사의 지원이 없는 한국투자증권은 플랫폼 혁신과 리테일 영업력을 앞세워 반격에 나섰다. 한국투자증권의 자사 계열사 퇴직연금 비중은 0.81%(2141억원)에 불과하다.
한국투자증권은 신규 DC 가입자의 평균 연령이 2015년 40세에서 지난해 36세로 낮아진 점에 주목했다. 이에 발맞춰 MTS 상단에 '연금 홈' 탭을 독립 신설하고, '나의 총 연금자산'을 통해 DC와 개인형퇴직연금(IRP) 등 전 계좌를 통합 관리할 수 있도록 플랫폼을 전면 개편했다.
계좌를 개설하고 자금을 방치한 고객에게 맞춤형 상품을 추천하거나 세액공제 한도를 안내하는 등 '행동 유도형' 디지털 PB 서비스를 전면에 내세웠다. 30대 중반에 유입된 고객을 조기에 선점해 은퇴 시점까지 장기 자산관리 관계를 이어가겠다는 구상이다.
최종진 한국투자증권 연금혁신본부장 상무는 "시장이 구조적으로 변화함에 따라 연금 사업자도 단순 가입 유치를 넘어 전 생애를 아우르는 든든한 종합 플랫폼을 제공해야 한다"며 "고객분들에게 충분히 증명하고 답변하는 한국투자증권 연금이 되겠다"고 밝혔다.