마스가 모멘텀 둔화에 기대 약화
미국 함정·해외 수주가 반전 열쇠
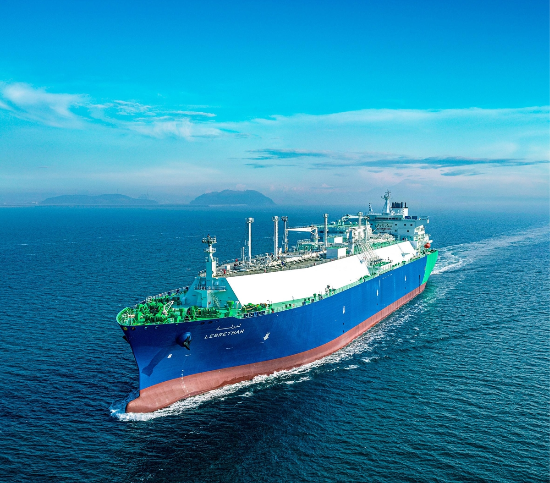 한화오션이 건조한 200번째 LNG운반선 운항 모습. (한화오션 제공)한화오션의 3분기 실적이 시장 기대에 못 미칠 것이라는 전망이 나오면서 증권사들이 잇달아 목표주가를 낮췄다. 다만 미국 조선업 육성 정책과 해외 함정 수주가 반등의 계기가 될 것이라는 분석이 나온다.
LS증권은 한화오션의 3분기 매출을 3조6861억원, 영업이익을 5046억원으로 추정했다. 영업이익은 시장 전망치를 10.4%가량 밑도는 수준이다. SK증권도 3분기 매출 3조 4995억원, 영업이익 5050억원으로 예상하며 영업이익이 시장 예상치에 못 미칠 것으로 내다봤다.
상선 부문은 안정적인 수익성을 이어갈 것으로 보인다. 이재혁 LS증권 애널리스트에 따르면 2022년 수주한 액화천연가스(LNG) 운반선이 차례로 인도되고 2024년 수주한 LNG 운반선 건조도 시작되면서 수익성 높은 선박의 비중이 유지되고 있다. 2028년 인도 예정인 컨테이너선 건조 물량도 단계적으로 투입될 전망이다.
다만 추석 연휴·하계 휴가로 이전 분기 대비 조업일수가 9일 감소했으며 환율 하락에 영향을 받아 실적 기대치 하향은 불가피하다고 봤다. 특수선 부문의 고정비 부담도 실적 개선을 가로막는 요인으로 꼽혔다.
이에 더해 주가 상승을 이끌었던 ‘마스가(MASGA)’ 기대감도 한풀 꺾였다. 마스가는 1500억달러 규모의 한미 조선 협력 프로젝트로, 양국이 지난해 11월 한미 전략적 투자에 관한 양해각서(MOU)를 맺으며 본격화했다. 하지만 관련 기대감은 상반기보다 크게 줄어든 상태다. 이 애널리스트는 “미국·이란 전쟁에 따른 지정학적·정책적 변동성 확대와 미국 중간선거를 앞둔 정치적 불확실성이 마스가 관련 모멘텀 축소의 배경”이라며 “중간선거 이후 관련 법령 개정과 미국 행정부 주도의 조선업 부양 정책이 본격화되면서 상승동력이 점차 회복될 것으로 기대한다”고 설명했다.
미 해군 함정의 해외 건조를 금지한 번즈-톨레프슨 수정법과 미국 연안 운송에 미국에서 건조한 선박을 쓰도록 한 존스법이 개정되면 한화오션의 미국 사업 확대 기대감도 다시 살아날 수 있다는 전망이다. 한승한 SK증권 애널리스트도 트럼프 행정부가 호위함 초도 2척의 해외 건조를 허용한 만큼, 경쟁사 가운데 유일하게 미국 본토에 조선소를 보유한 한화오션이 계약을 따낼 가능성이 크다고 평가했다.
해외 함정 수주 기회도 열려 있다. 이 애널리스트는 “캐나다 초계잠수함 사업(CPSP) 수주에 실패한 것은 아쉽지만, 올해 태국 수상함과 사우디아라비아 호위함 등 글로벌 함정 수주 일정이 이어질 것”으로 내다봤다.
중장기 성장 동력은 여전하지만 단기 실적 부진을 반영해 LS증권은 목표주가를 9만원으로, SK증권은 11만원으로 하향 조정했다. 다만 투자의견은 두 증권사 모두 ‘매수’를 유지했다.