해외 궐련 호조…3분기 최대 실적
새 주주환원 정책…배당 강화 기대
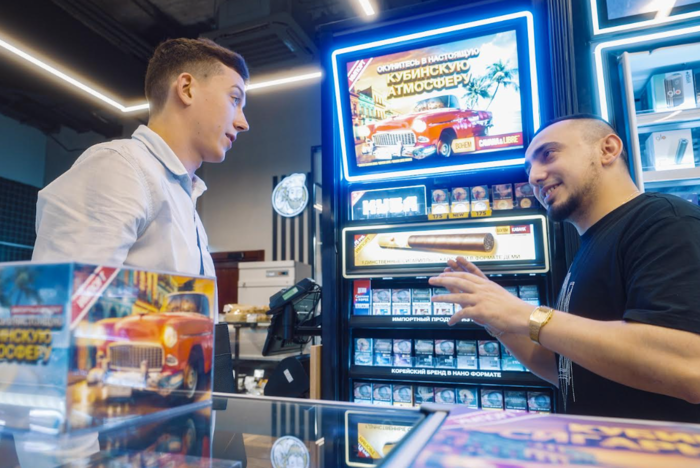 러시아 현지 점주가 고객에게 KT&G 담배를 설명하는 모습. KT&G.한국투자증권이 KT&G에 대해 “편안한 방어주 역할만으로도 매력적”이라고 평가했다. 해외 담배 성장에 힘입어 3분기에도 사상 최대 실적을 갈아치울 것이란 전망이다. 한국투자증권은 투자의견 ‘매수’와 목표주가 23만원을 유지했다.
최고운 한국투자증권 연구원은 15일 발간한 보고서에서 KT&G의 3분기 영업이익을 5150억원으로 추정했다. 전년 동기 대비 11% 증가한 수치다. 시장 전망치(컨센서스)를 4% 웃돈다. 매출액은 1조9150억원으로 4.8% 늘 것으로 봤다. 최 연구원은 “해외 담배사업의 성장에 더해 국내 원가절감 효과와 부동산 부문의 분양매출이 반영되며 사상 최대 매출액과 영업이익을 경신할 것”이라고 내다봤다.
부문별 영업이익은 담배 4113억원, 건강기능식품 731억원, 부동산 294억원으로 추정했다. 각각 11%, 2%, 42% 늘어난 규모다. 해외 궐련(일반 담배) 매출은 물동량과 판매가격이 모두 개선돼 10% 증가할 것으로 봤다. 평균판매단가(ASP)는 4% 오를 것으로 예상했다. 국내 궐련은 2분기 일시적 판매량 증가 흐름이 끊기며 4% 역성장할 것으로 전망했다.
최 연구원은 환율보다 제품 경쟁력에 주목해야 한다고 강조했다. 카자흐스탄에 판매법인을 세운 지 3년도 안 돼 점유율 3위에 오른 점을 근거로 들었다. 에쎄 등 주력 제품이 프리미엄 이미지를 쌓으며 젊은 세대의 선택을 받고 있다는 설명이다. 그는 “해외 성장은 여전히 초기단계라는 점에서 환율보다 근본적인 제품력에 주목해야 한다”고 했다.
주주환원 매력도 높아질 것으로 봤다. KT&G는 연내 새 주주환원 정책을 발표할 예정이다. 최 연구원은 설비투자 주기가 한 차례 마무리된 만큼 해외 이익 성장이 곧바로 배당 확대로 이어질 것으로 분석했다. 배당 재원 측면에서 해외사업 계획을 눈여겨봐야 한다는 조언이다.
다올투자증권도 ‘매수’와 목표가 25만원을 유지했다. 이다연 다올투자증권 연구원은 같은 날 발간한 보고서에서 KT&G의 3분기 매출액 1조9146억원, 영업이익 5080억원을 제시했다. 전년 동기 대비 각각 4.8%, 9.2% 늘어난 수치로 컨센서스에 부합하는 수준이다. 해외 궐련 매출은 12.9% 늘고 국내 궐련은 3.5% 줄었을 것으로 추정했다. 차세대 담배제품(NGP)은 국내에서 10.1% 성장한 반면 해외에선 신규 기기 출시 공백으로 27.8% 감소했을 것으로 봤다.
이 연구원은 올해 매출 5~7%, 영업이익 10~13% 증가라는 회사 가이던스(목표치) 달성도 무난하다고 판단했다. 새 주주환원 정책은 3분기 잠정실적 공시 전후로 나올 것으로 예상했다. 카자흐스탄·인도네시아 신공장 투자가 끝나 내년부터 설비투자(Capex)가 연 2000억~3000억원 수준으로 줄어드는 점을 배당 재원으로 꼽았다.
올해 총주주환원액은 1조1781억원으로 계산했다. 주당배당금(DPS) 8000원에 지난 9월 발표한 3600억원 규모 자사주 매입·소각분을 더한 금액이다. 현재 주가 기준 배당수익률은 4.4%다. 이 연구원은 “향후 배당 확대 기조에 따라 배당수익률 매력도는 더욱 높아질 것”이라고 밝혔다. KT&G 주가는 14일 18만1800원에 마감했다. 다올투자증권 목표가 대비 상승여력은 37.5%다.