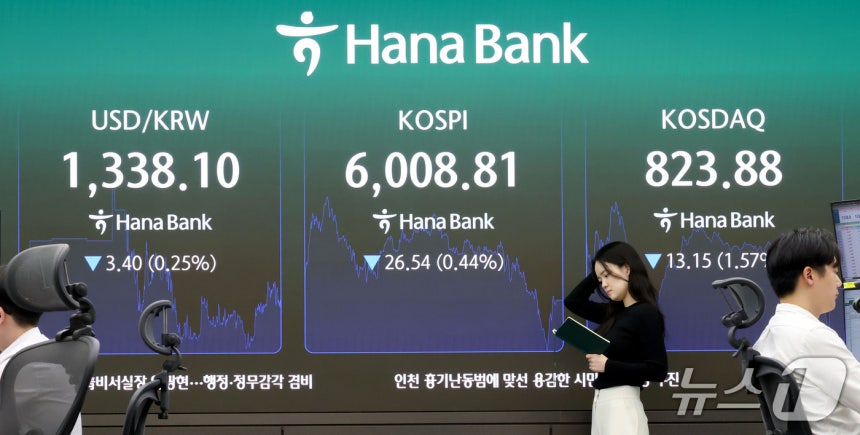
 코스피가 6거래일 연속 하락 마감한 14일 오후 서울 중구 하나은행 본점 딜링룸 현황판에 전장대비 26.54포인트(0.44%) 하락한 6,008.81을 나타내고 있다. 2026.10.14 ⓒ 뉴스1 이광호 기자
(서울=뉴스1) 박주평 기자 = 미래에셋증권은 15일 산일전기(062040)에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 25만 원에서 27만 원으로 8% 상향했다. 전날 종가 21만 2000원 대비 상승여력은 27.4%다.
김태형 미래에셋증권 연구원은 이날 보고서에서 "2028년 기준 밸류에이션은 산업 평균에 근접했지만 증설 효과가 반영되는 2030년 실적으로는 여전히 저평가 구간"이라며 이같이 밝혔다.
목표주가 상향은 기업가치 산정 기준연도를 2030년으로 변경한 데 따른 것이다. 안산 1·2공장의 생산 확대와 신규 초고압변압기 증설 효과가 실적에 반영되는 시점을 기준으로 삼았다. 예상보다 빠른 생산능력 확대 속도를 반영해 주당순이익(EPS) 추정치도 높였다.
중장기 성장의 핵심으로는 기존 공장의 생산성 개선을 꼽았다. 안산 공장의 기존 2030년 매출 목표는 1조원이었지만 최근 매출 증가율과 수주 속도를 고려하면 조기 달성이 가능하다는 분석이다. 기존 인력의 숙련도 향상과 효율성 개선에 힘입어 현재 성장세가 유지될 경우 2030년 안산 공장에서만 약 1조 2000억 원의 매출을 거둘 것으로 예상했다.
미국의 중국산 인버터 규제도 향후 수주 확대 요인으로 제시했다. 김 연구원은 지난 8월 규제 발표 이후 중국 외 인버터 고객사들로부터 산일전기 제품의 생산 물량 배정 요청이 동시다발적으로 늘고 있다고 설명했다.
올해 3분기 실적은 시장 기대치를 밑돌 것으로 전망했다. 매출액은 전년 동기 대비 24.4% 증가한 1651억 원, 영업이익은 48.0% 늘어난 632억 원으로 추정했다. 시장 예상치보다 각각 6.6%, 4.3% 낮은 수준이다. 예상 영업이익률은 38.3%다.
3분기 태풍에 따른 해상 운송 차질로 평소 분기보다 약 100억 원 규모의 미매출 물량이 발생할 것으로 예상했다. 해외 매출 비중이 90%에 육박하는 만큼 전 분기 대비 약 12% 하락한 달러·원 환율도 실적에 부담으로 작용했을 것으로 분석했다.
김 연구원은 "단기 실적에도 불구하고 중장기 성장 궤도는 안정적"이라며 "외형 성장이 기존 인력의 숙련도 향상과 효율성 개선에 비롯되고 있다는 점이 고무적"이라고 말했다.