금융계열사 확장 적극 나서
저PBR 명단 공표 임박했지만
중장기 밸류업 계획은 검토중
자본건전성 관리 부담도 한몫
 한국거래소의 저주가순자산비율(PBR) 기업 명단 첫 공표를 앞두고 한화그룹 금융계열사의 기업가치 제고 전략이 시험대에 올랐다. IB업계 일각에선 한화생명과 한화손해보험은 증권업계에서 장기 저PBR 기업으로 지목돼 밸류업 계획을 공시하더라도 명단 공표 면제 특례를 적용받기 어려울 수 있다는 분석이 나온다.
15일 금융투자업계에 따르면 오는 11월 2일 한국거래소의 저PBR 기업 명단 첫 공표가 임박했지만 한화생명의 주주가치 제고 전략은 여전히 답보 상태에 머물러 있다. ㈜한화는 지난 1월 14일 인적분할 발표 후 콘퍼런스콜에서 한화생명의 기업가치 제고계획을 검토 중이라고 밝혔다. 그러나 회사는 구체적인 중장기 주주환원 목표는 물론 발표 일정도 정하지 못한 상태다.
한화생명 관계자는 "기업가치 제고 관련 다양한 방법을 모색하는 단계"라며 "어느 시점에 어떤 형태를 발표할지는 아직 정해지지 않았다"고 밝혔다.
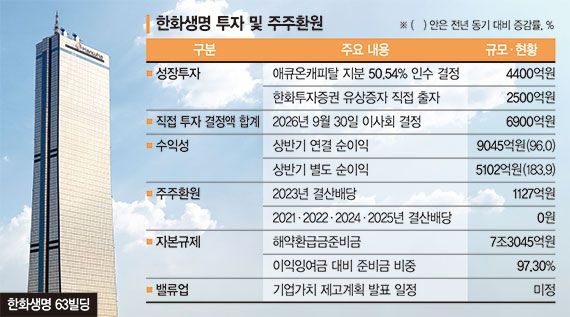
반면 성장투자에는 속도를 내고 있다. 한화생명은 지난달 30일 이사회에서 글로벌 사모펀드(PEF) 운용사 EQT가 보유한 애큐온캐피탈 경영권 인수를 의결했다. 센트로이드PE와 공동투자하는 방식으로 지분 50.54%를 4400억원에 취득하기로 했다. 한화투자증권의 5000억원 규모 유상증자에도 한화생명과 100% 자회사인 한화자산운용이 각각 2500억원씩 출자한다. 한화생명의 직접 투자 결정액만 6900억원으로, 보험·증권·자산운용·여신금융을 아우르는 종합금융 체제를 강화하려는 포석이다.
실적도 개선되고 있다. 한화생명의 상반기 연결 순이익은 9045억원으로 전년 동기 대비 96.0% 증가했다. 별도 순이익도 5102억원으로 183.9% 급증했다. 한화손해보험 역시 2153억원의 순이익을 거뒀다. 그러나 한화생명은 2023년 결산배당을 재개한 이후 2024년과 2025년 결산배당을 연이어 실시하지 않았다.
배당을 제약하는 핵심 요인은 보험업 특유의 자본규제 때문이다. 한화생명의 상반기 말 별도 기준 해약환급금준비금은 추가 적립예정액을 포함해 7조3045억원으로 이익잉여금(7조5069억원)의 97.3%에 달한다. 해약환급금준비금은 배당가능이익에서 제외되는 만큼 회계상 이익이 늘더라도 실제 배당 재원을 확보하기 어려운 구조다.
자본건전성 관리 부담도 이어지고 있다. 한화생명이 지난 8월 실적발표 당시 예상한 상반기 말 지급여력(K-ICS)비율은 167%다.
자기자본 K-ICS 비율은 1·4분기 말 58.8%로 회사가 제시한 연말 관리 목표인 60%를 밑돌았다. 금융당국은 내년부터 기본자본비율 50% 규제를 시행하되 2035년 말까지 경과조치를 적용할 예정이다. 한화생명으로서는 성장투자와 자본건전성 관리, 주주환원 확대를 병행해야 하는 과제를 안고 있다.
저PBR 명단 공표는 한화금융에 추가적인 부담이다. 한국거래소는 코스피 상장사 중 최근 6개 반기 연속 업종별 PBR 하위 25%에 해당하는 기업을 원칙적인 공표 대상으로 선정한다. 오는 22일까지 PBR 개선계획을 담은 기업가치 제고계획을 공시하면 1년간 공표를 면제받을 수 있지만, 최근 12개 반기에 걸쳐 장기 저PBR 기준에 해당한 기업은 특례에서 제외된다. KB증권은 지난달 한화생명과 한화손해보험을 모두 장기 저PBR 기업으로 분류했다.
정민기 삼성증권 연구원은 "(한화생명은) 배당 가시성 확보가 우선돼야 한다"며 "기본자본비율 안정화 및 이를 위한 해약환급금준비금 규제 변화가 리레이팅의 선행 조건이 될 것으로 판단한다"고 진단했다.