채권에 묻어만 둬도…3% 수익 내
정책 발표도 개인 자금 유입 유인
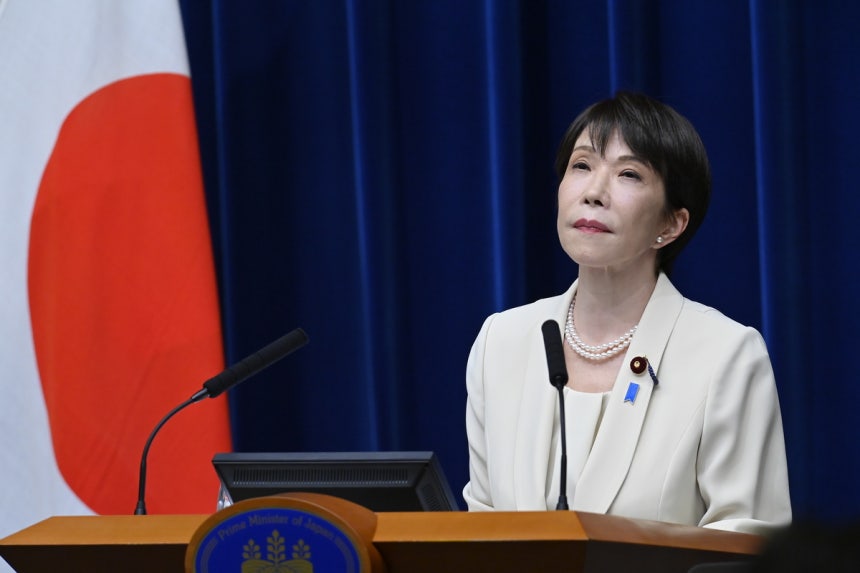 다카이치 사나에 일본 총리가 27일 일본 도쿄 총리관저에서 기자회견을 하고 있다. EPA연합뉴스다카이치 사나에 일본 총리 취임 첫해 일본 10년물 금리가 약 3%로 두 배 가까이 오르자 자산운용사들의 전략이 채권 매수로 달라지고 있다. 취임 첫해를 지배했던 ‘주식 매수·채권 매도’ 전략을 변경하는 조짐이다.
14일(현지 시간) 블룸버그통신에 따르면 JP모건자산운용과 미쓰비시UFJ자산운용 등 주요 운용사 펀드매니저들이 이른바 ‘다카이치 트레이드’를 재검토하며 국채 매도 포지션을 중립으로 전환하고 있다. 최근 일본 국채 입찰에서 금리가 매력적인 진입 지점에 도달한 데다 재정 긴축을 요구하는 미국의 압박이 다카이치 총리의 확장 기조를 제약하고 있기 때문이다. 일본 국채 선물 미결제약정은 9월 약 21만1000계약 고점에서 18만6000계약 수준으로 줄었다.
실비아 솅 JP모건자산운용 멀티에셋솔루션 리드 포트폴리오매니저는 “일본 국채 장기물을 보면 분명히 가치가 생기고 있다”고 말했다. 솅 매니저는 9월 10년물 국채 매도 포지션을 청산하고 중립으로 돌아섰다.
그동안 자산운용사들은 확장 재정과 국채 발행 증가, 기조적 물가가 2%에 근접하는 신호가 반영되며 금리가 계속 오를 것으로 전망해 채권 매도 포지션을 설정했다. 다카이치 총리가 통화 긴축을 꺼린 탓에 일본은행(BOJ)이 물가 대응에 뒤처질 수 있다는 우려, 경제 구상 재원을 차입으로 메울 것이라는 전망도 매도를 부추겼다. 1월 부채 우려가 재점화되며 글로벌 채권시장에 충격이 번진 뒤, 다카이치 총리의 확장 기조와 전략산업 국가 지원 계획은 일본 주식을 사상 최고치로 밀어 올렸다. 블룸버그인텔리전스 집계에 따르면 일본 대표 주가지수인 토픽스를 매수하고 일본 국채를 매도한 포트폴리오는 지난 1년간 30%가 넘는 수익률을 올려 토픽스 수익률을 앞질렀다.
전세계의 금리 상승에 더해 일본 국채는 현 정권의 재정 확대 정책으로 변동성이 부각되며 투자자의 외면을 받았다. 재정 전망에 가장 민감한 초장기물이 불안정성을 가장 크게 떠안았고 30년·40년물 금리는 매도가 이어지며 역사적 고점까지 치솟았다.
그러자 일본 정부는 정책수단을 활용해 일본 국채에 대한 매수를 촉진했다. 가타야마 사쓰키 재무상은 7월 일본 공적연금(GPIF)이 일본 더 사들이게 하는 방안을 거론했다. 비과세 소액투자제도(NISA)에 국채를 포함하는 논의도 개인 매수 자금 유입 기대를 키우고 있는 것으로 분석됐다.
이시가네 기요시 미쓰비시UFJ자산운용 수석 펀드매니저는 “투자자들은 지금 돈을 채권에 묻어두는 것만으로 사실상 아무것도 하지 않고 3% 수익을 얻을 수 있다”고 말했다. 이시가네 매니저는 장기 금리가 2.5%를 넘어서면서 국채 비중축소 포지션을 중립 쪽으로 돌리고 일본 주식 매도도 진행하고 있다.