역대 16번 발동 중 62.5% 올해 집중
사이드카 51회, 코스닥보다 변동성 커
9100선 이후 100여일 만에 40% 폭락
반도체 편중구조 외인 180조 투매 충격
외인이탈·자사주 종료 수급 공백 우려
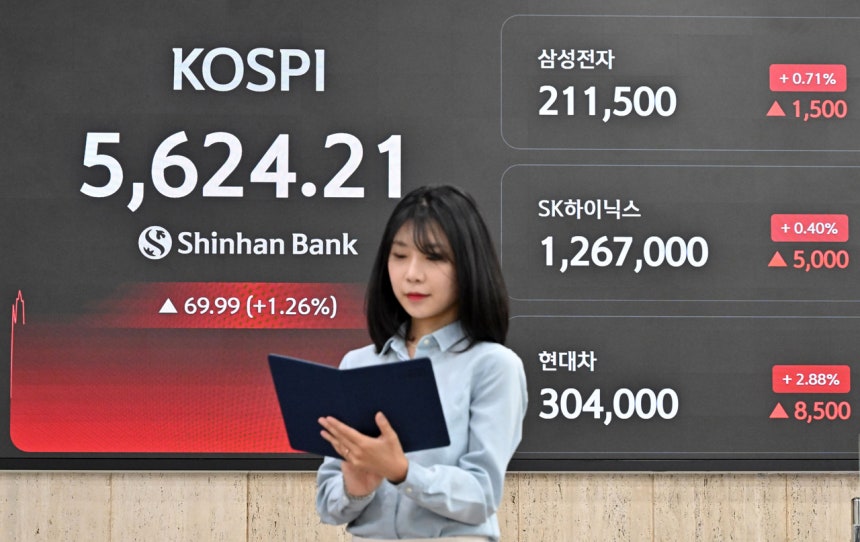 코스피 지수가 전날 7% 넘게 폭락한 가운데 16일 반등세가 나오면서 장중 5700선을 회복하고 있다. 이날 오전 서울 중구 신한은행 로비 전광판에 코스피 지수와 삼성전자·SK하이닉스·현대차 주가가 표출되고 있다. 임세준 기자
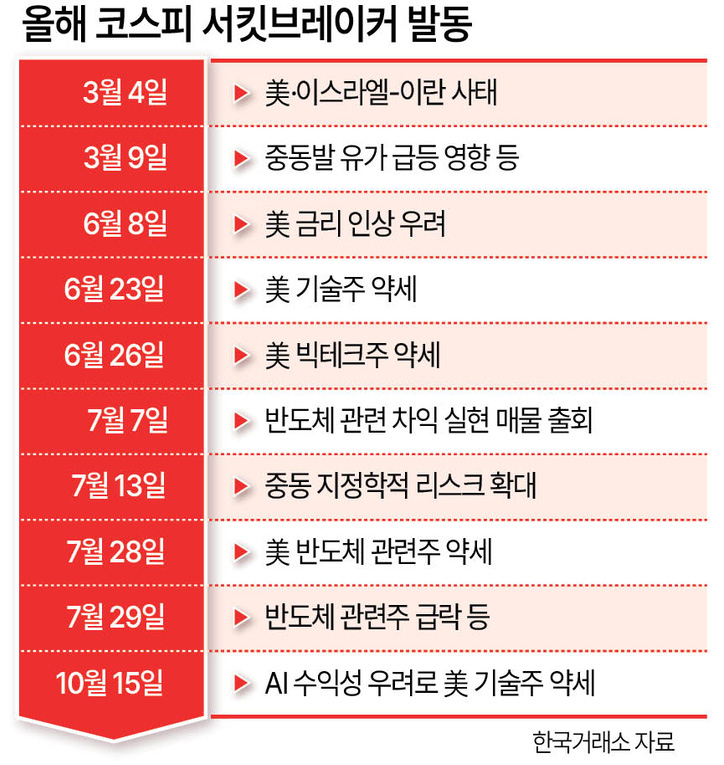
코스피 지수가 유례없는 변동성을 겪고 있다. 올 들어 코스피 시장에서 ‘증시 비상브레이크’로 불리는 서킷브레이커가 10번이나 발동됐다. 역대 16번의 발동 사례 가운데, 무려 62.5%가 올해 집중됐다.
그동안 서킷브레이커는 국가·세계적 위기 상황에서나 등장하는 상징적 사건으로 여겨졌다. 2001년 미국 9·11 테러 당시에도 서킷브레이커는 한 차례 발동에 그쳤다. 코로나19 팬데믹 충격이 금융시장을 강타했던 2020년에도 두 차례 수준이었다. 올해는 단일 대형 사건이 없음에도 한 달에 한 번꼴로 서킷브레이커가 발동되고 있다. 반도체에 편중된 증시 구조와 외국인들의 압도적인 반도체 투매가 영향을 미쳤다.
16일 한국거래소에 따르면 전날 코스피·코스닥 양대 시장에서 모두 서킷 브레이커와 사이드카가 발동됐다. 두 시장에서 서킷브레이커가 같은 날 발동된 것은 7월 29일 이후 약 두 달 반 만에 처음이고, 올해 전체로는 다섯 번째다. 서킷브레이커는 코스피·코스닥 지수가 전일 종가 대비 8% 이상 하락한 상태가 1분간 지속되면 해당 시장의 주식 매매거래를 20분간 중단하는 시장 안정조치다.
서킷브레이커보다 한 단계 낮은 조치인 사이드카는 더 빈번했다. 올 들어 코스피 시장에서 사이드카는 총 51회 발동되며 증시 역사상 전체 발동 횟수(111회)의 45.9%에 달했다.
이는 통상 코스피보다 증시 변동성이 더 크다고 여겨졌던 코스닥 시장을 압도하는 수준이다. 올해 코스닥에서는 서킷브레이커가 5번(역대 15번 중 33.3%), 사이드카가 33번(역대 117번 중 28.2%) 발동됐다.
단순 발동 횟수뿐만 아니라 전체 발동 대비 비중으로 따져봐도 코스피의 변동성이 코스닥을 웃돌았다. 코스피 지수가 이례적으로 급등했던 만큼, 하락 국면에서도 가파른 급락 장세가 연출되고 있다는 분석이다.
올해 초(1월 2일, 종가 기준) 4309.63으로 출발한 코스피는 반도체 시장 상승 기대감에 힘입어 6월 22일 역대 최고점인 9114.55까지 치솟았다. 그러나 불과 3개월 반 만에 5554.22(15일)까지 밀려나며 전고점 대비 39.06% 폭락했다.
물론 이 기간 글로벌 증시 전반이 반도체 피크아웃 우려, 고금리, 지정학적 전쟁 등으로 흔들렸다. 하지만 코스피의 낙폭은 주요국 대비 유독 가팔랐다. 코스피가 연고점을 기록한 6월 22일부터 10월 15일까지 일본 닛케이225 지수는 10.96% 하락했고, 중국 상하이종합지수도 10.94% 하락하며 상대적으로 선방했다. 같은 기간 미국 나스닥 지수는 오히려 2.09% 상승세를 기록했다.
국내 증시가 주요국 증시 대비 유독 극심한 변동성을 겪는 배경에는 ‘반도체 쏠림 현상’이 자리 잡고 있다. 미국이나 일본 등은 반도체 외에도 다양한 산업군 기업들이 지수를 견인하는 반면, 국내 증시는 사실상 반도체 업종 자체가 코스피 전체의 흐름을 좌우하는 구조다.
코스피에서 삼성전자와 SK하이닉스의 합산 시가총액 비중은 15일 기준 46.92%에 이른다. 지닌해 말 34.04% 수준이었던 두 종목의 합산 시총 비중은 5월 27일 사상 처음 50%를 넘어선 뒤 6월 22일 전고점 당시 55.67%까지 확대됐다.
이후 중국발 메모리 공습과 인공지능(AI) 수익성 우려 등으로 글로벌 반도체 종목들이 흔들리며 비중이 다소 낮아졌으나 여전히 절대적인 비중을 차지하고 있다. 시총 3위인 SK스퀘어(2.20%)를 비롯해 LG에너지솔루션(2.06%), 삼성전기(1.90%), 현대차(1.31%) 등 상위권 대형주들의 비중을 모두 합쳐도 삼성전자 한 종목에 크게 미치지 못한다.
외국인 투자자의 압도적인 순매도도 증시에 충격을 더했다. 외국인은 올해 들어 이달 15일까지 코스피 시장에서 208조6470억원을 순매도 했다. 특히 이 중 SK하이닉스(91조4230억원), 삼성전자(89조1910억원) 두 종목에서만 180조6140억원을 팔아치웠다.
황산해 LS증권 연구원은 “외국인 투자자의 매도와 반도체 양사의 자사주 매입 종료로 누적된 수급 공백이 악재의 가격 충격을 증폭하고 있다”며 “개인과 기관 또한 추세적 흐름의 매수 주체로는 역부족인 상황에서, 주중 낙폭 과대 인식에 따른 반등 시도도 이어지지 못하며 매수 자신감이 후퇴했다”고 분석했다.
이어 “장기 추세 복귀의 실마리는 빅테크의 투자 확대보다 AI 도입 기업의 생산성 개선과 지출 여력, 이를 통한 하이퍼스케일러의 현금흐름 회복에서 찾아야 한다”며 다음주 코스피 주간 밴드로 5200~6000선을 제시했다. 김지윤 기자