KB증권 "수급·심리 탓…실적 전망은 개선"삼성전자와 SK하이닉스의 적정 주가를 각각 7만원과 20만원으로 제시해 주목받은 이주완 인더스트리 애널리스트가 두 기업이 여전히 고평가돼 있다고 진단했다.
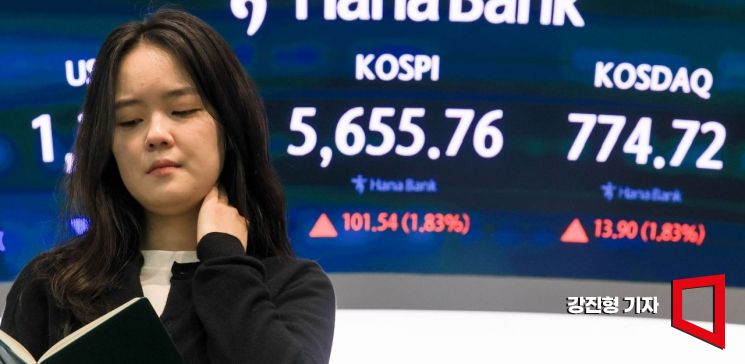 코스피가 전날까지 이어진 급락세를 딛고 1%대 상승 출발한 16일 서울 중구 하나은행 딜링룸 전광판에 국내증시 현황이 표시돼 있다. 2026.10.16. 강진형 기자
16일 이주완 애널리스트는 YTN라디오 '조태현의 생생경제'에 출연해 "7만전자, 20만닉스는 1년 전부터 얘기했던 것"이라며 "그때는 조용했다"고 말했다. 이 애널리스트는 최근 증시 급락으로 앞서 주가 하락을 경고했던 영상이 재조명되면서 화제가 된 바 있다.
"여전히 고평가"…실적 좋아도 안심 못 하는 이유
이 애널리스트는 주가순자산비율(PBR)을 근거로 삼성전자와 SK하이닉스의 주가가 여전히 높은 수준이라고 진단했다. 두 기업의 과거 PBR이 대체로 1배 안팎이었던 것과 비교하면 현재 주가는 고평가 구간이라는 주장이다.
향후 실적 개선을 반영하더라도 판단은 달라지지 않는다고 했다. 그는 "주가수익비율(PER)이 낮아진다는 것이지 PBR은 여전히 높은 상태일 것"이라며 자신이 제시한 주가 수준까지 내려가야 PBR이 1배 정도가 된다고 설명했다.
이 애널리스트는 삼성전자가 올해 3분기 107조원이 넘는 영업이익을 올린 데 대해 "상당한 실적"이라고 평가하면서도 메모리 가격 상승에 기댄 실적이 앞으로도 유지될 수 있을지는 따져봐야 한다고 지적했다. 그는 "시장에서는 1년 뒤에도 (영업이익이) 107조원이냐에 대한 의문이 있다"며 "저는 가능하지 않다고 본다"고 말했다.
이 애널리스트는 "물량은 그대로고 가격이 10배 오른 것"이라며 "가격이라는 것은 영원히 올라갈 수 없다"고 말했다. 이어 공급이 정상화되면 메모리 가격이 내려가고, 기업 실적도 다시 적자를 걱정해야 할 수준으로 축소될 수 있다고 내다봤다.
 코스피가 전날까지 이어진 급락세를 딛고 1%대 상승 출발한 16일 서울 중구 하나은행 딜링룸 전광판에 국내증시 현황이 표시돼 있다. 2026.10.16. 강진형 기자
"메모리 가격 하락 임박"…장기 호황 전망에 선 그어
이 애널리스트는 공급 부족으로 높은 메모리 가격이 장기간 유지될 것이라는 전망에도 선을 그었다. 그는 "가격이 유지될 것이라는 데 동의하지 않는다"며 메모리 가격이 거의 정점에 도달했다고 판단했다.
하락 전환 시점으로는 올해 4분기 또는 내년 1분기를 제시했다. 그는 "아마도 4분기 중에는 하락으로 전환되지 않을까 조심스럽게 생각한다"며 "2028년, 2030년까지 간다는 것은 현실을 반영하지 않은 지나친 낙관론이 아닐까 생각한다"고 말했다.
반등에도 신중론
코스피에 대해서는 5000~5500선 부근에서 박스권을 형성한 뒤 추가 하락하는 흐름이 나타날 수 있다고 전망했다.
다만 자신은 주가 전문가가 아니며 주식을 분석하는 것은 아니라는 점을 전제했다. 이 애널리스트는 "본격적인 반등이라고 보면 안 될 것 같다"며 "하락 속도가 너무 빨랐으니 속도를 맞추기 위한 박스권의 일정 기간이 있지 않을까 조심스럽게 예측한다"고 말했다.
KB증권 "급락은 과도한 조정…실적 전망 오히려 상향"
반면 최근 주가 하락이 수급과 투자심리 문제에서 비롯된 과도한 조정이라는 분석도 나온다. 김동원 KB증권 리서치본부장은 16일 보고서에서 "삼성전자와 SK하이닉스의 최근 주가 급락은 기초체력(펀더멘털) 훼손보다는 한국 증시의 수급 공백과 투자심리 위축이 빚어낸 과도한 조정으로 판단된다"고 밝혔다. 그러면서 "주가의 가파른 조정에도 불구하고 삼성전자와 SK하이닉스의 실적 전망은 오히려 상향 조정되고 있다"고 덧붙였다.
KB증권은 코스피는 2026년 2분기까지 확정 실적을 기준으로 PER 8배 수준까지 하락했다며 과거 2003년 카드채 사태, 2008년 글로벌 금융위기, 2020년 코로나19 팬데믹 당시의 역사적 저평가 구간에 근접한 수준이라고 짚었다. 이어 "금융위기에 준하는 밸류에이션 진입은 7월29일 저점에 이어 W자형 반등을 위한 두 번째 바닥을 다지는 과정으로 해석된다"고 분석했다.