AI 산업의 핵심 인프라는 데이터센터이고, 그 데이터센터에 대한 수요가 폭발적으로 증가한다는 건 기정사실 아니었나요? 왜 분위기가 180도 달라진 걸까요? AI 붐의 약한 고리, 네오클라우드 종말론을 들여다보겠습니다.
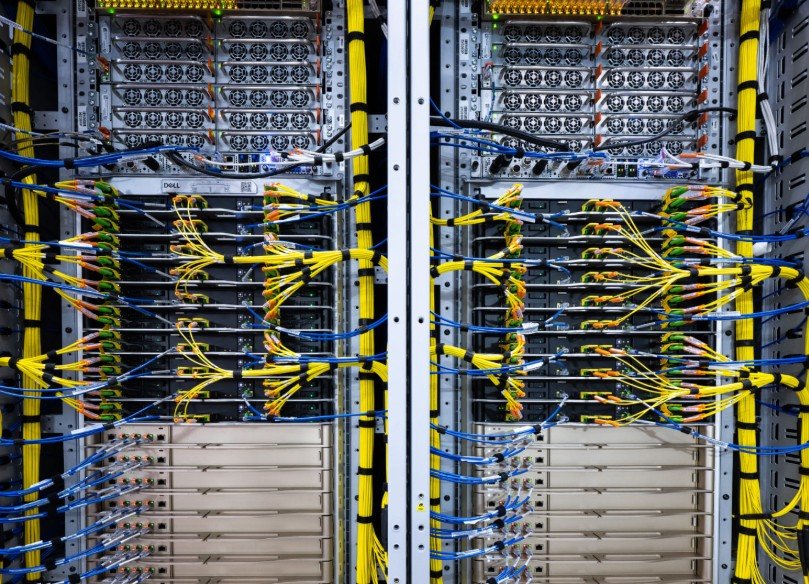 ‘골드러시의 삽과 곡괭이’인 줄 알았던 AI 데이터센터 사업모델이 흔들리는 이유는? 코어위브 제공*이 기사는 10월 16일(금요일) 발행한 딥다이브 뉴스레터의 온라인 기사 버전입니다. ‘읽다 보면 빠져드는 경제뉴스’ 딥다이브를 뉴스레터로 구독하세요.
https://www.donga.com/news/Newsletter
각광 받던 ‘네오클라우드’먼저 네오클라우드가 뭔지부터 알아야겠죠. 한마디로 ‘AI 전용 GPU 렌탈숍’ 개념입니다. 오직 AI 연산과 학습에 특화된 GPU 인프라만 전문적으로 빌려주는 클라우드 기업들을 일컫는 용어이죠. 엔비디아의 고성능 GPU를 잔뜩 사서 서버를 구축한 다음, 고객에게 빌려주고 그 이용료를 받아 수익을 내는 사업모델입니다.
기존에도 데이터센터를 운영하는 기업들은 많이 있죠. 그중에서도 초대형 데이터센터를 세계 곳곳에서 운영하는 기업을 ‘하이퍼스케일러(Hyperscaler)’라고 부르는데요. 클라우드 시장의 선두주자 아마존 웹 서비스(AWS), 마이크로소프트 애저, 구글 클라우드가 대표적이죠.
그런데 다들 아시다시피 챗GPT 이후 AI 열풍이 불면서, 이런 하이퍼스케일러조차 데이터센터와 GPU칩이 부족해졌고요. 그 공백을 틈타 최근 몇 년 사이 시장에 새로 뛰어든 기업들이 바로 네오클라우드였습니다.
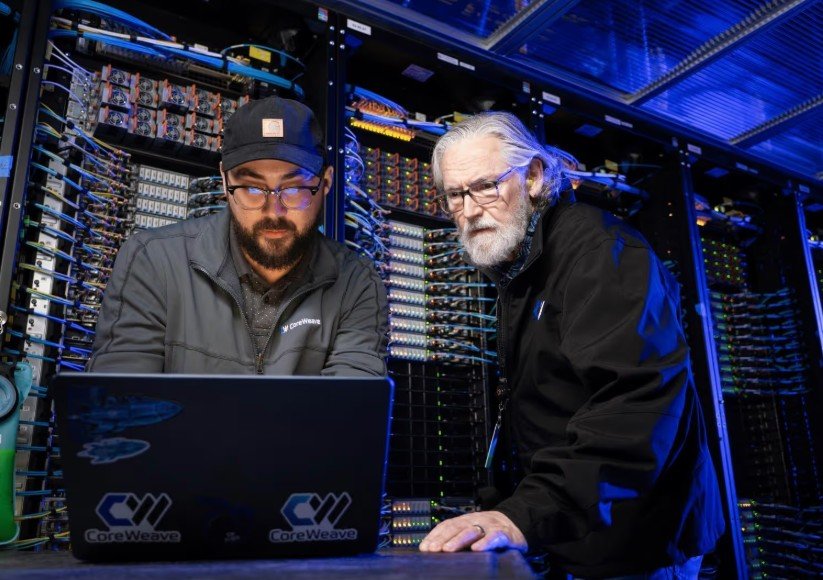 네오클라우드의 선두주자 코어위브는 2017년 가상자산 채굴업체로 출발했다. 가상자산 채굴을 위해 수만대의 GPU를 보유했던 코어위브는 2022년 AI 전용 클라우드로 사업방향을 틀었고, 이후 급속도로 성장했다. 코어위브 제공고객사 입장에서 네오클라우드의 가장 큰 매력은 바로 가격인데요. AWS 같은 하이퍼스케일러는 단순히 GPU 칩만 이용할 순 없고, 각종 부가 서비스까지 패키지로 팔기 때문에 요금이 비싸요. H100 칩 이용료가 시간당 4달러 정도죠. 이와 달리, 네오클라우드는 다른 부가 서비스 없이 오직 ‘GPU와 초고속 연결 케이블’을 그 반값(시간당 2~2.5달러)에 공급합니다.
바로 이 점에서 네오클라우드는 AI 시대를 이끌 혁신 모델이란 평가를 받았고요. 오픈AI, 앤스로픽 같은 AI 스타트업뿐 아니라, 자체 데이터센터 용량이 부족해진 마이크로소프트·메타 같은 빅테크까지 네오클라우드의 주고객이 됐습니다.
그 결과 네오클라우드 기업들은 천문학적인 수주 잔고를 기록하는데요. 코어위브는 1042억 달러(약 142조원), 람다는 500억 달러(약 68조원), 네비우스는 400억 달러(54조원)어치의 계약을 쌓아둔 상태입니다. 물론 이 돈은 데이터센터가 실제로 가동한 이후, 수년에 걸쳐서 들어오는 거긴 하지만요.
빚으로 산 삽?네오클라우드는 골드러시 시대에 삽과 곡괭이를 파는 사업 모델과 일견 비슷해 보입니다. 설사 금을 캐던 사람(AI 스타트업)이 망하더라도 삽을 판 사람(네오클라우드)은 돈을 벌 테니, 제법 괜찮은 돈벌이처럼 보일지 모르는데요. 하지만 결정적인 차이가 있죠. 네오클라우드 기업은 ①현금이 아니라 빚을 왕창 내서 삽(GPU)을 샀다는 점, 그리고 ②삽과 달리 데이터센터는 유지하는 데 비용이 꽤 많이 든다는 점입니다.
네오클라우드의 대표주자 코어위브를 볼까요. 이 회사는 지난 4년 동안 데이터센터를 3곳에서 51곳으로 빠르게 확장했고요. 이를 위한 자금은 대부분 부채로 조달했습니다. 그 결과 6월 말 기준 코어위브 부채는 520억 달러(약 70조원)에 달하죠. 연간 현금창출력(EBITDA)의 무려 9배에 달하는 엄청난 규모인데요. 2분기에 낸 이자비용(6억4000만 달러)이 영업이익(1억2800만 달러)의 5배에 달했습니다.
 코어위브 제공 빚이 무서운 속도로 불어만 가는데, 이제 미국 연준마저 금리를 올리는 상황. 이거 영 불안할 수밖에 없습니다. 그 여파로 엔비디아가 투자한 호주 네오클라우드 업체 퍼머스 그리드가 추진하던 IPO는 지난주 엎어졌죠. 시장의 열기가 식어가고, 투자자들이 한층 깐깐해졌단 뜻인데요. 급기야 13일엔 코어위브가 지난 6월 9.625% 금리로 발행했던 회사채의 수익률이 한때 15%까지 치솟습니다. 채권 수익률이 이렇게 급등했다는 건 불안한 투자자들이 회사채를 팔아치우면서 채권값이 떨어졌다는 뜻이죠. X에 올라온 관련 소식에 일론 머스크는 이렇게 댓글을 달았습니다. ‘맙소사(Yikes)’.
연 15% 수준의 이자율이 지속된다면, 버틸 수 있는 기업은 없죠. 코어위브는 어떻게든 시장을 다독여야 했습니다. 14일 파이낸셜타임스와 인터뷰에 나선 코어위브 공동창업자인 브래닌 맥비는 이렇게 큰소리쳤죠. 코어위브의 칩 담보대출이 ‘투자등급’을 획득하면 “무제한적인” 보험사 자금을 조달할 수 있을 거라고요. 즉, ‘시장에서 못 구해 안달인 엔비디아 고성능 GPU 칩+고객사(메타 등)와 맺은 장기 계약서’를 담보로 보험사에서 저금리 대출을 받으면 된다는 주장이었습니다.
실제로 코어위브는 블랙스톤 등에서 칩 담보대출을 이미 네 차례 끌어온 적 있죠. 하지만 무제한으로 빚을 더 늘리겠다? 가뜩이나 빚이 많은 게 큰 걱정거리인데, 이 무슨 위험한 발언인가요. 다른 데도 아닌 보수적인 보험사가 그렇게 해줄 리도 없고요. 시장은 화들짝 놀랐고, 14일 코어위브 주가는 곤두박질쳤습니다. 다른 네오클라우드 기업과 함께 오라클(데이터센터 구축하느라 빚이 많음), 델 테크놀로지스(네오클라우드 기업들이 고객임) 등 관련주도 함께 주저앉았고요.
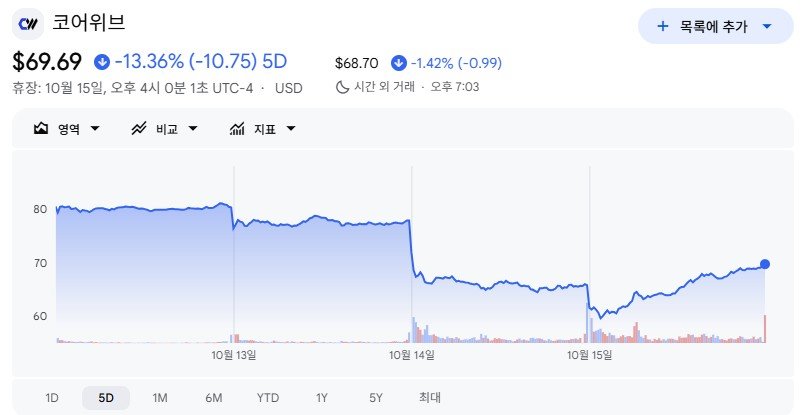 최근 5거래일 코어위브 주가 흐름. 14일 15% 급락했던 주가는 15일 6% 가까이 상승했다. 젠슨 황 엔비디아 CEO가 “나는 낙관적이다 코어위브의 자본조달 비용이 낮아지고 있다”고 밝힌 영향이 컸다. 엔비디아는 코어위브에 GPU를 공급할 뿐 아니라, 코어위브 지분 10%를 보유한 주요주주이다. 구글 금융
2030년 80%는 사라진다?네오클라우드는 사실 그리 간단한 사업 모델이 아닙니다. 비유하자면 항공사를 운영하는 것과 비슷한 ‘고위험 고정비’ 비즈니스에 가까운데요.
일단 빚내서 고가의 항공기, 즉 GPU 서버를 들여와야 하고요. 만약 승객을 채우지 못한 채 빈 좌석으로 운항하면, 달리 말해 GPU 가동률이 떨어지면 즉시 그만큼의 손실이 발생해요. 게다가 비행기를 띄우려면 비싼 항공유가 필요하듯, GPU 서버를 가동하려면 끊임없이 막대한 전력과 냉각 비용을 들여야 하죠.
그래도 이미 고객들이 장기 계약을 맺어서 수주 잔고가 쌓여있으니 걱정 없는 것 아니냐고요? 네, 그게 바로 마이크 인트레이터 코어위브 CEO의 주장입니다. 그는 직원들에게 보낸 메모에서 이렇게 강조했죠. “새로운 유형의 기술 회사를 구축할 땐 시장이 이를 오해하고 비이성적으로 행동하는 시기가 있습니다. 우리는 모든 부채 상환 의무를 충분히 감당할 수 있는 수주잔고에 확신을 갖고 있습니다.”
 코어위브 제공그런데 그 고객들이 망한다면요? 물론 MS나 메타 같은 대기업 고객이야 그럴 일 없겠지만, 적자 상태인 AI 스타트업들은 솔직히 불안합니다. 만약 고객사가 파산해서 GPU 임대료를 내지 못하게 된다면, 네오클라우드 기업도 연쇄 부도를 맞을 게 뻔합니다. GPU를 빌려주는 것 말고는 다른 수익 모델이 전혀 없으니까요.
14일 바로 이 점을 지적하는 가트너 보고서가 공개됐는데요. 가트너 분석에 따르면 AI 데이터센터 기업들이 이미 발표한 자본지출을 정당화하려면 2027~2030년 누적 매출이 8조5000억 달러에 도달해야 합니다. 하지만 이 기간 실제로 발생할 걸로 예상되는 잠재 매출액은 3조6000억 달러에 불과하죠. 즉, 쏟아붓는 자본에 비해 잠재 매출이 턱없이 적습니다. 그래서 가트너 보고서의 결론은 이거죠. “2030년까지 비용 압박과 차별화된 비즈니스 모델의 부재로 인해 네오클라우드 제공업체의 80% 이상이 독립적인 운영을 중단할 걸로 예측합니다.” 네오클라우드 기업의 상당수가 몇 년 뒤엔 사라지고 통폐합되고 말 거라는 상당히 무서운 예언이죠. 헐값으로 나올 그 업체들을 ‘줍줍’하는 최종 승자는? 아마 자본력 탄탄한 빅테크들이 되지 않을까요.
이런 비관적 전망을 들여다보니, 새삼 닷컴 버블의 기억이 떠오릅니다. 1990년대 말 막대한 빚을 짊어지고 광케이블을 왕창 깔았지만 거품 붕괴로 파산하고 말았던 그 통신사들(월드컴, 글로벌 크로싱 등)과 어쩐지 비슷한 길을 가고 있는 것만 같죠. 설마 네오클라우드 역시 자본을 불태워서 기술혁명의 인프라를 깔아준 뒤, 역사 속으로 사라질 운명일까요.
그런데 여기서 한가지 다른 점. 광케이블은 일단 땅에 파묻어 놓으면 10년, 20년이 지나도 최신 제품과 거의 똑같은 성능을 낼 수 있는데요. GPU 서버는 그렇지가 않아요. 엔비디아 차세대 칩이 18개월마다 나오는 상황에서, 구형 GPU의 수명은 길게 잡아도 5년 정도이거든요. 자산가치가 뚝뚝 떨어져서 5년 뒤엔 제로가 되어버리죠. 결국 닷컴버블 시절 통신사보다 지금의 네오클라우드가 어떤 점에선 더 위험해 보인다는 이야기입니다. 아, 자꾸 비관론으로 빠지게 돼 정말 죄송하네요. By.딥다이브
*이 기사는 10월 16일(금요일) 발행한 딥다이브 뉴스레터의 온라인 기사 버전입니다. ‘읽다 보면 빠져드는 경제뉴스’ 딥다이브를 뉴스레터로 구독하세요.
https://www.donga.com/news/Newsletter