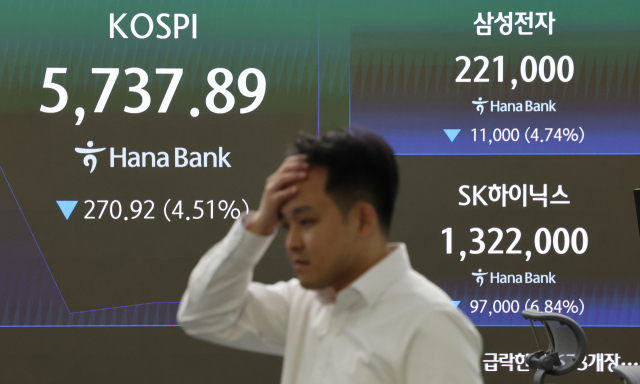
 10월 15일 하나은행 딜링룸 [사진=연합뉴스]
[디지털데일리 강기훈기자] 국내 증시가 급등락을 반복하면서 주식시장 거래를 일시 중단하는 서킷브레이커 발동이 급증하고 있다. 이재명 정부 출범 이후 코스피와 코스닥에서 발동한 서킷브레이커는 총 15회로, 앞선 6개 정부에서 발생한 16회에 육박했다. 특히 올해 코스피에서만 10차례 발동해 과거 27년간 누적 횟수인 6회를 넘어섰다.
17일 한국거래소에 따르면 1998년 서킷브레이커 제도 도입 이후 코스피와 코스닥에서 발동한 서킷브레이커는 총 31회로 집계됐다. 코스피 16회, 코스닥 15회다. 같은 날 두 시장에서 각각 발동한 사례를 제외하면 실제 발동일은 23일이다.
이 가운데 이재명 대통령 취임 이후 발동 횟수는 코스피 10회, 코스닥 5회 등 총 15회다. 전체의 48.4%로, 김대중·노무현·이명박·박근혜·문재인·윤석열 정부에서 발생한 16회와 불과 1회 차이다.
특히 코스피의 발동 빈도가 두드러진다. 코스피에서는 1998년 12월 제도 도입 이후 지난해까지 약 27년 동안 서킷브레이커가 6차례 발동했다. 2000년 2회, 2001년 1회, 2020년 2회, 2024년 1회다.
반면 올해는 벌써 10차례 발동했다. 지난 27년간 누적 발동 횟수를 한 해 만에 넘어선 것이다. 지난 7월 28일과 29일에는 코스피와 코스닥에서 이틀 연속 서킷브레이커가 발동하기도 했다.
역대 정부별로 보면 김대중 정부에서는 2000년 닷컴버블 붕괴와 2001년 미국 9·11 테러 당시 코스피에서 3차례 발동했다. 노무현 정부에서는 코스닥에서 2차례 발생했다.
이명박 정부에서는 글로벌 금융위기가 발생한 2008년과 미국 신용등급 강등 충격이 나타난 2011년 코스닥에서 각각 2차례씩 총 4차례 발동했다. 박근혜 정부에서는 2016년 코스닥에서 1차례 발생했다.
문재인 정부에서는 코로나19 팬데믹이 확산한 2020년 3월 13일과 19일 코스피와 코스닥에서 각각 2차례씩 총 4차례 발동했다. 윤석열 정부에서는 2024년 8월 5일 미국 경기침체 우려와 엔화 자금 청산 충격으로 두 시장에서 각각 1차례 발동했다.
최근에도 서킷브레이커 발동이 이어졌다. 지난 15일에는 코스피와 코스닥에서 잇따라 거래가 중단됐다.
한국거래소는 이날 낮 12시 23분 13초 코스닥 시장에 1단계 서킷브레이커를 발동했다. 코스닥지수가 전 거래일보다 8% 이상 하락한 상태가 1분간 지속된 데 따른 것이다.
이어 낮 12시 38분 12초에는 코스피에서도 서킷브레이커가 발동했다. 당시 코스피지수는 전 거래일보다 480.76포인트(8.00%) 내린 5528.05를 기록했다. 두 시장의 매매거래는 각각 20분간 중단됐다.
최근 증시 변동성이 커진 배경으로는 대외 불확실성과 특정 업종에 대한 쏠림 현상 등이 꼽힌다.
우선 삼성전자와 SK하이닉스 등 반도체 대형주에 대한 의존도가 높아졌다. 반도체 업황 개선과 인공지능(AI) 산업 성장에 대한 기대가 증시 상승을 이끌었지만, 관련 산업의 성장성에 의문이 제기될 때마다 지수 전체가 크게 흔들리고 있다.
지난 5월 도입된 단일종목 레버리지·인버스 상장지수펀드(ETF)도 변동성을 키울 수 있는 요인으로 거론된다. 특정 종목의 하루 수익률을 2배로 추종하는 상품이 확대되면서 기초자산 가격 변동에 따른 헤지 거래와 수급 변화가 주가 등락을 증폭시킬 수 있다는 분석이다. 다만 이들 상품이 실제 서킷브레이커 발동에 얼마나 영향을 미쳤는지는 추가 분석이 필요하다.
정부별 서킷브레이커 발동 횟수만으로 증시 정책의 성과를 평가하기는 어렵다. 대통령마다 재임 기간이 다르고 당시 대외 경제환경과 증시 구조에도 차이가 있기 때문이다.
발동 기준도 달라졌다. 한국거래소는 2015년 6월 15일부터 서킷브레이커 발동 기준을 기존 지수 하락률 10%에서 8%·15%·20%의 3단계로 개편했다. 과거보다 작은 하락 폭에서도 거래가 중단될 수 있어 시기별 발동 횟수를 같은 조건에서 비교하기는 어렵다.
그럼에도 올해 서킷브레이커 발동이 이례적으로 잦았다는 점은 주목할 만하다. 과거 글로벌 금융위기나 코로나19 팬데믹 등 대형 외부 충격이 발생했을 때 주로 작동했던 시장 안전장치가 올해는 반복적으로 가동되고 있다.
외국인 자금 이탈과 반도체 중심의 수급 쏠림, 레버리지 상품 확대 등이 맞물리면서 국내 증시의 변동성이 구조적으로 커지고 있는지 점검할 필요가 있다는 지적이 나온다.