직장인 자존심과 같은 '용돈 액수'
술자리서 체면 세우다 보면
지출 우후죽순 불어나기 일쑤
보이지 않는 숫자에 주목할 때용돈을 줄이는 일은 생각보다 쉽지 않다. 생활의 만족도가 떨어질 수 있다는 불안감 때문에 선뜻 손이 가지 않는다. 이번 상담의 주인공 부부만 해도 한달에 120만원을 용돈에 쓰고 있다. 문제는 최근 남편이 동료들에게 '승진 턱'을 아낌 없이 내는 등 씀씀이가 계속 커지고 있단 점이다. 더스쿠프와 한국경제교육원㈜이 부부의 용돈에 낀 군살을 점검했다.
 용돈 지출은 예산을 정해두지 않으면 계속해서 불어나기 쉽다.[사진 | 게티이미지뱅크]고물가 시대다. 가계의 씀씀이는 좀처럼 줄어들지 않고 있다. 국가데이터처가 발표한 '2026년 2분기 가계동향조사'에 따르면, 가구당 월평균 소비지출은 293만2000원으로 전년 동기 대비 3.4% 증가했다. 가정용품·가사서비스(17.9%)와 오락·문화(7.6%), 보건(4.2%) 등 다양한 분야에서 지출이 늘어난 탓이다. 같은 기간 물가 상승을 반영한 실질소득 증가율은 1.5%에 그친 점을 생각하면 직장인들의 지갑 사정이 더 나빠진 건 분명해 보인다.
이번 상담의 주인공 양정우(가명·44), 이진아(가명·40)씨 부부도 최근 부쩍 늘어난 지출 때문에 고민하고 있었다. 하지만 이야기를 들어 보니, 물가 상승 외에 부부의 '보상 심리'도 상황을 악화하는 원인으로 작용하고 있었다. 부부는 결혼 후 빚을 갚느라 3년간 긴축 재정을 실천해 왔는데, 빚을 모두 청산한 뒤엔 어느 순간부터 졸라맸던 허리띠를 풀어버렸다. 그간 고생한 것을 보상받고 싶은 심리가 작용한 탓이었다.
문제는 부부가 출산과 양육 등 굵직한 재무 이슈를 앞두고 있다는 점이다. 미래를 위해 저축을 늘려야 하는 상황이지만, 부부는 과소비 탓에 좀처럼 목돈을 모으지 못하고 있었다. 이런 이유로 부부는 현재 필자와 함께 고강도의 '지출 다이어트'를 감행하는 중이다.
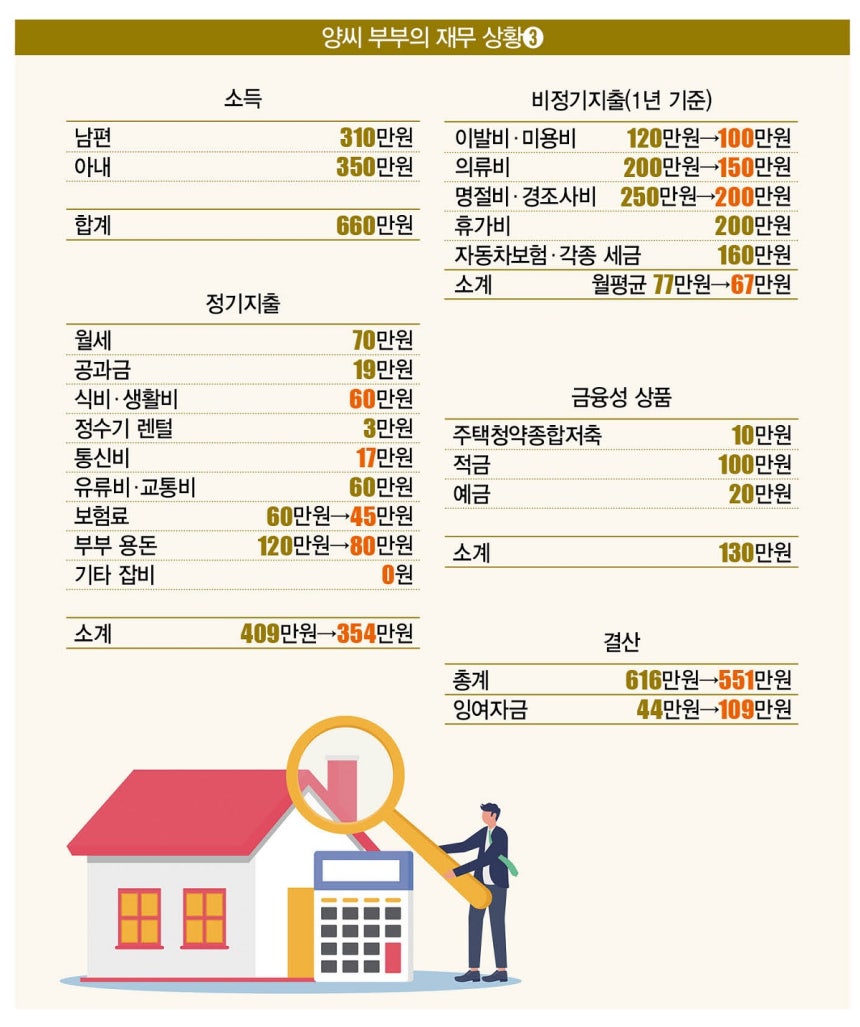
현재까지의 상황을 중간 점검해보자. 부부의 월소득은 660만원으로 중소기업 직장인 남편이 310만원, 벤처기업에 다니는 아내가 350만원을 번다. 정기지출은 490만원, 1년에 걸쳐 쓰는 비정기지출은 월평균 51만원이다.
여기에 130만원씩 저축하는 금융성 상품까지 포함하면 월지출은 총 671만원이다. 한달에 11만원씩 적자가 발생한다. 부부는 각종 지출을 줄여 적자를 해결하고 여유자금을 44만원까지 확보했다.
현재 부부는 출산과 양육을 최우선 목표로 삼고 있다. 부부에게 가장 먼저 해결해야 할 문제는 70만원씩 내는 월세를 조금이라도 줄이는 것이지만, 부동산 시장이 워낙 좋지 않아 당장 실행하긴 어렵다는 결론을 내렸다. 부부는 늦어도 내년 봄까지 이사할 집을 알아보기로 했다. 계획대로 이사한다면 주거비를 70만원에서 월 35만원까지 줄일 수 있지만, 아직은 예상치다.
 [일러스트 | 게티이미지뱅크]그렇다면 당장 줄일 수 있는 지출은 무엇일까. 필자가 눈여겨본 건 보험료(60만원)와 부부 용돈(120만원)이다. 부부는 두 항목에 월 180만원을 쓰고 있었다. 월소득의 27.3%에 달하는 액수다.
먼저 보험료를 살펴보자. 일반적으로 보험료를 줄이려면 가입한 상품의 보장 내역부터 점검해야 한다. 여러 상품에 가입했다면 보장이 겹치거나 현재 상황에 필요하지 않은 특약을 유지하고 있을 수 있어서다.
부부는 보험을 정리하되 꼭 필요한 보장은 유지하기로 했다. 핵심은 '중복된 보장'을 찾아내는 것이다. 가입한 보험들을 대조했을 때 성격이 비슷한 특약이 있다면 둘 중 하나는 해지하는 게 좋다. 현재 상황에 비해 필요성이 떨어지는 특약도 조정 대상이다.
다만, 실손의료보험처럼 실제 병원비 부담을 덜어주는 보장은 유지할 필요성을 신중하게 따져봐야 한다. 기존 보험을 해지했다가 재가입하면 보험료가 오르거나 건강 상태에 따라 가입이 어려워질 수 있기 때문이다. 부부는 이런 기준으로 보험 속 군살을 덜어냈고, 월 보험료를 60만원에서 45만원으로 15만원 낮췄다.
다음은 120만원에 달하는 부부의 용돈이다. 부부는 지난 상담에서 의류비·미용비부터 커피값, 술값 등 자잘한 소비를 모아놨던 기타 잡비(50만→0원)를 없애고 일부 비용을 용돈으로 옮긴 바 있다. 이 항목에서 돈 나갈 범위가 늘어난 만큼, 앞으론 용돈 관리에 더 많은 신경 써야 한다.
용돈이 100만원을 넘는 가장 큰 이유는 남편 정우씨에게 있었다. 그는 최근 직장에서 승진했는데, 이 때문인지 동료들과의 식사나 모임 등을 평소보다 더 자주 갖고 있었다. 정우씨는 "동료들 사이에서 '한달 용돈이 얼마냐'는 질문을 받으면 은근 스트레스를 받는다"면서 용돈을 줄이는 것에 난감을 표했지만, 출산과 양육을 앞둔 만큼 이제는 자제할 필요가 있다. 필자의 설득에 부부는 앞으로 모임이나 개인적인 소비를 조금씩 줄이기로 했다. 월 120만원이던 용돈을 80만원까지 아낄 예정이다.
마지막으로 지난 시간에 이어 비정기지출을 한번 더 손봤다. 부부는 명절비·경조사비를 250만원에서 200만원, 의류비를 200만원에서 150만원, 이발비·미용비를 120만원에서 100만원으로 줄이기로 했다. 이에 따라 비정기지출은 월평균 77만원에서 67만원으로 10만원 줄었다.
 보여지는 체면보다 보이지 않는 숫자에 주목해야 한다.[사진 | 게티이미지뱅크]이렇게 지출 줄이기가 끝났다. 부부는 보험에서 15만원(60만→45만원), 용돈에서 40만원(120만→80만원), 비정기지출 10만원을 줄여 총 65만원을 절약하는 데 성공했다. 이에 따라 부부가 활용할 수 있는 여유자금은 44만원에서 109만원으로 크게 늘어났다.
여유자금을 확보했다고 해서 부부의 고민이 모두 해결된 건 아니다. 출산과 양육은 물론 내집 마련까지 생각하면 앞으로 목돈이 들어갈 일이 많다. 특히 부부는 모두 40대인 만큼 슬슬 노후 준비에도 신경 써야 한다. 따라서 여유자금 109만원을 어디에, 어떻게 배분해야 할지가 관건이다. 부부에겐 어떤 선택지가 있을까. 이 이야기는 마지막 편에서 자세히 다루겠다.
서혁노 한국경제교육원㈜ 원장
shnok@hanmail.net | 더스쿠프 전문기자
이혁기 더스쿠프 기자
lhk@thescoop.co.kr