OCI홀딩스, 네이버, 한화오션, 효성중공업, 두산, 하이브 등한국경제신의 유료 투자 플랫폼 '한경 프리미엄9'(hankyung.com/premium9)을 구독하시면 매일 아침 '오늘의 증권가 콜' 기사를 만나볼 수 있습니다.
19일 증권가에서는 화학·유통·조선 업종을 중심으로 목표주가 하향이 이어졌다. 환율 하락과 원가 부담, 소비 증가세 둔화가 3분기 실적 눈높이를 끌어내렸다. 전력기기와 방산도 매출 인식 지연과 개발비 부담에 목표주가가 낮아졌으며, 일부 종목은 실적 전망 조정보다 주가에 적용하는 평가배수 축소의 영향이 컸다.
반면 AI 데이터센터 사업가치를 반영한 네이버와 미국 전력사업의 수익성 개선이 기대되는 OCI홀딩스는 목표주가가 올랐다. 두산은 고부가 전자소재의 성장성, 팬오션은 초대형원유운반선의 장기계약, 피에이치에이는 자사주 매입·소각이 긍정적으로 평가됐다.
전반적으로 밸류에이션 눈높이가 낮아지는 가운데 새로운 수익원과 주주환원이 뚜렷한 기업에는 차별화된 평가가 이어졌다.
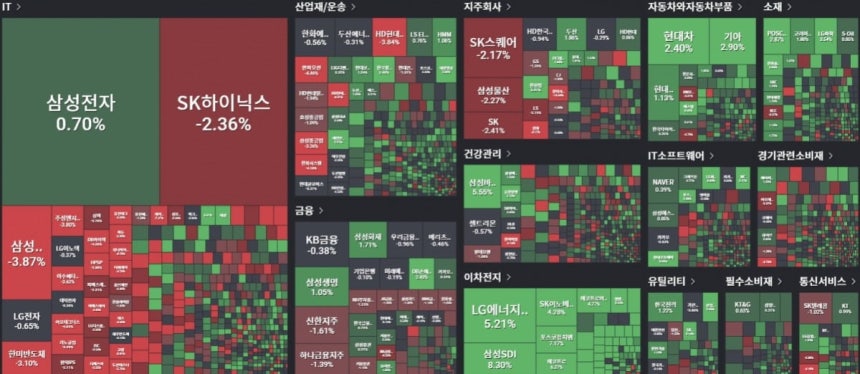 19일 오전 10시38분 국내 증시 모습. 자료=에픽파이낸스
▶OCI홀딩스
상상인증권, 매수 유지, 목표주가 14만5000원→27만원상상인증권은 미국 전력사업의 수익성 개선과 폴리실리콘 판매량 증가를 반영해 목표주가를 86.2% 높였다. 미국 전력가격과 전력구매계약(PPA) 단가 상승을 주요 동력으로 꼽았으며, 빅테크와 논의 중인 500MW 규모 PPA는 추가 기회로 제시했다.
▶OCI
LS증권, 매수 유지, 목표주가 17만8000원→10만9000원LS증권은 유가 변화가 원가에 반영되는 시차와 탄소화학 제품의 마진 축소를 반영해 목표주가를 39% 낮췄다. 3분기 영업이익은 265억원으로 예상했고, 올해 영업이익 추정치를 약 25% 줄였다. 반도체 소재 사업의 성장 방향은 유효하지만 단기 탄소화학 수익성은 부진하다는 평가다.
▶NAVER
신한투자증권, 매수 유지, 목표주가 27만원→31만원AI 데이터센터와 AI 에이전트 사업의 가치를 반영해 목표주가를 14.8% 높였다. AI 데이터센터를 초기 200MW에서 장기적으로 1GW까지 확대하는 구상과 직접 자산을 보유하는 부담을 낮춘 사업구조에 주목했다. 2028년 AI 팩토리 사업가치를 5조6000억원으로 평가했으며, 장기 고객계약 확보와 조달비용 관리가 수익성의 관건이라고 봤다.
▶LG화학
LS증권, 중립 유지, 목표주가 23만5000원→28만7000원LS증권은 LG에너지솔루션의 일회성 이익과 과징금 관련 추정 변경, 보유 지분가치를 반영해 목표주가를 22% 올렸다. LG에너지솔루션의 3분기 영업이익을 7560억원으로 예상해 기존 시장 기대를 크게 웃돌 것으로 봤다. 다만 일회성 요인과 최종 과징금 규모의 불확실성을 감안해 투자의견은 중립을 유지했다.
▶롯데정밀화학
하나증권, 매수 유지, 목표주가 6만원→5만원3분기 영업이익을 196억원으로 추정해 시장 예상치 356억원을 약 45% 밑돌 것으로 봤다. 운임과 환율, ECH·가성소다·암모니아 가격 변화가 수익성에 부담을 준다는 판단이다. 4분기 영업이익도 177억원에 그칠 것으로 예상하며 목표주가를 16.7% 낮췄다.
▶두산
대신증권, 매수 유지, 목표주가 184만원→197만원두산 전자부문의 동박적층판(CCL)과 800G 광모듈 매출 확대, 고부가 제품 비중 상승을 근거로 목표주가를 7.1% 높였다. 자체 사업의 이익 성장과 평가배수 상향을 반영했으며, SK실트론 인수가 계획대로 진행될 경우 향후 배당수익도 기업가치에 보탬이 될 것으로 봤다.
▶효성중공업
SK증권, 매수 유지, 목표주가 400만원→250만원SK증권은 전력기기 사업의 중장기 성장 기반은 견고하다면서도 목표주가를 37.5% 낮췄다. 중동 운송 차질, 북미 고수익 프로젝트의 매출 인식 지연, 건설부문 일회성 비용으로 3분기 영업이익을 2770억원으로 예상했다. 연간 영업이익 추정치 조정은 약 5.1%에 그쳐, 목표가 하락에는 실적 조정보다 평가배수 축소의 영향이 크게 반영됐다.
▶HD현대일렉트릭
SK증권, 매수 유지, 목표주가 90만원→65만원환율 하락과 평가배수 조정을 반영해 목표주가를 27.8% 낮췄다. 3분기 매출액과 영업이익 전망을 각각 1조1130억원, 2970억원으로 제시해 기존 추정치를 약 11%, 8% 낮췄다. 일시적인 환율 역풍을 감안하되 투자의견은 매수를 유지했다.
▶LS ELECTRIC
iM증권, 매수 유지, 목표주가 26만5000원→23만5000원목표주가를 11.3% 하향하면서도 북미 데이터센터 수주와 800V 직류 전력시스템의 성장성을 긍정적으로 평가했다. 북미 데이터센터 수주가 8000억원에서 2조7000억원으로 늘고, 연간 신규 수주가 6조원을 웃돌 것으로 전망했다. 납기가 짧은 수주가 빠르게 매출로 이어질 수 있다는 판단이다.
▶HD현대중공업
키움증권, 매수 유지, 목표주가 88만원→72만원조업일수 감소와 환율 하락을 반영했다. 태국 호위함 수주 실패와 해양플랜트 수주 부진도 점검 요인으로 꼽았다. 중국 조선소의 공격적 증설에 따른 평가배수 하향을 함께 반영해 목표주가를 18.2% 낮췄다.
▶HD한국조선해양
키움증권, 매수 유지, 목표주가 60만원→53만원키움증권은 3분기 매출액 8조5456억원, 영업이익 1조4938억원으로 시장 기대를 밑돌 것으로 봤다. 조업일수 감소와 환율 하락, HD현대삼호의 컨테이너선 비중 축소 등을 반영했다. 중국의 건조능력 확대가 장기 업황과 평가배수에 미칠 영향을 감안해 목표주가를 11.7% 낮췄다.
▶한화오션
키움증권, 매수 유지, 목표주가 14만4000원→11만9000원3분기 영업이익이 5053억원으로 전년보다 크게 늘지만 시장 기대에는 못 미칠 것으로 봤다. 조업일수 감소와 환율 하락, 해양 프로젝트 종료와 특수선 비용 부담 등을 반영했다. 중국 조선소의 증설과 초대형원유운반선 중심의 선종 구성도 점검 요인으로 꼽으며 목표주가를 17.4% 낮췄다.
▶삼성중공업
키움증권, 매수 유지, 목표주가 4만2000원→3만4000원중국 조선업계의 공격적인 건조능력 확대가 조선업의 장기 호황 기대와 평가배수에 부담을 줄 수 있다고 봤다. 2028년 예상 주당순이익 2266원에 주가수익비율 15배를 적용해 목표주가를 19% 낮췄다. 투자의견은 매수를 유지했다.
▶LIG디펜스앤에어로스페이스
현대차증권, 매수 유지, 목표주가 132만원→92만5000원
대신증권, 매수 유지, 목표주가 99만원→83만원현대차증권은 연구개발비 증가와 대형 프로젝트 충당금 부담을 반영해 목표주가를 29.9% 낮췄다. 3분기 영업이익은 900억원으로 시장 예상치 1060억원을 약 15% 밑돌 것으로 예상했다. 대신증권은 3분기 영업이익을 현대차증권보다 낮은 800억원으로 추정하고, 평가에 사용하는 이익 기준연도를 2028년에서 2027년으로 변경하는 동시에 추정치를 낮춰 목표주가를 16.2% 내렸다.
▶한화에어로스페이스
현대차증권, 매수 유지, 목표주가 139만원→132만원폴란드 K9·천무 등 수출 인도 물량의 감소와 일부 매출의 4분기 이연을 반영했다. 3분기 영업이익은 1조78억원으로 시장 예상치 1조1900억원을 약 15% 밑돌 것으로 봤다. 비교기업의 평가배수 하락도 반영해 목표주가를 5% 내렸다.
▶고려아연
한화투자증권, 매수 유지, 목표주가 159만3000원→140만원귀금속 가격과 환율 하락, 고가 원료 투입의 시차 효과를 반영해 목표주가를 12.1% 낮췄다. 3분기 영업이익을 3250억원으로 추정해 컨센서스 4262억원을 약 24% 밑돌 것으로 봤다. 내년 영업이익과 순이익 추정치도 각각 26.7%, 31.3% 낮췄다.
▶풍산
한화투자증권, 매수 유지, 목표주가 10만3000원→9만8000원메탈 이익 축소와 방산 매출 이연을 반영해 목표주가를 4.9% 낮췄다. 3분기 영업이익은 873억원으로 시장 예상치 1039억원을 약 16% 밑돌 것으로 봤다. 환율 하락이 구리가격 상승의 효과를 약화하고, 검수와 화약 공급 등의 영향으로 일부 방산 출하가 4분기로 넘어갈 것으로 예상했다.
▶팬오션
상상인증권, 매수 유지, 목표주가 8000원→9000원상상인증권은 벌크 운임 강세와 초대형원유운반선(VLCC)의 장기계약을 반영해 목표주가를 12.5% 높였다. 9월 말 체결한 3년 용선계약의 운임이 전년 대비 약 두 배 수준이라는 점에 주목했다. 2027년 VLCC 두 척의 추가 인도도 장기 이익 기반을 강화할 것으로 평가했다.
▶피에이치에이
하나증권, 매수 유지, 목표주가 1만5000원→1만6000원자사주 매입·소각을 통한 주주환원 확대를 반영해 목표주가를 약 7% 높였다. 내년 4월까지 예정된 매입·소각 규모는 발행주식의 2.8~3.2%이며, 기존 자사주 약 7%까지 소각하면 전체 규모가 약 10%에 이를 수 있다고 봤다. 2000억원 이상의 순현금도 긍정적으로 평가했다.
▶원익머트리얼즈
상상인증권, 매수 유지, 목표주가 5만9000원→6만원내년 반도체 생산라인 가동 확대와 낸드 공정 전환에 따른 특수가스 수요 증가를 근거로 목표주가를 1.7% 높였다. 2027년 매출과 영업이익 증가율을 각각 25.6%, 41.7%로 예상했다. 기존 라인의 사용량 증가와 일부 품목 가격 인상이 겹치며 영업이익률도 1.8%포인트 개선될 것으로 봤다.
▶한화시스템
현대차증권, 매수 유지, 목표주가 9만1000원→9만3000원
대신증권, 매수 유지, 목표주가 10만3000원→9만8000원현대차증권은 자체 투자개발비 부담이 예상보다 작고 중동 방공체계 사업의 성장 여력이 크다는 점을 반영해 목표주가를 2.2% 상향한 반면, 대신증권은 필리조선소 매각에 따라 2027년 조선사업 가치를 평가에서 제외하면서 목표주가를 4.9% 낮췄다.
▶롯데케미칼
하나증권, 매수→중립 하향, 목표주가 8만원→6만원하나증권은 투자의견을 매수에서 중립으로 낮추고 목표주가를 25% 내렸다. 유가·제품가격·환율 하락이 시차를 두고 손익에 반영되면서 3분기 영업손실이 2234억원으로 시장 예상 손실 1632억원보다 커질 것으로 봤다. 4분기에도 1769억원의 영업손실을 예상했으며, 수요 관망과 경쟁업체 공급 부담을 이유로 내년 이익 전망도 낮췄다.
▶효성티앤씨
하나증권, 매수 유지, 목표주가 59만원→40만원실적 추정치와 거시환경의 불확실성을 반영해 목표주가를 32% 낮췄다. 3분기 영업이익은 1176억원으로 컨센서스 1415억원을 약 17% 밑돌 것으로 예상했다. 스판덱스·PTMG 판매량 감소와 원료 BDO 가격 부담이 주요 요인이지만, 제품 가격 인상 재개는 회복 요인으로 평가했다.
▶KCC
하나증권, 매수 유지, 목표주가 73만원→60만원실리콘 판매 감소와 환율 하락, 정기보수 및 원가 부담을 반영해 목표주가를 17.8% 내렸다. 3분기 영업이익은 852억원으로 시장 예상치 1132억원을 약 25% 밑돌 것으로 봤다. 올해와 내년 실적 추정치 하향에 더해 보유 삼성물산 지분가치 하락도 목표주가에 반영했다.
▶국도화학
하나증권, 매수 유지, 목표주가 6만2000원→4만3000원원가와 환율 변화에 따른 부정적 시차 효과, 수요 부진과 운임 상승을 반영해 목표주가를 30.6% 낮췄다. 3분기 영업이익을 48억원으로 예상해 컨센서스 272억원을 크게 밑돌 것으로 봤다. 4분기에도 영업이익이 74억원에 머물 것으로 추정하며 올해와 내년 이익 전망을 약 40% 낮췄다.
▶신세계
하나증권, 매수 유지, 목표주가 55만원→43만원백화점 매출 성장세 둔화와 면세점의 환율 부담을 반영해 목표주가를 21.8% 낮췄다. 백화점 3사의 평균 기존점 성장률이 2분기 대비 6%포인트 이상 낮아진 3분기 약 13%에 그치면서 실적 기대를 낮출 필요가 있다고 봤다. 실질소득 정체와 이자 부담도 소비 회복을 제약하는 요인으로 꼽았다.
▶현대백화점
하나증권, 매수 유지, 목표주가 14만원→12만원백화점 기존점 성장세 둔화와 소비환경 약화를 반영해 목표주가를 14.3% 내렸다. 환율 하락이 단기적으로 면세점 마진을 압박하고, 중장기적으로 해외 소비를 늘려 국내 백화점 수요에 부담이 될 수 있다고 분석했다.
▶롯데쇼핑
하나증권, 매수 유지, 목표주가 14만원→12만원백화점 매출 증가에 따른 이익 개선 효과가 약해졌다고 보고 목표주가를 14.3% 낮췄다. 국내 백화점 순매출 증가율은 2분기 약 9%에서 3분기 약 5%로 둔화할 것으로 예상했다. 3분기 영업이익은 1720억원으로 시장 예상치 1810억원을 밑돌 것으로 봤으며, 홈쇼핑의 높은 비교 기준과 이커머스 관련 비용도 부담으로 꼽았다.
▶BGF리테일
하나증권, 매수 유지, 목표주가 18만원→17만원편의점 기존점 성장률 둔화를 반영해 목표주가를 5.6% 낮췄다. 업종의 동일점 성장률이 2분기 4~7%에서 전년의 높은 비교 기준과 폭염 영향으로 3분기 1~2%까지 낮아질 것으로 봤다. 가계 실질소득 정체와 금리 부담도 소비환경에 부정적이라고 평가했다.
▶호텔신라
하나증권, 매수 유지, 목표주가 5만원→4만5000원하나증권은 환율 하락에 따른 면세점 마진 훼손과 소비환경의 불확실성을 반영해 목표주가를 10% 낮췄다. 원화 강세가 국내 면세점 수익성에 단기 부담을 주고 해외여행 소비를 늘릴 수 있다는 판단이다. 투자의견은 매수를 유지했다.
▶금호타이어
하나증권, 매수 유지, 목표주가 8300원→7700원중국산 타이어에 대한 유럽 관세와 원재료·운임·환율 부담을 반영해 목표주가를 7.2% 낮췄다. 3분기 영업이익은 1096억원으로 시장 기대를 약 24% 밑돌 것으로 봤다. 유럽 관세의 손익 영향을 3분기 약 400억원, 4분기 약 477억원으로 추정했다.
▶넥센타이어
현대차증권, 매수 유지, 목표주가 9000원→7900원환율 하락과 원재료 비용이 반영되는 시차를 이유로 목표주가를 12.2% 낮췄다. 3분기 영업이익은 324억원으로 컨센서스 401억원을 약 19% 밑돌 것으로 봤다. 4분기 회복 폭도 제한적일 것으로 예상하며 향후 12개월 주당순이익 추정치를 1307원에서 1172원으로 낮췄다.
▶크래프톤
부국증권, 매수 유지, 목표주가 32만원→27만원유의미한 신작 부재가 길어지고 있다고 보고 목표주가를 15.6% 낮췄다. 게임스컴에서 공개한 신작들의 반응과 블랙버짓 개발 취소를 부정적으로 평가했다. 3분기 매출액 1조1004억원, 영업이익 2641억원을 예상했으며, 마케팅비 증가와 환율 영향, 전분기 서브노티카2 출시 효과 소멸로 시장 기대를 소폭 밑돌 것으로 봤다.
▶넷마블
교보증권, 매수 유지, 목표주가 6만1000원→5만1000원기존 게임 매출 감소를 상쇄할 신작이 필요하다고 보고 목표주가를 16.4% 낮췄다. 3분기 매출액 6881억원, 영업이익 701억원으로 각각 컨센서스 7397억원, 867억원을 밑돌 것으로 예상했다. 결제 수수료 부담과 내년 신작 일정의 불확실성도 점검 요인으로 꼽았다.
▶하이브
LS증권, 매수 유지, 목표주가 30만원→26만원LS증권은 공연 매출의 구성 변화와 환율 등을 반영해 목표주가를 13.3% 낮췄다. 3분기 공연 매출 비중이 높아지는 가운데 저연차 아티스트 관련 비용이 수익성에 부담을 줄 수 있다고 봤다. 4분기 BTS의 중남미·아시아 공연은 평균 티켓가격과 상품 매출, 환율에 따라 이익 기여도가 달라질 수 있으며 신인 아티스트의 성장이 필요하다고 평가했다.
▶JYP Ent.
상상인증권, 매수 유지, 목표주가 6만원→5만2000원상상인증권은 3분기 영업이익을 411억원으로 추정해 컨센서스 436억원을 약 6% 밑돌 것으로 봤다. 국내 공연 비용과 전년 스트레이키즈 서구권 공연의 높은 수익성에 따른 비교 부담, 음반·상품 매출의 4분기 이연을 반영했다. 내년 영업이익 추정치를 약 20% 낮추면서 목표주가를 13.3% 내렸다.
▶롯데관광개발
메리츠증권, 매수 유지, 목표주가 2만5000원→2만1000원메리츠증권은 카지노 방문객과 베팅액의 증가에도 홀드율 하락으로 실적 기대에 못 미칠 것으로 봤다. 3분기 매출액 1757억원, 영업이익 361억원을 예상했으며, 9월 홀드율은 10.8%로 제시했다. 크루즈 운항 감소도 반영해 목표주가를 16% 낮췄다.
▶LG디스플레이
대신증권, 매수 유지, 목표주가 1만2000원→1만500원대신증권은 환율 하락과 IT 수요 부담을 반영해 목표주가를 12.5% 낮췄다. 3분기 영업이익 추정치를 3250억원에서 2451억원으로 내렸고, 이는 시장 예상치 3003억원도 밑도는 수준이다. 반도체 가격 상승에 따른 IT 기기 수요 부담 등을 고려해 내년 주당순이익 추정치도 519원에서 352원으로 낮췄다.
▶동아에스티
키움증권, 매수 유지, 목표주가 6만원→5만원해외 박카스와 수출 부문의 부진 등을 반영해 목표주가를 16.7% 낮췄다. 3분기 매출액은 2092억원으로 시장 예상치 2259억원을 밑돌 것으로 봤다. 비용 감소가 실적을 지지하겠지만 4분기에는 계절적 비용 부담이 커질 수 있어, 고수익 제품 확대와 신약 관련 진전이 필요하다고 평가했다.
※리포트 원문은 에픽AI에서 확인하실 수 있습니다.