 /사진=퀄리타스반도체
고속 인터페이스 반도체 설계자산(IP) 기업 퀄리타스반도체가 잇따라 공급 계약을 체결하며 외형을 키우고 있다. 다만 연구개발(R&D) 비용 부담과 현금 유출로 수익성 개선은 과제로 남았다. 확보한 수주가 고객사 칩 양산과 반복적인 로열티 매출로 이어져 투자 부담을 줄일 수 있을지 주목된다.
SK하이닉스·모빌린트 수주…UCIe 매출 비중 확대 2019년 설립된 퀄리타스반도체는 시스템 반도체 칩 내부와 기기 간 데이터 전송에 필요한 인터페이스 IP를 설계한다. 인공지능(AI)과 고성능 컴퓨팅(HPC) 시장이 확대되면서 칩 간 데이터 전송 성능을 높이는 인터커넥트 기술의 중요성은 커지고 있다.
회사는 반도체 설계에 필요한 IP를 고객사에 공급하고 사용료를 받는다. 선단 공정과 새로운 인터페이스 규격에 대응하려면 지속적인 개발 투자가 필요하다. 현재 서데스(SERDES)를 기반으로 모바일 산업용 MIPI, 고속 데이터 전송 규격 PCIe, 칩렛(Chiplet) 간 연결 표준 UCIe 등의 IP를 개발하고 있다.
올해 들어 수주가 이어지고 있다. 공시된 계약 규모는 총 86억원이다. 1월 10억원 규모 계약을 시작으로 SK하이닉스와 3월 24억원, 4월 18억원 규모 계약을 각각 체결했다. 하반기에는 7월 9억원, 8월 6억원에 이어 지난달 코아시아세미와 20억원 규모 계약을 맺었다. 이달 모빌린트와 체결한 계약도 최근 매출액(53억원)의 10%를 웃돈다. 이를 포함한 전체 계약 규모는 92억원을 넘어선다.
매출 구성도 달라지고 있다. 올해 상반기 기준 모바일용 MIPI 매출 비중은 36%, AI 서버 등에 활용되는 PCIe는 38.5%다. UCIe 매출 비중은 지난해 0.8%에서 올해 상반기 14.1%로 상승했다. 지난해 개발을 마친 UCIe 등 신규 IP가 수주와 매출로 이어지기 시작했다는 점에서 사업 확장에 의미가 있다.
회사도 개발 투자가 매출로 이어지는 흐름이 나타나고 있다고 설명했다. 퀄리타스반도체 관계자는 "상장 당시 세운 개발 로드맵에 따라 PCIe와 UCIe 등 주요 IP 개발을 진행해 왔고, 지난해 UCIe 개발을 완료하는 등 개발 성과가 수주로 이어지고 있다"며 "이러한 과정이 매출로 연결되면서 자연스러운 선순환이 이뤄지고 있다"고 말했다.
다만 구체적인 매출 발생 시점이나 실적 전망치를 제시하기는 어렵다는 입장이다. 회사는 계약 체결 후 계약 기간에 걸쳐 매출을 인식하는 구조라고 설명했다. 개별 계약의 양산 일정이나 로열티 매출 기여 시점에 관한 구체적인 가이던스는 밝히지 않았다.
R&D 비용·CB 부담…현금흐름 개선 과제
 /그래픽=최종원 기자
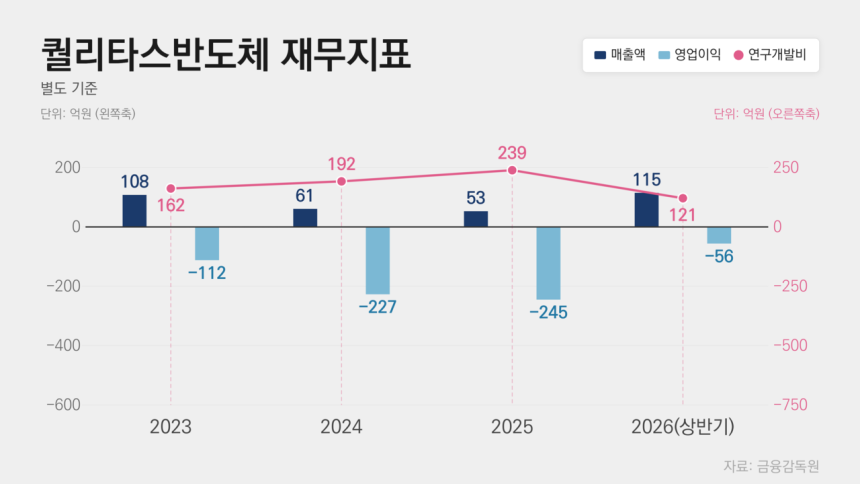
외형 성장에도 적자는 이어지고 있다. 퀄리타스반도체는 올해 상반기 영업손실 56억원, 순손실 60억원을 기록했다. 매출은 115억원으로 전년 동기(28억원) 대비 311% 증가했다. 지난해 연간 매출(53억원)의 2배를 웃도는 규모다.
수익성을 압박하는 요인은 개발 비용이다. 상반기 연구개발비는 120억원으로 매출의 105.2%에 달했다. 매출보다 연구개발에 투입한 비용이 더 많았다. 상반기 급여도 23억원으로 전년 동기(13억원)보다 72.4% 증가했다.
개발비 비중이 높은 배경에는 지식재산권(IP) 기업의 사업 특성이 있다. 단순한 IP 공급을 넘어 선단 공정과 새로운 규격에 대응하는 IP를 지속적으로 개발해야 하기 때문이다. 회사 측은 연구소 인건비와 전자설계자동화(EDA) 툴 비용이 계속 발생한다고 설명했다. 삼성전자 파운드리의 2·4nm 등 선단 공정에 대응하기 위한 설계 툴과 시제품 제작 비용도 부담이다.
퀄리타스반도체는 개발비를 무형자산으로 자산화하지 않고 모두 당기 비용으로 처리하고 있다. 개발에 투입한 비용이 즉시 손익에 반영되는 구조다. 당장의 수익성에는 부담이지만, 개발비 자산화에 따른 향후 상각 부담은 발생하지 않는다.
퀄리타스반도체 관계자는 "현재 자산화하는 부분은 없고 개발비를 모두 비용으로 처리하고 있다"며 "향후 실적이 쌓이고 관련 요건이 충족되면 자산화를 검토할 수 있지만, 현재는 비용으로 반영하고 있다"고 설명했다.
현금흐름도 부담이다. 회사는 상반기 영업활동에서 44억원의 현금이 유출됐다. 매출 인식과 실제 대금 수취 사이에 시차가 있는 가운데 개발비 등 현금 지출이 이어진 영향이다. 결손금도 쌓였다. 이익잉여금은 지난해 말 12억원에서 올해 상반기 말에는 결손금 48억원으로 전환했다.
IP 사업의 계약 대금은 통상 여러 단계에 걸쳐 지급된다. 퀄리타스반도체의 공시 계약 조건도 체결 시 1차 대금을 받고, 프론트엔드·백엔드 설계 도면을 전달할 때 2·3차 대금을 받는 구조다. 이후 테이프아웃(설계 완료) 단계에서 최종 대금을 수령한다. 계약 조건에 따라 대금 수취까지 수개월에서 수년이 걸릴 수 있다.
이에 따라 매출이 늘어도 현금 유입이 같은 속도로 증가하지 않을 수 있다. 실제 계약부채로 계상된 선수금은 지난해 말 54억원에서 올해 상반기 말 24억원으로 감소했다. 과거 수취한 선수금이 매출로 인식되면서 계약부채가 줄어든 것으로 볼 수 있다.
전환사채(CB) 부담도 변수다. 회사는 지난해 9월 300억원 규모의 1회차 CB를 발행했다. 표면·만기이자율은 0%로 전환 차익에 의존하는 구조다. 전환가액은 주당 1만2942원으로, 16일 종가인 9830원보다 높아 전환 유인은 제한적이다. 투자자는 내년 9월부터 풋옵션(조기상환청구권)을 행사할 수 있어 원금 상환 부담이 발생할 수 있다.
회사는 차입으로 운영자금도 확보했다. 퀄리타스반도체는 4월 기업은행에서 70억원을 단기 차입했다. 신용보증기금의 혁신아이콘 사업 선정으로 확보한 최대 140억원의 보증 한도를 활용했다. 단기차입금은 지난해 말 50억원에서 올해 상반기 말 120억원으로 2.4배 늘었다.
관건은 수주를 실제 수익으로 전환하는 속도다. IP 공급 계약은 고객사 설계 적용의 출발점이다. 고객사 칩이 테이프아웃을 거쳐 양산에 들어가면 사용료와 로열티 매출이 본격화될 수 있다. 제품 수명주기 동안 반복적인 로열티를 확보할 가능성도 있다. 다만 실제 설계 적용과 양산이 전제돼야 한다.