 SK하이닉스 이천 캠퍼스 전경. /사진 제공 = SK하이닉스
SK하이닉스가 사상 최대 실적을 앞두고 '환율 복병'을 만났다. 반도체 호황으로 달러 자산이 불어났지만 원화 가치가 오르면서 환차손 위험도 커졌다.
버팀목은 D램 가격이다. 메모리 수요 증가로 판매가격이 뛰면서 환율 하락에 따른 수익성 타격을 일부 막아낼 전망이다. 다만 영업이익 개선과 달러 자산에서 발생할 수 있는 평가손실은 별개인 만큼 호황의 성과가 최종 순이익에 얼마나 남을지 주목된다.
쌓아둔 달러가 복병…환율 민감도 1년 새 5.3배
 /챗GPT의 도움을 받아 제작한 이미지입니다.
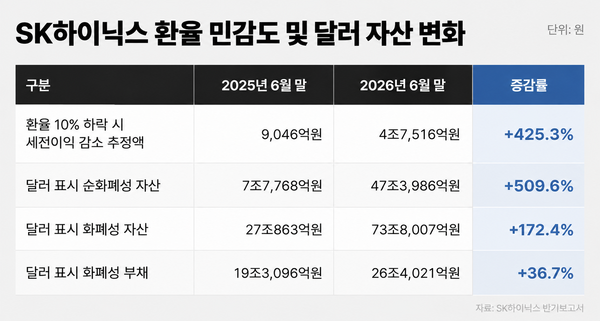
19일 금융감독원 전자공시시스템에 따르면 SK하이닉스는 올해 반기보고서에서 원·달러 환율이 10% 하락할 경우 세전이익이 4조7516억원 감소하는 것으로 추정했다. 세전이익은 영업이익에 이자수익과 환차손 등 추가로 발생한 이익과 손실을 반영한 금액으로, 세금을 내기 전 기업이 얼마나 벌었는지 보여주는 지표다.
이는 지난해 6월 말 기준 감소 추정액인 9046억원보다 425.3% 증가한 규모다. 같은 폭으로 환율이 떨어져도 세금을 내기 전 이익에 미치는 타격이 1년 만에 5.3배 커진 셈이다.
이처럼 환율에 민감해진 이유는 달러로 받을 돈이 갚아야 할 돈보다 빠르게 늘었기 때문이다. SK하이닉스의 달러 표시 순화폐성 자산은 2025년 6월 말 7조7768억원에서 올해 6월 말 47조3986억원으로 6.1배 불어났다. 순화폐성 자산은 달러로 받을 돈에서 갚아야 할 돈을 뺀 금액이다. 쉽게 말해 달러로 진 빚을 모두 갚고도 남는 자산이 1년 새 6배 이상 늘었다는 뜻이다.
자산과 부채가 늘어난 속도를 비교하면 차이가 뚜렷하다. SK하이닉스의 달러 표시 자산은 1년 새 27조863억원에서 73조8007억원으로 3배 가까이 불어난 반면 부채는 19조3096억원에서 26조4021억원으로 늘어나는 데 그쳤다.
문제는 원화 가치가 오를 때다. 환율이 떨어지면 달러로 받을 돈과 갚을 돈 모두 원화로 환산한 금액이 줄어든다. SK하이닉스는 받을 돈이 훨씬 많아 자산 가치 하락에 따른 손실이 부채 감소로 얻는 이익보다 커진다. 반도체 호황으로 두둑해진 달러 자산이 원화 강세 앞에서는 오히려 순이익을 갉아먹는 셈이다.
영업익 전망도 하향…D램값 상승이 버팀목
 SK하이닉스, 10나노급 6세대 D램 '1c LPDDR6'. /사진 제공=SK하이닉스
원화 강세는 반도체 판매로 벌어들이는 이익에도 영향을 미친다. SK하이닉스는 해외 고객사에 제품을 공급하고 달러로 대금을 받는 만큼 환율이 떨어지면 같은 가격에 같은 물량을 팔아도 원화로 환산한 매출액이 줄어든다. 매출이 감소하면 영업이익도 영향을 받을 수 있어 환율 변화가 실적을 좌우하는 주요 변수로 꼽힌다.
이 같은 우려는 3분기 실적 전망에도 반영됐다. IBK투자증권은 SK하이닉스의 영업이익을 75조1000억원으로 예상했다. 기존 전망보다 5.6% 낮춘 수치다. 반도체 업황이 나빠져서가 아니라 원·달러 환율 가정을 1480원에서 1423원으로 낮춘 영향이다.
그나마 메모리 업황은 여전히 SK하이닉스에 우호적으로 흐르고 있다. AI(인공지능) 인프라 투자 확대로 D램 수요가 급증했지만 공급 증가 속도는 제한적이다. 이에 고객사 확보 경쟁이 심화하면서 제조사인 SK하이닉스의 가격 협상력도 높아지고 있다.
실제로 D램 가격 상승세는 예상보다 가파르다. 시장에서는 최근 SK하이닉스의 3분기 D램 ASP(평균판매가격)가 전분기보다 21% 오를 것으로 전망하고 있다. 기존 전망치인 16%에서 5%p 높아진 수치다. 메모리 가격 상승에 힘입어 영업이익률도 2분기보다 개선될 전망이다.
김운호 IBK투자증권 연구원은 "AI 모델의 성장으로 메모리에 대한 수요가 지속적으로 높아지고 있고, 이에 비해 공급 증가는 제한적인 상황"이라고 분석했다. 이어 "높은 수익성이 유지되면서 안정적 현금흐름 창출이 가능할 것"이라고 내다봤다.