삼성전자·SK하이닉스 시총 비중 46.7%…메모리 편중에 AI 우려 직격탄
외국인 11조원 순매도에…받아줄 매수 주체 실종
코스피가 2008년 금융위기를 이후 사상 최악의 속도로 무너졌다. 수급 방파제 역할을 해야 할 국민연금은 리밸런싱 유예에 손발이 묶였고, 고점 끝물에 들어선 개인들은 레버리지 파생상품과 신용 붕괴로 거대한 손실을 떠안았다. 증시 발 충격이 기업들의 유상증자 차질과 사채 리픽싱·풋옵션 리스크 등 실물 자금 마비로 전이되고 있다. 조선비즈는 이번 폭락장의 구조적 원인과 연쇄 파급효과를 4회에 걸쳐 심층 조명한다. [편집자주]
코스피 지수가 고금리와 인공지능(AI) 거품론 여파로 일주일 새 14.5% 급락했다. 2008년 글로벌 금융위기 이후 최대 주간 낙폭이다. 반도체에 편중된 시장 구조와 매수 주체의 부재, 거시경제 불확실성이 겹치면서 국내 증시의 취약성이 드러났다는 분석이 나온다.
 일러스트=손민균
19일 한국거래소에 따르면 코스피 지수는 지난주(10월 12~16일) 14.45% 하락했다. 하나증권에 따르면 이는 2000년 이후 글로벌 금융위기가 본격화한 2008년 10월 24일(-20.5%) 이후 가장 큰 주간 낙폭이다. 닷컴버블 붕괴 당시인 2000년 10월(-13.8%)과 코로나19 팬데믹이 확산한 2020년 3월(-13.2%)보다도 하락 폭이 컸다.
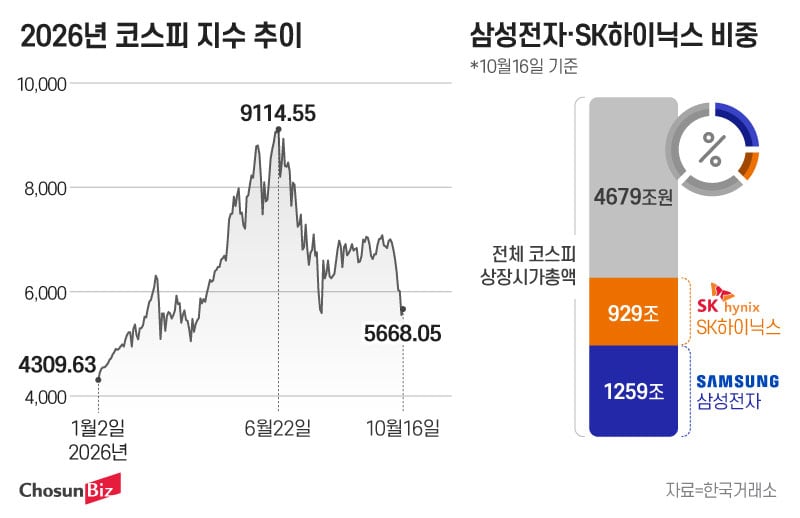
고점 대비 낙폭도 가파르다. 코스피 지수는 지난 6월 22일 고점(9114.55)에서 84거래일만에 38% 하락했다. 신영증권은 2000년(35%), 2007년(18%), 2021년(9%)과 비교해도 이번 조정의 강도는 이례적이라고 평가했다.
국내 증시 급락은 고금리가 이어지는 가운데 AI 수요 둔화와 공급 과잉 우려가 동시에 불거진 영향이다. 미국 10년물 국채금리가 5%를 상회하며 기술주의 할인율을 높이는 가운데, 지난주 미국 AI 기업 코어위브의 신용경색 우려가 제기되며 AI 슈퍼사이클발(發) 반도체 수요가 위축될 수 있다는 우려가 불거졌다. 동시에 중국 창신메모리반도체(CXMT)가 서버용 디램(D램)을 연내 출시하겠다고 밝히면서 공급 과잉 전망이 확산했다.
상반기 상승을 감안하더라도 낙폭이 비정상적 수준이라는 진단이 나온다. 허재환 유진투자증권 연구원은 “국내 증시가 많이 올랐다는 이유만으로는 설명이 되지 않는 수준으로 무너졌다”며 “결국 반도체 비중이 너무 높기 때문으로 추정된다”고 설명했다. 올해 상반기 코스피 지수는 97%로, 일본 닛케이(35%), 미국 나스닥(13%), 다우존스(8%) 등을 압도했다.
이번 급락으로 메모리 반도체에 대한 의존도가 높은 국내 증시의 구조적 한계도 부각됐다. 16일 기준 코스피 지수에서 삼성전자·SK하이닉스 두 종목이 차지하는 비중은 46.7%다. 6월 말 60%에서 낮아졌지만 여전히 두 종목의 주가 흐름이 지수 전체에 미치는 영향이 크다. AI 투자 우려가 메모리 반도체 기업의 주가 하락으로 이어질 때 코스피도 함께 흔들릴 수밖에 없는 구조다.
 그래픽=정서희
특히 국내 증시는 AI 밸류체인 가운데서도 메모리 반도체에 집중돼 있어 충격이 컸다는 분석이다. 이상연 신영증권 연구원은 “현재 국면은 AI 밸류체인 전반의 부진이 아니라 메모리 사이클의 정점을 선반영하는 조정”이라고 진단했다.
미국은 AI 밸류체인 중 칩설계와 클라우드·플랫폼에 집중돼있다. 신영증권에 따르면, 각 부분이 지수에서 차지하는 비중은 13%, 19%다. 대만은 파운드리와 패키징이 지수의 45%를 차지한다. 미국은 메모리 반도체에 대한 의존도가 상대적으로 낮아 공급 과잉 우려의 영향을 덜 받았고, 대만은 파운드리·패키징 비중이 높아 메모리 업황 우려에서 상대적으로 자유로웠다는 분석이다.
외국인의 매도 물량을 받아낼 매수 주체가 마땅치 않다는 점도 하락 압력을 키웠다. 외국인은 지난주 유가증권시장에서만 11조원 넘게 순매도했다. 통상 급락장에서는 개인과 기관의 저가 매수가 외국인 매도 물량을 소화하며 지수 하단을 지지하지만, 이번 하락장에서 개인은 급등장에서 고점 매물 부담으로 추가 매수 여력이 제한됐고, 기관도 충분히 리밸런싱하지 못해 매수에 나서기 어려운 상황이었다.
투자 전략도 달라지고 있다. 기존에는 증시 하락을 저가 분할매수 기회로 보는 시각이 많았지만, 최근에는 반등을 서두르기보다 위험자산 비중과 특정 업종에 대한 쏠림을 줄여야 한다는 조언에 무게가 실린다. 허 연구원은 “주가가 과도하게 하락했다는 점에서 분할매수 구간으로 볼 수 있지만, 주가가 반등하더라도 편중 위험을 줄일 필요가 있다”고 말했다.
향후 코스피 흐름은 AI 설비투자(CAPEX) 지속성과 신용위험에 달렸다는 전망이 나온다. 신영증권은 고대역폭메모리(HBM4) 가격 상승과 장기공급계약(LTA)이 유지되는 가운데, 빅테크 CAPEX까지 상향되면 코스피가 선행 주가수익비율(PER) 6.0~6.5배에 해당하는 7900~8500선까지 반등할 수 있다고 봤다. 반면 빅테크의 CAPEX가 줄거나 신용위험이 현실화되면 지수가 주가순자산비율(PBR) 0.9배 수준인 4600선까지 하락할 가능성도 열어뒀다.