삼성바이오로직스 20% 급등…유증 부담 일부 완화
과거 반도체 급락기에도 바이오 강세
 일러스트=챗GPT
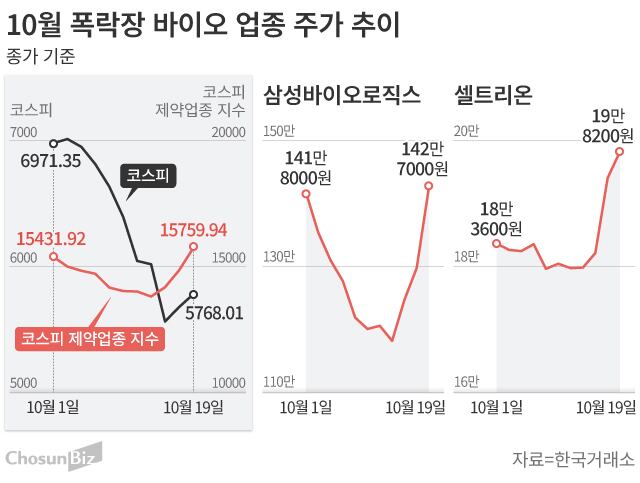
국내 증시가 이달 폭락장을 겪는 가운데 제약 제약·바이오주가 나홀로 강세를 보이며 방어주로 주목받고 있다. 인공지능(AI) 투자 수익성에 대한 우려로 반도체 등 주도주가 급락하자 경기 변동에 덜 민감한 제약·바이오 업종으로 투자자들의 관심이 옮겨가고 있다. 특히 삼성바이오로직스는 주가가 급등하면서 3조원 규모 유상증자를 앞두고 자금 조달 부담도 일부 덜었다.
20일 한국거래소에 따르면 코스피 제약 업종지수는 지난 15일부터 전날까지 3거래일간 13% 상승하며 업종별 상승률 1위를 기록했다. 코스피가 7.5% 급락한 지난 15일에도 제약 업종지수는 오히려 2.65% 상승했다. 코스피가 4% 가까이 급락한 이날도 삼성전자·SK하이닉스는 2~4%대 하락한 반면 주요 바이오 기업 주가는 상대적으로 낮은 하락률을 보였다.
시장에서는 AI 관련 기업들의 대규모 설비투자 부담과 수익성 우려가 확산하자 투자자들이 안정적인 대안을 찾은 것으로 보고 있다. 의약품은 경기 상황에 관계없이 일정한 수요가 발생하는 만큼 제약 산업은 경기 침체에도 실적이 비교적 안정적인 업종으로 꼽힌다.
위해주 한국투자증권 연구원은 “방어적 산업 내 대형주 중심의 대응이 필요한 시점”이라며 “제약 산업은 의약품 수요의 비탄력적 특성으로 인해 실적 훼손 우려가 제한적인 대표적 경기방어 산업”이라고 평가했다.
가장 두드러진 상승세를 보인 종목은 삼성바이오로직스다. 삼성바이오로직스 주가는 지난 15일부터 전날까지 3거래일간 20% 넘게 올랐다. 주가 하락 요인으로 지목됐던 노사 갈등과 관련해 법원이 노조의 파업에 제동을 걸면서 호재도 겹쳤다.
최근 법원은 삼성바이오로직스의 핵심 생산 공정에서 쟁의행위를 금지하는 범위를 기존 3개에서 9개로 확대했다. 파업이 현실화하더라도 실제 생산과 매출에 미치는 영향은 제한적일 것이라는 기대가 주가에 반영됐다.
주가 반등은 삼성바이오로직스가 진행 중인 유상증자에도 긍정적이다. 삼성바이오로직스는 현재 3조원 규모의 유상증자를 추진하고 있다. 그러나 지난주 주가가 118만2000원까지 하락하면서 1차 발행가액인 117만4000원에 근접했다.
앞선 주가 하락으로 당초 계획했던 자금 조달 규모가 줄어들면서 자금 사용계획도 변경해야 했다. 주가가 추가로 떨어지면 조달 금액이 더 감소할 수 있다는 우려가 있었지만, 최근 급반등으로 일단 부담을 일부 덜게 됐다. 삼성바이오로직스의 전날 종가는 142만7000원이다.
또 다른 대표 바이오주인 셀트리온도 강세를 보였다. 지난 14일부터 전날까지 주가가 10% 넘게 상승했다. 셀트리온은 올해 3분기까지 누적 영업이익이 지난해 연간 영업이익을 넘어서는 등 실적 개선세도 이어지고 있다.
 그래픽=손민균
과거 증시 급락기에도 바이오주는 주도주와 차별화된 흐름을 보였다. 닷컴버블 붕괴기인 2000년 3월부터 2002년 10월까지 미국 S&P500 지수는 49%, 반도체 업종은 84% 하락했다. 반면 헬스케어 장비·서비스 업종은 23% 상승했고, 제약·바이오 업종도 S&P500지수보다 35%포인트 높은 수익률을 기록했다.
iM증권에 따르면 1996년 이후 미국 반도체 업종이 20% 넘게 하락한 30개 구간에서 제약·바이오 업종이 S&P500지수보다 높은 수익률을 기록한 비율은 90%에 달했다. 같은 조건에서 국내 헬스케어 업종이 코스피를 웃돈 비율도 73%였다.
안현국 한화투자증권 연구원은 “국내 증시에서 시가총액 1위 업종인 반도체가 강세를 보일 때는 헬스케어와 이차전지의 수익률이 상대적으로 부진했다”며 “반도체가 주춤하면 2, 3위 업종이 살아나는 흐름”이라고 말했다.
다만 바이오주를 필수소비재나 유틸리티 등 전통적인 경기방어주와 동일하게 보기는 어렵다는 지적도 나온다. 최근의 상대적 강세가 증시 하락기마다 매번 반복되는 것은 아니라는 설명이다.
김준영 iM증권 연구원은 “국내 증시가 하락한 달에 헬스케어 업종이 코스피보다 높은 수익률을 기록한 비율은 55%로, 필수소비재(79%)보다 낮다”며 “지수가 빠질 때 덜 빠지는 섹터라기보다 주도주와 다른 방향으로 가는 성장 섹터에 가깝다”고 설명했다.