3분기 영업이익 103% 증가 전망…천궁-Ⅱ·미국 방산 수주에 통신장비 회복 기대
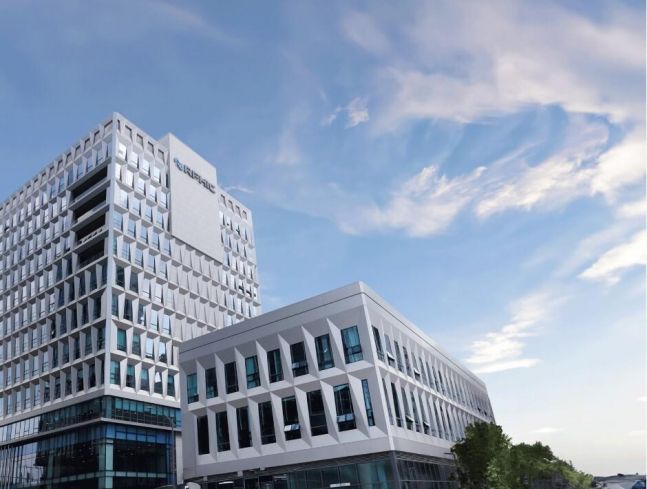 ◆…RFHIC 과천 사옥 모습(사진=회사 홈페이지 캡처)
RFHIC의 목표주가가 환율 하락과 중장기 수익성 전망 조정으로 대폭 낮아졌다. 다만 방산 부문 수주가 실적에 본격 반영되고 통신장비 사업 회복 기대도 이어지면서 투자의견은 '매수'를 유지했다. 단기적으로는 목표가 하향이라는 부담이 있지만, 하반기 실적 개선과 해외 방산·통신 수주가 주가 반등의 핵심 변수가 될 전망이다.
20일 KB증권은 보고서를 통해 RFHIC에 대한 투자의견 '매수'를 유지하면서 목표주가를 기존 12만원에서 8만원으로 33.3% 하향 조정했다. 원·달러 환율 하락과 수익성 전망치 하향을 반영해 2027~2035년 평균 자기자본이익률(ROE) 추정치를 기존 20.5%에서 18.5%로 낮춘 데 따른 것이다. 목표주가는 전날 종가 5만2100원보다 53.6% 높은 수준이다.
실적은 하반기로 갈수록 개선될 것으로 예상됐다. KB증권은 RFHIC의 올해 3분기 연결 매출액을 715억원, 영업이익을 149억원으로 추정했다. 전년 동기 대비 각각 77%, 103% 증가한 수준이다. 영업이익률은 20.9%로 예상했다.
이날 보고서를 낸 이창민 연구원은 "상반기에 확보한 방산 수주가 실적에 반영되고, 전력증폭기 등 주요 제품의 수익성이 개선되는 흐름이 이어질 것"이라고 분석했다. 다만 원·달러 환율 하락은 수익성에 부담 요인으로 꼽았다.
4분기 실적은 한층 개선될 전망이다. 4분기 매출액이 956억원으로 전년 동기 대비 39% 늘고, 영업이익은 210억원으로 83% 증가할 것으로 내다봤다. 영업이익률 추정치는 22.0%다. 국내외 방산 사업의 계절적 성수기 효과가 반영될 것이라는 설명이다.
연간 실적 전망도 성장세를 가리킨다. RFHIC의 2026년 매출액과 영업이익은 각각 2617억원, 549억원으로 추정됐다. 2027년에는 매출액 3579억원, 영업이익 806억원으로 증가할 것으로 전망됐다.
이 연구원은 중장기 성장 동력으로는 방산과 통신 사업을 꼽았다. 방산 부문에서는 올해 확보한 해외 고객사 수주가 실적에 반영되는 가운데, 미국 민간 공항 항공관제 레이더 관련 추가 수주와 천궁-Ⅱ 관련 대규모 수주 기대가 제시됐다. KB증권은 3분기 말 누적 수주잔고가 약 1900억원에 이를 것으로 예상했다.
방산 전자부품 시장의 기술 변화도 기회 요인이다. 기존 진공관 방식의 부품이 질화갈륨(GaN) 기반 반도체 방식으로 전환되면서 RFHIC의 고출력 반도체 부품 수요가 확대될 수 있다는 것이다. 반도체 방식은 일부 부품에 문제가 발생하더라도 시스템 전체의 운용 안정성을 높일 수 있고, 제품 국산화에도 기여할 수 있다.
통신 사업의 회복 시점도 주목된다. 경쟁사들이 전장·산업용 시장에 집중하는 흐름 속에서 에릭슨향 수주가 2028년부터 본격화할 것으로 전망됐다. 이 연구원은 광통신 분야에서 공동패키징광학(CPO) 관련 펌프 레이저 패키지 공급 가능성도 중장기 성장 요인으로 제시했다.
다만 목표주가 하향은 환율과 수익성 전망 변화가 RFHIC의 기업가치 평가에 부담을 주고 있음을 보여준다. 방산 수주가 실제 매출과 이익으로 전환되는 속도, 해외 고객사의 발주 일정, 통신 사업의 회복 시점에 따라 실적 전망이 달라질 수 있다는 게 이 연구원 관측이다.
결국 주가 재평가의 관건은 기대감이 실제 수주와 실적으로 이어지는지 여부다. 4분기 실적 개선이 현실화하고 방산 부문의 추가 수주가 확인된다면 목표주가 하향에도 불구하고 투자심리가 회복될 여지가 있다. 반대로 수주 일정이 지연되거나 환율 하락 부담이 커질 경우 실적 개선 기대가 주가에 반영되는 속도도 늦어질 수 있다.
이날 회사 주가는 전 거래일보다 10.17%(5300원) 크게 빠진 4만6800원에 거래를 마감했다. 2026년 10월 20일 종가 기준 RFHIC는 4만7450원으로 마감했습니다. 지난해 말 종가 3만2650원과 비교하면 약 45.3% 상승했지만, 5월 기록한 연중 최고가 12만6900원에서는 약 62.6% 하락했다. 연간 상승률만 보면 강세지만, 최근 흐름은 고점 이후 조정이 두드러진다.
연간 흐름을 보면, 지난해 말 3만2650원에서 출발한 주가는 1분기 말 7만5000원까지 상승했다. 방산 사업과 통신장비 업황 회복에 대한 기대가 주가에 반영됐다. 5월 12일 주가는 12만6900원까지 올라 연중 고점을 기록했다. 6월 말 종가는 6만3200원으로 3월 말보다 낮아졌다. 이후 8월 말에는 4만6800원까지 내려왔다.
지난 9월 18일 하루 12.55% 상승해 6만100원까지 올랐지만, 10월 들어 다시 약세를 보였다. 이달 15일에는 14.01% 급락했고, 20일에도 10.17% 하락한 4만6800원으로 마감했다.