62%가 회생·채무조정·파산 관련
 [사진=연합뉴스]햇살론 대출금을 5개월 동안 갚지 못한 A씨는 최근 결국 서민금융진흥원의 대위변제를 겪었다. 금융회사의 대출금은 보증기관이 대신 갚았지만 A씨에게 남은 채무까지 사라진 것은 아니었다. 다른 은행의 마이너스통장 대출까지 부담하고 있던 A씨는 햇살론 채무를 함께 조정받을 수 있는지 알아보기 시작했다. 서민금융의 도움을 받았지만 빚을 감당하지 못해 다시 채무조정을 고민하게 된 것이다.
저소득·저신용자를 돕기 위해 공급한 정책서민금융에서 발생한 구상채권 10원 중 6원이 개인회생·채무조정·파산 관련 채권인 것으로 나타났다. 취약계층에 자금을 지원했지만 빚을 갚지 못해 보증기관이 대신 상환한 뒤에도 채무조정 등 절차에 놓인 채권이 2조9000억원에 육박한 것이다. 부실이 누적되면 보증재원 손실이 커져 정작 도움이 필요한 취약차주에 대한 지원 여력까지 줄어들 수 있다는 우려가 나온다.
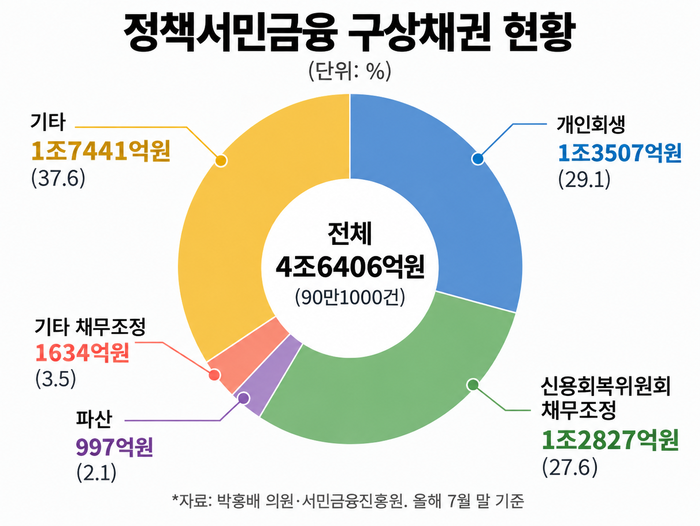 [생성형 AI로 제작한 그래픽]21일 박홍배 더불어민주당 의원실이 서민금융진흥원에서 제출받은 자료에 따르면 올해 7월 말 정책서민금융 구상채권 잔액은 4조6406억원으로 집계됐다. 관련 보증건수는 90만1000건이다. 구상채권은 서금원이 금융회사에 대신 상환한 뒤 차주에게 회수를 청구하는 채권이다.
이 가운데 개인회생 관련 채권은 1조3507억원으로 전체의 29.1%를 차지했다. 신용회복위원회 채무조정 관련 채권도 1조2827억원으로 27.6%에 달했다. 두 항목의 합계는 2조6334억원으로 전체의 56.7%다.
기타 채무조정 관련 채권 1634억원과 파산 관련 채권 997억원까지 포함하면 규모는 2조8965억원으로 늘어난다. 전체 구상채권의 62.4%에 해당한다. 관련 보증건수도 개인회생 25만건, 신복위 24만9000건, 기타 채무조정 4만3000건, 파산 1만6000건 등 총 55만8000건으로 전체의 61.9%를 차지했다.
정책서민금융은 시중은행 등에서 대출받기 어려운 저소득·저신용자에게 자금을 공급하는 제도다. 서금원이 보증을 제공해 금융회사의 대출을 지원하지만, 차주가 원리금을 갚지 못하면 보증기관이 대신 상환해야 한다. 이후 회수하는 돈보다 대위변제로 지급하는 돈이 많아질수록 보증재원에 부담이 쌓이는 구조다.
문제는 정책서민금융의 부실이 기존 차주의 채무 문제로 끝나지 않는다는 점이다. 구상채권 가운데 회생·채무조정·파산 관련 채권이 상당 부분을 차지하면서 회수에도 제약이 생길 수 있다. 기존 부실을 처리하는 과정에서 손실이 커지면 새로운 저신용 차주에게 제공할 수 있는 보증 여력도 영향을 받을 수 있다.
서금원 관계자는 “부실이 높아질수록 보증재원 손실이 커지고, 재원이 한정돼 있다 보니 꼭 필요한 분들에게 지원할 수 있는 보증 여력이 축소될 수 있다”고 설명했다.
정책서민금융을 이용한 뒤에도 대출을 추가로 받는 차주가 늘고 있다는 점도 부담 요인이다. 서금원에 따르면 정책서민금융 이용 후 4건 이상 추가대출을 받은 차주는 2024년 말 1만4050명에서 올해 8월 말 2만8964명으로 2배 이상 증가했다. 관련 대출잔액도 2457억원에서 4963억원으로 늘었다. 정책금융 지원 이후에도 다중채무 부담이 누적되는 사례가 확대된 것이다.
보증재원 확충도 과제로 떠올랐다. 정부는 올해 4월 금융회사의 서금원 출연요율을 인상해 연간 출연금 규모를 기존 4348억원에서 6321억원으로 1973억원 늘리는 방안을 의결했다. 취약계층에 대한 정책금융 공급을 유지하기 위해 금융회사의 부담을 확대하는 방향으로 재원 확보에 나선 것이다.
하지만 재원을 추가로 확보하더라도 기존 구상채권의 회수가 지연되고 새로운 부실이 쌓이는 구조가 이어지면 보증 공급을 안정적으로 유지하는 데 부담이 생길 수 있다. 대출을 얼마나 많이 공급했는지만큼 공급한 자금이 실제 차주의 상환능력 회복으로 이어지는지 확인해야 한다는 지적이 나오는 이유다.
서금원도 구상채무자의 상환 부담을 낮추기 위한 조치를 추진하고 있다. 올해 5월에는 햇살론 구상채무자를 대상으로 분할상환 약정 시 처음 내야 하는 금액을 10만원에서 5만원으로 낮추고, 상환기간을 최장 10년에서 12년으로 연장하는 특별 지원을 시행했다. 기존 채무를 장기간에 걸쳐 나눠 갚도록 해 차주의 경제활동 복귀를 유도하기 위한 조치다.
서금원 관계자는 “정책서민금융을 이용한 뒤 상환 여력이 나빠진 경우 채무조정을 통해 상환 부담을 낮추는 것도 필요한 제도”라며 “보증재원의 손실 부담을 관리하면서 실제 지원이 필요한 분들이 이용할 수 있도록 균형 있는 지원이 필요하다”고 말했다.
전문가들은 정책서민금융의 공급 이후에도 차주의 소득과 부채 상황을 점검하고 연체 위험을 조기에 포착하는 사후관리 체계가 중요하다고 보고 있다. 상환능력이 악화한 차주가 장기연체에 빠지기 전에 채무조정과 재취업·재창업 지원을 연계하고, 구상채권의 회수 실적과 손실 규모도 함께 관리할 필요가 있다는 것이다.
박홍배 의원은 “정책서민금융의 구상채권 상당수가 회생·파산 등과 관련돼 있다는 것은 그만큼 취약계층의 채무 부담이 크다는 것을 보여준다”며 “금융당국은 구상채권 회수 실태와 보증재원에 미치는 영향을 철저히 점검하고, 제도의 안정적인 운영을 위해 사후관리를 강화해야 한다”고 밝혔다.