 두산 분당사옥 /사진 제공=㈜두산
두산에너빌리티의 재무구조 개선을 이끌어온 박상현 최고재무책임자(CFO)가 부회장으로 승진했다. 박 부회장은 2020년 두산에너빌리티가 유동성 위기에 처했을 당시 재무 책임자로 투입돼 채권단 관리 졸업과 재무 정상화 과정에 관여한 인물이다. 향후 박 부회장은 원자력과 가스터빈을 중심으로 대규모 수주가 확대되면서 성장사업에 필요한 투자재원을 확보하면서도 재무 안정성을 유지해야 하는 과제를 맡게 됐다.
두산에너빌리티는 이달 16일 박상현 대표이사 사장(CFO)을 부회장으로 승진시키고 송용진 전략·혁신부문장 사장을 신임 최고운영책임자(COO)로 선임했다고 밝혔다. 이번 인사는 급변하는 글로벌 에너지 환경에 대응하고 미래 성장동력과 사업 경쟁력을 강화하기 위한 조치다. 송 사장이 원자력과 가스터빈, 해상풍력 등 핵심 사업의 운영을 맡는 가운데 박 부회장은 재무전략과 자금조달 측면에서 성장사업을 뒷받침하는 역할을 담당할 것으로 보인다.
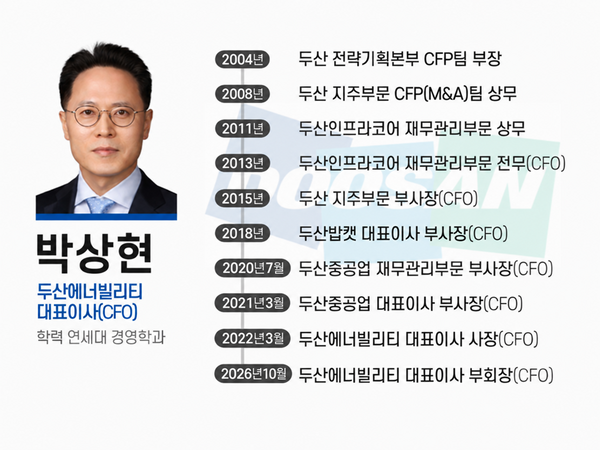
그룹 M&A부터 채권단 졸업까지…위기 속 구원투수박 부회장은 1966년생으로 연세대 경영학과를 졸업하고 미국 듀크대에서 경영학 석사(MBA) 학위를 취득했다. 박지원 두산에너빌리티 회장과 연세대 경영학과 84학번 동기다. 대학 때부터 오랜 기간 친분을 쌓아온 만큼 상호 신뢰도 두터울 것으로 예상된다.
박 부회장은 2004년 ㈜두산 전략기획본부 CFP팀에 합류하며 두산그룹과 인연을 맺었다. 당시 두산그룹 CFP팀은 그룹의 핵심 인수합병(M&A)을 담당하는 조직으로 계열사 및 외부에서 영입한 인사 10여명으로 구성됐다. M&A 사전준비와 현금확보 등 자금조달 방안까지 마련했으며 CFP팀을 거쳐간 인물들 대부분이 두산의 요직을 차지했다.
박 부회장 역시 그룹 주요 계열사의 CFO를 두루 거쳤다. 2008년 ㈜두산 지주부문 CFP팀 상무를 맡았으며 2013년 두산인프라코어 재무관리부문장 전무, 2015년 ㈜두산 지주부문 CFO 부사장으로 자리를 옮겼다. 2018년에는 두산밥캣 대표이사 겸 CFO에 선임됐다. 지주부문에서 기업금융을 담당한 데 이어 건설기계 사업을 영위하는 주요 계열사의 재무까지 총괄한 경력이다.
두산밥캣에서는 차입금 상환과 현금흐름 관리에 집중했다. 두산밥캣은 2019년 6월 차입금 1억5000만달러를 조기상환한 데 이어 같은 해 8월에도 1억달러를 추가 상환했다. 또 북미 건설기계 사업에서 확보한 현금을 활용해 차입금을 상환하면서 배당과 신규 사업투자도 병행했다. 당시 박 부회장은 두산밥캣의 글로벌 자금과 회계, 세무, 성과관리 등을 총괄하고 있었다.
박 부회장이 두산에너빌리티(전 두산중공업)로 이동한 것은 2020년 7월이다. 당시 두산에너빌리티는 채권단 관리 체제에 있었고 상황이 녹록지 않았다. 두산그룹은 2020년 3월 채권단 관리 체제에서 산업은행과 수출입은행으로부터 3조원의 자금을 빌렸다. 박 부회장의 이동도 두산에너빌리티의 재무 정상화를 꾀할 구원투수 성격의 원포인트 인사였다.
이후 박 부회장은 재무구조 개선 과정에서 2021년 대표이사로 선임됐으며 2022년 3월 사장으로 승진했다. 두산에너빌리티는 2022년 2월28일 산업은행과 수출입은행의 긴급 금융지원금을 모두 상환하면서 채권단 관리 체제를 졸업했다. 2020년 3월 긴급자금을 요청한 지 약 23개월 만이었다.
이 과정이 순탄했던 것만은 아니다. 두산그룹은 2024년 두산에너빌리티가 보유한 두산밥캣 지분을 두산로보틱스로 이전하는 사업구조 개편을 추진했다. 두산에너빌리티는 이를 통해 비핵심 사업을 분리하고 원자력과 가스터빈 등 주력 사업에 집중한다는 구상이었다. 박 부회장은 당시 기자간담회에 직접 나서 사업구조 개편의 목적과 분할합병 비율 등을 설명했다.
그러나 개편안은 합병비율을 둘러싼 주주들의 반발과 금융당국의 정정 요구 등으로 난항을 겪었다. 이후 수정된 거래구조로 재추진됐지만 같은 해 12월 주가 하락과 주식매수청구권 행사 부담 등이 커지면서 결국 무산됐다.
이후 선택한 자금조달 방안은 두산스코다파워의 기업공개(IPO)다. 두산에너빌리티의 체코 자회사인 두산스코다파워는 2025년 2월 프라하 증권거래소에 상장했다. 전체 공모 규모는 1516억원으로 신주 발행을 통해 418억원을 확보했고 모회사인 두산에너빌리티는 구주매출로 1098억원을 조달했다.
두산스코다파워는 확보한 자금을 생산설비 개선과 연구개발(R&D)에 투입하기로 했다. 두산에너빌리티 역시 구주매출 대금을 원자력과 SMR 기술 개발, 가스터빈 생산설비 확충 등에 활용한다는 계획을 밝혔다. 자회사 지분 일부를 현금화하면서 성장사업에 필요한 재원을 마련한 것이다. 기존 자산을 매각해 차입금을 상환하던 과거와 달리 성장투자를 위한 자본조달 수단으로 자회사 지분을 활용했다.
최근에는 사업 규모 자체가 확대되면서 재무적 역할의 중요성도 커지고 있다. 두산에너빌리티의 자체 사업과 해외 자회사를 포함한 에너빌리티 부문은 지난해 14조7280억원의 신규 수주를 기록했다. 전년 7조1314억원의 두 배가 넘는 규모다. 올해 상반기 신규 수주도 7조1225억원으로 전년 동기 대비 89.6% 증가했다. 6월 말 기준 수주잔고는 26조3509억원에 달한다.
수주 확대에 대응하기 위한 투자도 본격화되고 있다. 두산에너빌리티는 2028년까지 가스터빈 연간 생산능력을 기존 8기에서 12기로 확대하고 SMR 전용 공장을 건설해 연간 제작능력을 현재 12기 수준에서 20기 이상으로 늘릴 계획이다. 이를 포함한 2026~2028년 에너빌리티 부문 투자계획은 총 1조8847억원이다. 올해 7051억원, 내년 7889억원이 예정돼 있어 향후 2년간 자금 소요가 집중되는 구조다.
수익성은 개선되고 있지만 현금흐름 측면에서는 여전히 부담이 남아 있다. 올해 상반기 에너빌리티 부문의 영업이익은 1544억원으로 전년 동기 대비 69.7% 증가했다. 영업이익률도 2.4%에서 3.7%로 상승했다. 그러나 원전과 가스터빈은 대규모 수주 이후 제작과 납품까지 상당한 시간이 소요되는 사업이다. 생산설비와 원재료, 협력사 공급망에 자금이 먼저 투입되는 반면 현금 회수는 계약조건과 공정 진행률에 따라 달라질 수 있다.
외부 조달 여건도 고려해야 할 변수다. 두산에너빌리티는 지난해 6월 총 1280억원 규모의 회사채를 발행했다. 당시 무보증사채 신용등급은 한국기업평가와 NICE신용평가 모두 BBB+였다. 과거 유동성 위기를 겪었던 만큼 성장투자를 위한 자금조달을 확대하더라도 차입금과 금융비용을 안정적으로 관리해야 한다는 과제가 남아 있다.
박 부회장의 재무 역량은 확대된 수주잔고를 얼마나 안정적인 현금창출력으로 연결하느냐에 따라 평가받을 전망이다. 원전과 가스터빈 등 핵심 사업의 수주가 늘어난 만큼 설비투자와 운전자금 부담도 커지고 있다. 신규 수주 물량의 제작과 납품이 본격화되는 과정에서 필요한 자금을 적기에 확보하고 차입 부담을 관리하는 것이 중요해졌다.