사업추진 속도 따져봐야
동해 데이터센터 사업 참여한
GS건설·자이에스엔디 등 주목
통신주 용량 확대까지 시간 걸려
전력주 장기공급 계약 확보 관건한국경제신문의 투자 전문 유료 플랫폼 '한경 프리미엄9'(www.hankyung.com/premium9)에 실린 기사입니다. '한경 프리미엄9'을 구독하시면 더 많은 주식 투자 기사를 찾아볼 수 있습니다.
인공지능(AI) 데이터센터 투자 확대에 따른 수혜가 건설, 통신, 전력업종 순으로 나타날 것이라는 전망이 나왔다. 데이터센터 구축 초기에는 건설 수요가 먼저 발생하고 이후 통신망 구축과 전력 공급 등으로 투자 효과가 확산하기 때문이다. 다만 증권가에서는 사업 추진 속도에 따라 수혜가 차별화될 수 있는 만큼 ‘옥석 가리기’가 필요하다고 조언했다.◇건설주, 단기적으로 빠른 수혜
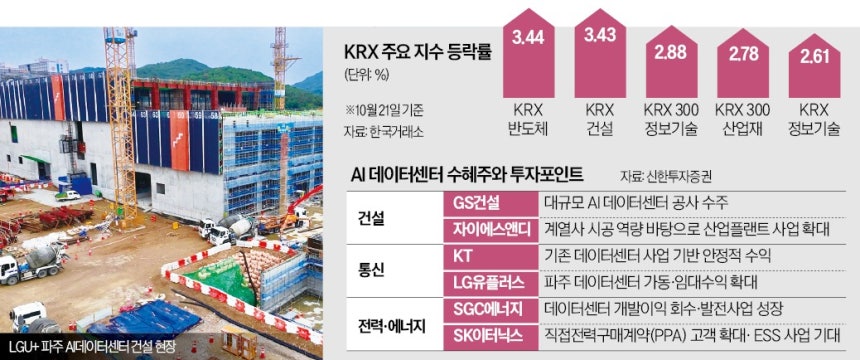
21일 한국거래소에 따르면 KRX건설지수는 이날 3.43% 상승했다. 삼성전자와 SK하이닉스 관련 지수를 제외하면 거래소가 산출하는 36개 업종 지수 가운데 반도체(3.44%)에 이어 건설업이 상승률 2위를 차지했다. KRX건설지수는 주택 경기 회복과 원자력발전소 및 AI 데이터센터 신규 수주 확대 기대에 지난 5월 연초 대비 136.76% 급등했으나 최근 증시 부진 여파로 고점보다 39.80% 하락했다.
증권가에서는 국내 AI 데이터센터 건설 확대로 내년부터 건설업종 실적이 본격적으로 개선될 것으로 전망했다. AI 데이터센터 건설비는 ㎿(메가와트)당 90억~120억원으로 일반 데이터센터보다 높은 데다 공사 기간도 약 2년으로 짧아 수주 이후 실적이 빠르게 개선될 것으로 보인다. SK·GS그룹, 네이버 등이 2029년까지 추진하는 AI 데이터센터 개발 계획은 총 8.4GW(기가와트) 규모로, 전체 투자비는 550조원에 달할 것으로 추산된다.
김선미 신한투자증권 연구원은 “관련 업종 가운데 건설업의 실적 수혜가 가장 빠르게 나타날 것”이라며 “다만 AI 연산 수요와 자금 조달, 전력망 확보 등을 고려하면 사업 추진 가능성이 높은 물량은 전체 계획의 약 18%인 1.5GW 규모”라고 말했다.
신한투자증권은 이에 따라 GS건설·자이에스앤디, DL이앤씨, 현대건설·SK에코플랜트 등 기술력을 갖춘 기업이 수혜를 볼 것으로 예상했다. 특히 강원 동해 AI 데이터센터 사업에 참여하는 GS건설과 자이에스앤디는 수주가 본격화하면 실적 개선 효과가 클 것으로 전망된다. 신한투자증권은 GS건설이 100㎿ 규모 데이터센터를 공사하면 2027년 이익 추정치가 약 5% 상향될 수 있다고 봤다.◇통신·전력주, 장기계약 확보가 관건건설 다음으로 통신업종이 데이터센터 투자 확대에 따른 수혜를 볼 것으로 기대된다. SK텔레콤은 데이터센터 용량을 약 5.3GW, KT는 1.16GW, LG유플러스는 400㎿까지 확대할 계획이다. 이 같은 증설 계획이 현실화하면 한 자릿수에 머물고 있는 데이터센터 사업의 이익 기여도가 2031년 20% 이상으로 높아질 것으로 보인다. 신한투자증권은 단기적으로 KT와 LG유플러스에 주목하면서도 대규모 장기계약이 구체화하면 SK텔레콤의 투자 매력이 높아질 것으로 내다봤다.
전력·에너지업종에서는 데이터센터에 전력을 안정적으로 공급할 수 있는 기업의 수혜가 예상된다. 장기 전력 공급계약을 확보하거나 데이터센터 개발·임대 등으로 사업을 확장하는 기업도 주목할 만하다. 데이터센터 개발·임대 사업을 확대하고 있는 SGC에너지, 기존 에너지 인프라 활용도가 높아질 것으로 예상되는 SK가스가 수혜주로 꼽혔다. SGC에너지는 1단계 데이터센터 개발·임대 사업을 매각해 확보한 자금으로 2단계 사업을 확대하고, 신규 발전 설비를 통해 전력을 공급할 방침이다. SK가스는 울산 AI 데이터센터에 전력을 보내는 SK멀티유틸리티에 액화천연가스(LNG) 연료를 공급하고, 기존 인프라를 활용한 냉열 공급 등을 통해 추가 수익을 확보할 것으로 기대된다.
철강업종은 데이터센터 건설에 따른 수요가 빠르게 늘어날 수 있지만, 전체 실적에서 차지하는 비중이 작아 주가 상승 동력은 상대적으로 제한적일 것으로 분석된다. 김아람 신한투자증권 연구원은 “통신주 주가에는 데이터센터 사업 가치가 거의 반영되지 않았다”며 “향후 장기계약 체결 등이 구체화하면 통신주는 재평가될 것으로 기대된다”고 말했다.